Overblog Tous les blogs Top blogs Économie, Finance & Droit Tous les blogs Économie, Finance & Droit
Suivre ce blog Administration + Créer mon blog
MENU
1 avril 2018 7 01 /04 /avril /2018 14:46
Les keynésiens et la critique de Lucas

Les années soixante ont brutalement mis un terme à l’hégémonie du keynésianisme orthodoxe aussi bien dans le champ universitaire qu’au sein des institutions en charge de la politique économique. Selon les comptes-rendus généralement dressés de cette période cruciale de la pensée économique, le keynésianisme se serait trouvé ébranlé sur plusieurs fronts. D’un côté, les politiques de gestion de la demande globale se sont révélées incapables de sortir les pays développés de la stagflation où se retrouvèrent piégées dans les années soixante-dix ; pire, elles auraient précisément contribué à alimenter les pressions inflationnistes. De l’autre, les monétaristes, puis les nouveaux classiques se sont attaqués aux keynésiens sur le plan théorique. Mais si les monétaristes s’en sont pris aux conclusions des keynésiens (orthodoxes) tout en partageant leur appareillage méthodologique, les nouveaux classiques ont privilégié des assauts sur un plan méthodologique (1).

C’est précisément une remise en cause de la méthodologie des économètres keynésiens que Robert Lucas (1976), le chef de file de la nouvelle école classique, a délivré lorsqu’il a formulé sa fameuse « critique ». Selon lui, la structure d’un modèle économique se ramène à des relations qui décrivent le comportement des agents économiques ; or ce comportement change lorsque les décideurs modifient la politique économique ; donc la structure du modèle se modifie suite aux décisions en matière de politique économique. Par conséquent, un bon modèle économétrique ne pourra donner une évaluation quantitative fiable de politiques économiques alternatives que s’il repose sur des équations qui prennent en compte les réponses des agents aux modifications de la politique économique. Dans la mesure où, selon lui, les keynésiens ne prennent pas en compte le fait qu’un changement de politique économique est susceptible de modifier les paramètres de leurs modèles économétriques, ces derniers seraient incapables de prévoir les effets d’un tel changement de politique économique. C’est donc une remise en cause de la cohérence interne des modèles keynésiens que propose Lucas. Les modèles de nouveaux classiques seraient par contre immunisés contre une telle critique, si bien que leur utilisation marquerait une réelle avancée méthodologique.

Beaucoup considèrent le raisonnement de Lucas comme inattaquable, y voyant un véritable « syllogisme » et un coup fatal assené au keynésianisme orthodoxe. C’est cette vision des choses qu’Aurélien Goutsmedt, Erich Pinzon-Fuchs, Matthieu Renault et Francesco Sergi (2017) ont remis en question. Ils soulignent tout d’abord que la critique de Lucas présente deux dimensions, une première méthodologique et une seconde positive : du point de vue méthodologique, elle remet en question la stabilité des paramètres structurels des modèles macroéconométriques de grande échelle ; du point de vue positif, elle suggère que la stagflation des années soixante-dix aurait résulté d’un changement dans le comportement des agents, un changement qui aurait lui-même été provoqué par un changement de politique économique.

Sur le plan méthodologique, Goutsmedt et ses coauteurs notent que les récits de la contre-révolution menée par les nouveaux classiques passent généralement sous silence la réaction des keynésiens face à la critique de Lucas, alors même qu’ils en sont explicitement la cible ; or, ceux-ci ne sont pas restés inertes. D’un côté, de vieux keynésiens comme Franco Modigliani, James Tobin, Robert Solow et Edmond Malinvaud ont vu dans la critique de Lucas un postulat dont la pertinence empirique restait à démontrer. En l’occurrence, ils considéraient que la charge de la preuve revenait aux nouveaux classiques eux-mêmes. De l’autre, une nouvelle génération de keynésiens, comprenant notamment Alan Blinder, Stanley Fischer, Olivier Blanchard, Robert Gordon et Stephen R. King, a cherché à tester directement la pertinence empirique de la critique de Lucas. Ces économistes ont étudié la stabilité des paramètres dans leurs modèles via plusieurs tests économétriques. Ces derniers les ont amenés à conclure que le type d’instabilité des paramètres que suggérait Lucas peut ne pas être observé, si bien que sa critique s’en trouverait empiriquement réfutée.

Concernant la dimension positive de la critique de Lucas, Goutsmedt et ses coauteurs notent que cette dernière est loin de constituer un simple syllogisme. Lawrence Klein, Stanley Fischer, Robert Gordon, Otto Eckstein et Robert Solow ont reconnu que les performances des modèles keynésiens n’ont pas été terribles durant la Grande Stagflation, mais, prenant au sérieux la critique de Lucas, ils se sont demandé si celle-ci a fourni une explication alternative pour comprendre le contexte économique des années soixante-dix. Les keynésiens sont arrivés à la conclusion que les nouveaux classiques ne proposaient pas de véritable explication de la stagflation. Par contre, il suffisait tout simplement aux keynésiens d’introduire les chocs d’offre dans leurs modèles (et la Grande Stagflation semblait effectivement résulter de chocs d’offre) pour améliorer leurs performances. Bref, le paradigme keynésien était loin de constituer un programme de recherche dégénératif. C’est malheureusement l’image qu’il renvoya aux nouvelles générations de macroéconomistes…

La réaction des (vieux et nouveaux) keynésiens orthodoxes n’a pas suffi pour entraîner un abandon de la critique de Lucas et déjouer la contre-révolution menée par les nouveaux classiques. Séduits par la méthodologie des nouveaux classiques et son apparente scientificité, les nouvelles générations de macroéconomistes l’adoptèrent. Au final, les idées des nouveaux classiques ont beau avoir manqué de soutien empirique, elles ont conduit, d’un côté, à un relatif déclin des keynésiens dans le champ orthodoxe et, de l’autre, au développement de la théorie du cycle d’affaire réel, puis des modèles DSGE. Les « nouveaux keynésiens » n’ont pas été étrangers à cette tournure des événements en embrassant également la méthodologie des nouveaux classiques et certains de leurs concepts, comme celui des anticipations rationnelles.


(1) En fait, les monétaristes, et en premier lieu Milton Friedman, n’ont pas rejeté le cadre d’analyse qu’adoptaient les keynésiens orthodoxes (par exemple, le modèle IS-LM ou la relation de Phillips) ; ils rejetaient surtout les interprétations et les conclusions que ces derniers en tiraient. Lorsque les nouveaux classiques menèrent à son terme l’assaut contre la citadelle des keynésiens et imposèrent leur point de vue méthodologique, beaucoup de monétaristes comprirent à leur grand dam qu’ils avaient bien plus de points en commun avec les seconds qu’avec les premiers…


Références

GOUTSMEDT, Aurélien, Erich PINZON-FUCHS, Matthieu RENAULT & Francesco SERGI (2017), « Reacting to the Lucas critique: The Keynesians’ pragmatic replies », Centre d’économie de la Sorbonne, working paper, n° 2017.42.

LUCAS, Robert (1976), « Econometric policy evaluation: A critique », Carnegie-Rochester Conference Series on Public Policy, vol. 1.

Partager cet article
Repost0
17 mars 2018 6 17 /03 /mars /2018 19:16
L’asymétrie entre pays créanciers et débiteurs dans la résorption des déséquilibres

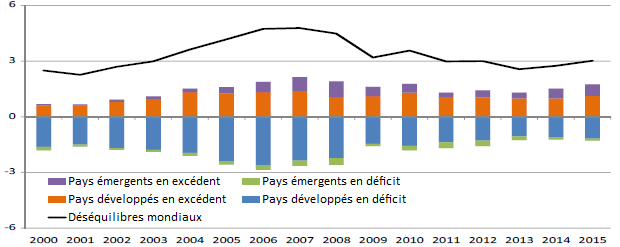
Au milieu des années deux mille, à la veille de la crise financière mondiale, les économistes et les grands dirigeants mondiaux s’inquiétaient du creusement des déséquilibres mondiaux (cf. graphique 1). C’est notamment la persistance d’un large déficit extérieur américain et d’un ample excédent extérieur chinoise qui retenait toutes les attentions. Certes l’économie chinoise n’aurait pas pu tirer sa croissance des exportations si d’autres pays n’avaient pas laissé leur déficit extérieur se creuser ; l’économie américaine n’aurait pas pu continuer de tirer sa croissance de la demande intérieure sans financements de la part du reste du monde. Mais un tel déséquilibre pouvait ainsi signaler une croissance insoutenable : beaucoup s’attendaient à ce que les Etats-Unis, à force de s’endetter vis-à-vis du reste du monde, ne soient plus capables de rembourser leur dette ou perdent la confiance des créanciers, ce qui aurait contraint l’économie américaine à un douloureux ajustement, entraîné un effondrement du dollar, etc. Après coup, s’il apparaît que ces déséquilibres n’ont peut-être pas directement été à l’origine de la crise financière mondiale, ils ont pu toutefois y contribuer en alimentant la liquidité mondiale et en relâchant les conditions financières à travers le monde.

GRAPHIQUE 1  Soldes courants (en % de la production mondiale)

source : BRI (2018)

Les déséquilibres mondiaux sont souvent observés en termes de flux, c’est-à-dire au prisme des soldes des comptes courants. Mais c’est oublier que lorsqu’un pays connaît un excédent ou un déficit courant, ce déséquilibre modifie un stock existant de créances ou de dettes vis-à-vis du reste du monde. Il faut donc observer également (et peut-être en priorité) les déséquilibres en termes de stocks. Les économistes se sont donc de plus en plus penchés sur la position externe nette, c’est-à-dire la différence entre le montant des actifs externes nets et celui des passifs externes nets. Cet indicateur se révèle effectivement crucial. Par exemple, Luis Catao et Gian Maria Milesi-Ferretti (2014) ont noté que le montant des passifs extérieurs nets, rapporté au PIB, est un indicateur avancé assez robuste des crises externes.

Avec la crise financière mondiale s’est amorcée une correction des déséquilibres en termes de flux et celle-ci s’est poursuivie une fois la reprise amorcée, ce qui amène beaucoup à y voir un signe d’une plus grande soutenabilité de la croissance mondiale. Mais si l’on adopte le point de vue des stocks, il est difficile de voir une réelle correction des déséquilibres mondiaux (cf. graphique 2). En effet, les déséquilibres en termes d’actifs extérieurs nets se sont légèrement réduits après la crise, mais cette correction n’a été que temporaire ; les déséquilibres en termes de stocks se sont de nouveau creusés par la suite.

GRAPHIQUE 2  Avoirs extérieurs nets (en % de la production mondiale)

source : BRI (2018)

En analysant un échantillon composé de 39 pays développés et émergents, Enrique Alberola, Ángel Estrada et Francesca Viani (2018) ont cherché à savoir si les déséquilibres en termes de stocks avaient un impact stabilisateur ou déstabilisateur sur l’accumulation de richesses externes du pays. Leur analyse suggère que le stock de dette nette des pays débiteurs s’avère stabilisateur, dans la mesure où il semble contribuer à réduire les déséquilibres des échanges, à limiter les déficits du compte courant et à stopper l’accumulation future de dette. En l’occurrence, les pays débiteurs tendent à verser plus de revenus sur leur stock de dette, mais aussi à consommer et à importer moins en raison d’un effet de richesse négatif. Par contre, en ce qui concerne les pays créanciers, le stock positif d’actifs étrangers nets contribue, toute chose égale par ailleurs, à accroître les excédents futurs du compte courant, dans la mesure où les déséquilibres des échanges ne s’ajustent pas. Cela semble être lié à un faible effet de richesse sur les importations. Ainsi, si les déséquilibres de stocks ont un impact déstabilisateur sur l’accumulation de richesse des pays créanciers, c’est soit en raison de la faible propension marginale de ces pays à consommer de leur richesse externe nette, soit en raison d’autres facteurs qui empêchent leur solde commercial de se détériorer malgré une hausse des dépenses, par exemple une forte propension à consommer les biens produits localement. En outre, même si les pays créanciers tendent à connaître une appréciation de leur devise, celle-ci ne suffit pas pour limiter leur accumulation de richesse.

Les pays créanciers et débiteurs ne s’ajustent donc pas symétriquement face aux déséquilibres courants. A court terme, ce sont les pays débiteurs qui sont exposés aux tensions financières. S’ils se voient par exemple soudainement privés d’accès au financement extérieur, ils subissent alors une puissante contraction de leur demande intérieure qui améliore soudainement leur solde extérieur. Mais les pays créanciers ne répondent pas symétriquement en accroissant leur demande intérieure. L’ajustement des déséquilibres ne passe donc que par la contraction de la demande intérieure dans les pays déficitaires, en faisant notamment basculer ceux-ci dans la récession. Au niveau mondial, un tel ajustement tend à freiner le commerce international et la croissance mondiale. Les choses iraient bien différemment si l’ajustement des déséquilibres courants passait également par la stimulation de la demande dans les pays créanciers : leurs importations augmenteraient, ce qui se traduirait notamment par une hausse des exportations des pays débiteurs et permettrait à ces derniers de s’ajuster sans forcément connaître de récession, ni sans peser sur la croissance mondiale. La réticence des pays créanciers à résorber leurs propres déséquilibres en accroissant leur demande apparaît au final quelque peu absurde. En laissant aux seuls pays débiteurs la tâche de l’ajustement, ils voient par là même leur propre croissance s’en trouver freinée. Surtout, on peut se demander à quoi bon cela sert-il d’accumuler de la richesse si ce n’est pas pour la dépenser…


Références

ALBEROLA, Enrique, Ángel ESTRADA & Francesca VIANI (2018), « Global imbalances from a stock perspective. The asymmetry between creditors and debtors », BRI, working paper, n° 707.

CATAO, Luis, & Gian Maria MILESI-FERRETTI (2014), « External liabilities and crises », in Journal of International Economics, vol. 94, n° 1.

Partager cet article
Repost0
27 février 2018 2 27 /02 /février /2018 18:30
Et si la natalité était le meilleur indicateur avancé de l’activité ?

Plusieurs études ont montré que la fertilité était une variable procyclique, c’est-à-dire qu’elle a tendance à augmenter d’autant plus rapidement que la croissance économique est forte et, réciproquement, à baisser lors des récessions. Tomáš Sobotka, Vegard Skirbekk et Dimiter Philipov (2011) notaient qu’au cours d’une récession, « la baisse de la fertilité commence avec un bref retard compris entre une année et deux années et demie ». Autrement dit, les couples réagiraient au ralentissement de la croissance et à la détérioration subséquente de la situation sur le marché du travail en faisant moins d’enfants. 

La dernière crise financière mondiale ne fait pas exception. Sam Roberts (2009), dans le New York Times, avait par exemple rapidement noté que la Grande Récession qui secouait alors l’économie américaine avait provoqué une forte baisse de nombre de naissances dès 2008. Mais si c’est effectivement le cas, alors cette chute des naissances a dû être provoquée par une chute des conceptions en 2007, voire en 2008. Or, la croissance économique était encore vigoureuse en 2007 et la récession n’a officiellement éclaté au Etats-Unis qu’au cours de la seconde moitié de l’année 2008, officiellement en décembre selon la datation du NBER.

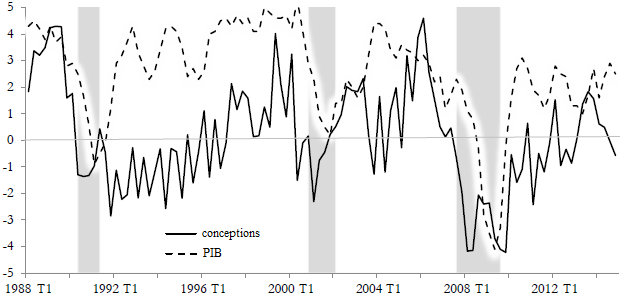
Kasey Buckles, Daniel Hungerman et Steven Lugauer (2018) ont alors étudié l’idée que la natalité puisse constituer un indicateur avancé du cycle d’affaires : elle semble atteindre un pic et amorcer une chute quelques temps avant le début des récessions. C’est ce qu’ils constatent en étudiant les données relatives à plus de 100 millions de naissances qui ont eu lieu aux Etats-Unis entre 1988 et 2015. Lors des dernières récessions qui ont touché l’économie américaine, c’est-à-dire celles qui ont commencé en 1990, 2001 et 2008, le taux de croissance des conceptions a commencé à chuter quelques trimestres avant que la conjoncture se retourne ; en l’occurrence, la baisse du nombre de naissances lors de ces trois récessions ne s’explique pas par une hausse du nombre d’avortements ou de fausses couches. Par exemple, si le nombre de conceptions avait légèrement augmenté durant le premier semestre de l’année 2007, son taux de croissance en rythme annuel est devenu négatif au troisième trimestre, soit bien avant que la production économique ne décroche. De plus, les chutes de conceptions qui précèdent les récessions sont en l’occurrence larges. Par exemple, le taux de croissance annuel des conceptions a chuté de plus de 4 points de pourcentage à la veille de la Grande Récession. Buckles et ses coauteurs ont également étudié l’évolution des conceptions à la fin des récessions ; celle-ci est toutefois bien plus ambigüe qu’à la veille des récessions. Par exemple, la Grande Récession n’a pas seulement été suivie par une reprise sans emplois (jobless recovery) ; elle a aussi été une reprise sans bébés (baby-less recovery).

GRAPHIQUE  Taux de croissance du PIB et du nombre de conceptions d’enfants autour de la Grande Récession

source : Buckles et alii (2018)

Les comportements en matière de fertilité sont donc bien plus tournés vers l’avenir (forward-looking) que ne le suggéraient les études existantes portant sur le lien entre natalité et cycle économique. Ils sont en l’occurrence très sensibles aux conditions économiques prévalant dans le futur proche ; cela remet en cause l’idée de Gary Becker (1960) selon laquelle la « production » de bébés est relativement insensible au court terme.

Buckles et ses coauteurs ne concluent pas que la chute de la natalité puisse être à l’origine des récessions ; si les ménages retardent leurs projets de grossesse, ils peuvent également par là même retarder certains achats de biens, notamment des biens durables comme les logements. Par contre, il est possible que le facteur qui est à l’origine du recul des conceptions soit également celui qui est à l’origine de la contraction de l’activité économique, en pesant dans les deux cas sur la confiance, mais qu’il affecte plus rapidement les comportements en matière de conception que l’activité économique. Cette étude souligne surtout qu’il serait opportun de s’appuyer sur le nombre de grossesses pour améliorer les prévisions de croissance économique. Certes la corrélation entre fertilité et activité économique est loin d’être parfaite, mais le nombre de grossesses apparaît être un indicateur avancé du cycle économique au moins aussi performant que la plupart de ceux retenus, par exemple le niveau de confiance des consommateurs, l’indice Case-Shiller utilisé pour juger de l’évolution des prix de l’immobilier ou encore les achats de biens durables comme les machines à laver, les lave-vaisselles et les voitures.


Références

BECKER, Gary (1960), « An economic analysis of fertility », in Demographic and Economic Change in Developed Countries.

BUCKLES, Kasey, Daniel HUNGERMAN & Steven LUGAUER (2018), « Is fertility a leading economic indicator? », NBER, working paper, n° 24355, février.

ROBERTS, Sam (2009), « Birth rate is said to fall as a result of recession », in The New York Times, 7 août.

SOBOTKA, Tomáš, Vegard SKIRBEKK & Dimiter PHILIPOV (2011), « Economic recession and fertility in the developed world », in Population and Development Review, vol. 37, n° 2.

Partager cet article
Repost0

Présentation

  • : D'un champ l'autre
  • : Méta-manuel en working progress
  • Contact

Twitter

Rechercher