Overblog Tous les blogs Top blogs Économie, Finance & Droit Tous les blogs Économie, Finance & Droit
Suivre ce blog Administration + Créer mon blog
MENU
25 novembre 2017 6 25 /11 /novembre /2017 20:53
Quel est l’héritage du discours présidentiel de Friedman ?

L’article de Milton Friedman (1968), « The role of monetary policy », qui reprend un discours qu’il avait prononcé l’année précédente lors de son investiture en tant que président l’American Economic Association, a beau ne tenir que sur 17 pages, il a eu un énorme impact aussi bien au niveau théorique, sur le paysage de la macroéconomie et la lutte entre les différentes écoles de pensée, que dans le domaine pratique, celui de la politique monétaire. Google Scholar recense plus de 7.500 citations de cet article. Il est certes moins cité que son livre Capitalisme et liberté, publié en 1962, mais il est aussi cité que le célèbre livre qu’il a coécrit avec Anna Schwartz et publié en 1963, Une Histoire monétaire des Etats-Unis.

Greg Mankiw et Ricardo Reis (2017) sont récemment revenus sur l’importance de cette allocution, un demi-siècle après son occurrence. Ils rappellent tout d’abord son contexte, celui d’un keynésianisme triomphant. La Grande Dépression avait fortement déstabilisé l’économie américaine, mais les analyses néoclassiques semblaient dans les années trente incapables d’expliquer sa sévérité. En publiant sa Théorie générale en 1936, Keynes a non seulement avancé une explication des fluctuations de l’activité, mais aussi montré pourquoi et comment les autorités pouvaient intervenir pour atténuer ces fluctuations : les récessions trouvent leur source dans une insuffisance de la demande globale, mais l’économie peut rester piégée dans une telle situation ; face à cette défaillance de marché, les autorités peuvent ramener l’économie au plein emploi en stimulant la demande globale.

Plusieurs économistes ont cherché à modéliser les idées de Keynes. John Hicks et Alvin Hansen contribuèrent notamment le modèle IS-LM (au prix de l’abandon de certaines intuitions de la Théorie générale), qui devint le cadre d’analyse privilégié pour comprendre l’action des politiques conjoncturelles. Il se focalisait toutefois sur le seul court terme en supposant une fixité des prix et sans expliquer celle-ci. Pendant longtemps, les keynésiens ont donc cherché à intégrer la dynamique des prix dans leur édifice théorique. C’est la courbe de Phillips qui fournit l’équation manquante : en décelant une relation inverse entre l’inflation salariale et le taux de chômage au Royaume-Uni, Alban W. Phillips (1958) a suggéré aux keynésiens qu’il existait une relation inverse entre inflation des prix et taux de chômage. Autrement dit, il semblait possible pour les autorités publiques de réduire le chômage en laissant l’inflation s’accroître, ou inversement.

C’est dans un article où ils se penchent sur les causes de l’inflation que Paul Samuelson et Robert Solow (1960) suggèrent que la courbe de Phillips offre des possibilités d’arbitrage entre inflation et chômage. Pour autant, ils soulignaient aussi que cette relation n’était pas stable au cours du temps. Ils décelaient plusieurs façons par lesquelles une économie à faible pression, marquée par une faible inflation et un chômage élevé, pouvait conduire à un déplacement de la courbe de Phillips. Ils ont anticipé non seulement l’idée d’une courbe de Phillips augmentée des anticipations en suggérant qu’une révision des anticipations pouvait déplacer la courbe de Phillips, mais aussi celle des effets d’hystérèse, en suggérant que la persistance d’une faible demande puisse se traduire par l’accroissement d’un chômage de nature structurelle, c’est-à-dire puisse accroître le taux de chômage associé à la stabilité des prix.

Les keynésiens ayant adopté la courbe de Phillips, c’est en remettant en cause cette dernière que Friedman (1968) espère faire effondrer l’édifice keynésien ; Samuelson et Solow avaient émis quelques réserves quant à la stabilité de la courbe de Phillips, mais Friedman les passa sous silence [Rubin, 2012]. Alors que Samuelson et Solow tendent à considérer le long terme comme une succession de situations de court terme, Friedman distingue court terme et long terme. Ce dernier apparaît dans son analyse comme le laps de temps où les principes de l’économie néoclassique sont vérifiés et où, notamment, la monnaie retrouve sa neutralité. Friedman réintroduit alors un concept essentiel de la Théorie générale que les keynésiens de la synthèse avaient eu tendance à négliger : les anticipations. Si la distinction entre court terme et long terme est importante dans sa critique de la courbe de Phillips, c’est notamment parce que les agents peuvent se tromper à court terme dans leurs anticipations. A long terme, par contre, les anticipations sont vérifiées.

Friedman suppose en l’occurrence que les travailleurs forment des anticipations adaptatives : ils déduisent de l’évolution passée de l’inflation le taux d’inflation future. Les entreprises connaissent le niveau général des prix, mais les ménages ne l’observent pas immédiatement, si bien qu’ils peuvent se tromper sur le niveau courant de l’inflation. Selon Friedman, c’est cette asymétrie d’informations et la nature adaptative des anticipations qui expliquent pourquoi il existe à court terme une courbe de Phillips, c’est-à-dire une possibilité d’arbitrage entre inflation et chômage, mais que cette relation disparaît à long terme. En l’occurrence, si la banque centrale assouplit sa politique monétaire pour réduire le taux de chômage, le taux d’inflation sera supérieur à celui qu’anticipent les travailleurs. Ces derniers vont considérer que la hausse des salaires nominaux correspond à une hausse des salaires réels : ils vont alors accroître leur offre de travail, ce qui réduira le chômage. Cette baisse du chômage est toutefois temporaire : les travailleurs vont finir par prendre conscience de leur erreur, c’est-à-dire comprendre que l’inflation a été plus importante qu’ils ne l’ont anticipé. Ils vont corriger leurs anticipations et réduire leur offre de travail, si bien qu’à long terme, le chômage retourne à son niveau initial, mais pas le taux d’inflation. Friedman qualifie ce taux de chômage incompressible du taux de chômage naturel ; il suppose que celui-ci est déterminé du côté de l’offre et c’est pour cette raison qu’il le juge insensible à la conjoncture. 

Friedman concluait de son analyse que la banque centrale ne peut durablement maintenir le chômage à un niveau inférieur à son niveau naturel, si ce n’est en générant un taux d’inflation toujours plus important, ce qui est insoutenable à long terme. Les événements donnèrent raison à Friedman face aux keynésiens : à partir des années soixante-dix, l’inflation ne cessait d’augmenter, sans pour autant que reflue le chômage. Le monétaire pensait en outre que la banque centrale ne peut pas non plus cibler un taux d’intérêt : comme nous ne pouvons savoir avec précision à quel niveau s’élève le taux d’intérêt naturel, le ciblage d’un taux d’intérêt risque également de pousser l’inflation hors de tout contrôle. Par contre, la banque centrale peut veiller à ce que la monnaie ne constitue pas une source de perturbations pour l’économie, comme elle le fut lors de la Grande Récession : la sévérité de cette dernière s’explique par l’incapacité de la Fed à contenir la contraction de la masse monétaire [Friedman et Schwartz, 1963]. L’objectif premier des banques centrales doit porter sur quelque chose qu’elles peuvent contrôler à long terme, en l’occurrence une variable nominale. Friedman considère alors trois candidats possibles : le taux de chômage nominal, le niveau des prix et les agrégats monétaires. Or, le taux de change n’est pas assez important dans la mesure où le commerce ne joue qu’un petit rôle dans l’économie américaine ; le niveau des prix est la plus importante des trois variables considérées, mais l’effet de la politique monétaire sur le niveau des prix est trop long et imprévisible, si bien que la politique monétaire risque d’amplifier les déséquilibres, plutôt que de les atténuer ; par conséquent, Friedman en conclut que la croissance régulière d’un certain agrégat monétaire constitue le meilleur point de départ pour la politique monétaire.

Les macroéconomistes sont aujourd’hui en désaccord avec ce dernier point. En effet, l’économie peut être sujette à des chocs aussi divers que des chocs pétroliers, des crises financières ou des esprits animaux changeants. Notamment pour cette raison, la banque centrale risque de ne pas réagir suffisamment face à un choc si elle se contente de maintenir un agrégat monétaire sur une trajectoire régulière. En outre, dans la mesure où les instruments financiers sont de plus en plus complexes, il est difficile de déterminer un indicateur approprié de la quantité de monnaie à cibler. La vitesse de circulation de la monnaie, que Friedman suppose stable, s’est au contraire révélée instable ces dernières décennies, si bien que le ciblage des agrégats monétaires s’est traduit par d’amples fluctuations des prix et des revenus.

Si les idées de Friedman ont eu un impact majeur sur la pratique de la politique monétaire, celui-ci n’a été que temporaire. Aujourd’hui, non seulement les grandes banques centrales ciblent l’inflation, mais elles ciblent en l’occurrence le même taux d’inflation (une inflation de 2 %). Cette pratique semble efficace, dans le sens où l’inflation annuelle est restée dans une bande comprise entre 0 et 4 % d’inflation. En outre, la macroéconomie moderne se focalise davantage sur le taux d’intérêt nominal, aussi bien en tant qu’instrument que comme guide pour juger de l’état de l’économie. Pour autant, beaucoup considèrent, comme Friedman, que les autorités doivent s’attacher à suivre une règle prédéfinie, mais c’est davantage en raison des problèmes d’incohérence temporelle mis en évidence par les nouveaux classiques, qu’en raison des arguments avancés par Friedman. Cela n’empêche pas les banques centrales d’adopter des mesures discrétionnaires : elles continuent à suivre les politiques contracycliques que Friedman jugeait vaines. Certes, en empêchant les faillites bancaires, la Réserve fédérale a montré qu’elle a bien saisi les enseignements que Friedman avait tirés de son analyse de la Grande Dépression. Mais c’est aussi en assouplissant agressivement leur politique monétaire que les banques centrales ont empêché que se répète la Grande Dépression il y a dix ans : lors de la Grande Dépression, la production industrielle s’était contractée de 52 % et cette contraction dura 43 mois ; lors de la Grande Récession, la production industrielle chuta de 17 % et cette contraction dura 19 mois.

Mankiw et Reis ont également jugé de l'héritage que le discours de Friedman a laissé pour la théorie économique. Ils notent par exemple que la focalisation sur le long terme, comme point de référence, et les anticipations continuent d’être au centre des analyses macroéconomiques, même après la crise financière mondiale : les analyses de l’inflation continuent de donner un rôle important aux anticipations d’inflation, les analyses du chômage continuent de faire jouer un rôle important au taux de chômage naturel, etc. Malgré cela, ce ne sont pas les anticipations adaptatives de Friedman que les économistes introduisent dans leurs modélisations, mais le concept d’anticipations rationnelles que les nouveaux classiques ont avancé dans les années soixante-dix. C’est d'ailleurs cette hypothèse d’anticipations rationnelles que les nouveaux keynésiens ont adoptée pour contrer la révolution des nouveaux classiques. Certes, les keynésiens n'ont jamais réussi à pleinement réhabiliter la courbe de Phillips, tandis que le concept de taux de chômage naturel continue d'être utilisé dans les travaux universitaires et comme indicateur pour la politique économique. Mais beaucoup ont affirmé que celui-ci n'est pas insensible à la conjoncture et donc au taux de chômage courant en raison des effets d’hystérèse ; ce sont d’ailleurs ces derniers qui sont évoqués pour légitimer le retour de la politique budgétaire.


Références

FRIEDMAN, Milton (1968), « The role of monetary policy », in American Economic Review, vol. 58, n° 1.

FRIEDMAN, Milton, & Anna Jacobson SCHWARTZ (1963), A Monetary History of the United States, 1867-1960. Traduction française, Une histoire monétaire des Etats-Unis.

MANKIW, N. Gregory, & Ricardo REIS (2017), « Friedman’s presidential address in the evolution of macroeconomic thought », NBER, working paper, n° 24043.

PHILLIPS, Alban W. (1958), « The relation between unemployment and the rate of change of money wage rates in the United Kingdom, 1861-1957 », in Economica, vol. 25, n° 100.

RUBIN, Goulven (2012), « Robert Solow de la courbe de Phillips à la question des fondements de la macroéconomie: 1960-1981 ».

SAMUELSON, Paul A. & Robert M. SOLOW (1960), « Problem of achieving and maintaining a stable price level: Analytical aspects of anti-inflation policy », in American Economic Review, vol. 50, n° 2.

Partager cet article
Repost0
19 novembre 2017 7 19 /11 /novembre /2017 19:14
Booms, crises et reprises : n’est-il pas temps de changer de paradigme ?

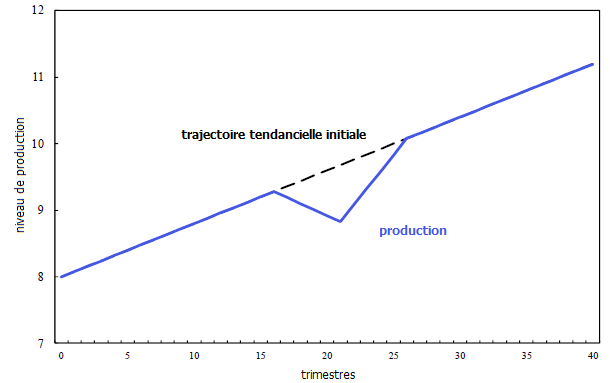
La vision traditionnelle des cycles d’affaires repose sur trois grandes idées : le PIB réel fluctue autour d’une tendance ; cette tendance, appelée « production potentielle », serait déterminée du côté de l’offre ; et les fluctuations trouveraient leur origine dans des chocs de demande (cf. schéma 1). Selon cette vision, la récession serait généralement provoquée par un choc de demande négatif : l’affaiblissement de la demande globale pousserait la production sous son niveau potentiel, mais la production reviendrait rapidement à sa trajectoire initiale lors de la reprise. Bref, les pertes de production ne seraient que temporaires.

SCHEMA 1  La vision traditionnelle du cycle d’affaire

La Grande Récession amène à douter d’un tel paradigme. En effet, suite à la crise financière mondiale, la croissance économique n’a pas connu de puissant rebond et la reprise est restée lente pendant près de neuf ans. Au cours de cette période, les prévisions de croissance de la plupart des institutions ont été régulièrement révisées à la baisse. Entre 2000 et 2007, la croissance moyenne s’élevait respectivement à 2,7 % et 4,5 % aux Etats-Unis et dans le monde ; elle atteint respectivement 2,1 % et 3,8 % entre 2010 et 2017.

Cette dynamique du PIB est toutefois loin d’être exceptionnelle au regard de l’Histoire, même si l’on se concentre sur la seule période d’après-guerre. En effet, Valerie Cerra et Sweta Saxena (2005a, 2005b) avaient mis en évidence que les crises financières qui avaient respectivement touché la Suède et les pays asiatiques au cours des années quatre-vingt-dix ont durablement affecté leur activité économique. Surtout, Cerra et Saxena (2008) ont constaté, en étudiant un échantillon de 190 pays, que les crises de balance des paiements et les crises bancaires ont par le passé été suivies en moyenne par une perte permanente du niveau de la production réelle : celle-ci a beau renouer avec une croissance à un moment ou à un autre, la trajectoire qu’elle finit par rejoindre est inférieure à celle qu’elle suivait avant la crise. La perte en termes de production s’élève en moyenne à 5 % suite à une crise de la balance des paiements, à 10 % suite à une crise bancaire et à 15 % suite à une crise jumelle. En outre, les récessions affectent durablement l’activité même si elles ne sont pas synchrones avec une crise financière.

Cerra et Saxena (2017) confirment que ces conclusions restent valides lorsqu’elles étendent l’échantillon de données jusqu’à l’année 2013 : le taux de croissance moyen durant les années d’expansion d’une reprise est significativement plus faible que celui observé sur l’ensemble des années d’expansion. En effet, lorsqu’une reprise s’amorce, c’est-à-dire lorsque la croissance redevient positive après une récession, cette croissance est inférieure de 0,8 points de pourcentage par rapport à la moyenne lorsque la récession est associée à une crise bancaire et inférieure de 0,5 points de pourcentage par rapport à la moyenne lorsque la récession n’est pas associée à une crise bancaire. La croissance économique est inférieure de 0,6 points de pourcentage par rapport à la moyenne lors des quatre premières années de reprise suite à une récession synchrone à une crise financière ; elle est inférieure de 0,3 points de pourcentage par rapport à la moyenne au cours des quatre premières années de reprise suite à une récession qui n’a pas été associée à une crise bancaire.

Cette persistance des dommages macroéconomiques suggère l’existence de puissants effets d’hystérèse. Par conséquent, Cerra et Saxena appellent à abandonner le paradigme traditionnel des cycles d’affaires pour prendre en compte ces effets. En effet, au mieux, suite à une récession, la reprise permettra à la croissance de revenir à son rythme d’avant-crise, mais sans pour autant que le PIB revienne à sa trajectoire d’avant-crise. Par conséquent, la production ne fluctue pas autour d’une tendance croissante à long terme, puisque les chocs que connaît l’économie modifient la trajectoire suivie (cf. schéma 2). Cerra et Saxena en concluent que le cycle d’affaires n’est absolument pas cyclique.

SCHEMA 2 La réalité du cycle d’affaire 

Un tel constat est bien évidemment cohérent avec la théorie du cycle d’affaires réel (real business cycle) : selon celle-ci, les fluctuations économiques sont générées par des chocs de productivité qui conduisent à une modification de la tendance même que suit la production. Toutefois, il est peu probable qu’un pays ou l’ensemble de l’économie mondiale puisse soudainement connaître une perte de productivité sur une aussi grande échelle et une régression technologique. En outre, Cerra et Saxena constatent que les crises bancaires se traduisent en moyenne par une chute des prix de 2 % à long terme dans les pays développés. Par conséquent, la baisse simultanée de la production et des prix suggèrent que ce sont bien des chocs de demande qui sont à l’œuvre. Bref, ces constats remettent en cause l’hypothèse habituelle que les choses de demande n’ont que des effets transitoires : en raison des effets d’hystérèse, une baisse de la demande globale peut déprimer durablement l’offre globale. Par exemple, la faiblesse de la demande peut désinciter les entreprises à investir, ce qui non seulement contribue à la faiblesse de la demande à court terme, mais aussi se traduit par une réduction du stock de capital à long terme. FMI (2015) a ainsi constaté que l’investissement des entreprises s’est fortement contracté dans les pays développés au cours de la crise financière mondiale, mais aussi que c’est en raison de la faiblesse de l’activité s’il est resté par la suite déprimé.

Cerra et Saxena rejettent aussi l’idée que la faiblesse des reprises puisse s’expliquer par des booms insoutenables à la veille des crises, c’est-à-dire qu’elle puisse simplement refléter un retour à une trajectoire soutenable. En étudiant plusieurs décennies de données relatives à plus de 160 pays, elles constatent que la croissance du PIB que l’on peut observer juste avant le pic du cycle d’affaires ou juste avant une crise bancaire ou une crise de devise est plus faible que la croissance moyenne observée sur l’ensemble des années d’expansion. La croissance du PIB est en fait particulièrement faible avant une crise.

Ces divers résultats ont de profondes implications pour la politique économique. Si effectivement les pertes durables de production résultent de chocs de demande, alors on peut penser que les politiques conjoncturelles, en stimulant la demande globale, peuvent réduire les effets d’hystérèse. Valerie Cerra, Ugo Panizza et Sweta Saxena (2013) ont par exemple montré que les politiques macroéconomiques peuvent influencer le rythme des reprises et contribuer à réduire les pertes de production qui résultent des récessions. En l’occurrence, l’assouplissement monétaire, la relance budgétaire, la dépréciation du taux de change réel, l’aide étrangère et une plus grande flexibilité du taux de change sont susceptibles d’amplifier le rebond de l’activité. Dans les pays développés, la relance budgétaire semble particulièrement efficace pour stimuler la reprise suite à une récession synchrone à une crise bancaire.


Références

CERRA, Valerie, & Sweta C. SAXENA (2005a), « Eurosclerosis or financial collapse: Why did Swedish incomes fall behind? », FMI, working paper, n° 05/29.

CERRA, Valerie, & Sweta C. SAXENA (2005b), « Did output recover from the Asian crisis? », FMI, staff paper, vol. 52, n° 1.

CERRA, Valerie, & Sweta C. SAXENA (2008), « Growth dynamics: The myth of economic recovery », in American Economic Review, vol. 98, n° 1.

CERRA, Valerie, & Sweta C. SAXENA (2017), « Booms, crises, and recoveries: A new paradigm of the business cycle and its policy implications », FMI, working paper, n° 17/250.

CERRA, Valerie, Ugo PANIZZA & Sweta C. SAXENA (2013), « International evidence on recovery from recessions », in Contemporary Economic Policy, vol. 31, n° 2.

FMI, (2015), « Private investment: What’s the holdup? », World Economic Outlook, chapitre 4.

Partager cet article
Repost0
5 novembre 2017 7 05 /11 /novembre /2017 18:41
La stagflation et la lutte des méthodologies en macroéconomie

Les historiens de la pensée économique et les macroéconomistes continuent de débattre des bouleversements que la macroéconomie a connu dans les années soixante-dix. Beaucoup en donnent le récit suivant : la pensée universitaire et la politique étaient dominées par le keynésianisme dans l’immédiat après-guerre. La courbe de Phillips, adoptée par les keynésiens, suggérait que les décideurs politiques pouvaient arbitrer entre inflation et chômage via l’usage des politiques de demande. Le keynésianisme connut toutefois un déclin dans les années soixante-dix pour deux raisons. D’une part, au niveau empirique, les pays connaissaient une situation de stagflation, c’est-à-dire la conjonction du chômage et de l’inflation, un phénomène que les modèles keynésiens n’avaient pas su prévoir, ni ne parvenaient à expliquer. Au niveau théorique, les monétaristes, puis les nouveaux classiques expliquaient (contrairement aux keynésiens) pourquoi les économies développées étaient plongées dans une situation de stagflation. Selon les monétaristes, parce que les agents ont des anticipations adaptatives, une hausse de l’inflation conduit à une baisse des salaires réels, donc à une baisse du chômage, mais celle-ci est temporaire, car les travailleurs vont finir par se rendre compte de leurs erreurs d’anticipations et réclamer une hausse des salaires, ce qui ramènera le chômage à son niveau initial, le fameux « taux de chômage naturel ». Bref, il y a peut-être une courbe de Phillips à court terme, mais celle-ci devient instable à long terme. Les décideurs politiques pourraient chercher à maintenir le chômage en-deçà de son niveau naturel, mais cela ne pourrait se faire qu’au prix d’une inflation croissante : c’est la thèse accélérationniste. Les nouveaux classiques, menés par Robert Lucas, radicalisèrent cette thèse en supposant que les agents ont des anticipations rationnelles et ne peuvent ainsi être systématiquement floués par les décideurs publics : il n’y a possibilité d’arbitrage entre inflation et chômage ni à court terme, ni à long terme.

Les choses n’ont peut-être pas été aussi simples. Au cours de l’été 2014, plusieurs macroéconomistes débattirent dans la blogosphère autour de la révolution menée par les nouveaux classiques. Simon Wren-Lewis (2014a) pensait que celle-ci était avant tout de nature méthodologique. Elle proviendrait selon lui de l’insatisfaction que les économistes ressentaient face au fossé entre la méthodologie qui dominait à l’époque dans la plupart des travaux microéconomiques et celle qui dominait dans la macroéconomie orthodoxe. Paul Krugman (2014) pensait quant à lui que le succès de la révolution des nouveaux classiques s’expliquait par la stagflation. Mais Wren-Lewis notait que les keynésiens avaient rapidement adapté leurs modèles en combinant l’idée d’une courbe de Phillips accélérationniste avec l’idée que les décideurs politiques puissent sous-estimer le taux de chômage naturel pour expliquer la stagflation. Cette réaction prouverait selon lui que la victoire des nouveaux classiques sur les keynésiens était davantage théorique qu’empirique. Pour le montrer, Wren-Lewis (2014b) s’est alors penché sur ce qui constitue à ses yeux comme le véritable manifeste des nouveaux classiques : un article que Robert Lucas et Thomas Sargent (1979) présentèrent à la conférence organisée par la Réserve fédérale de Boston en juin 1978, conférence qui s’intitulait « After the Phillips Curve: the Persistence of High Inflation and High Unemployment ». Selon Wren-Lewis, cet article porte essentiellement sur des questions méthodologiques : il s’agissait pour ses auteurs de critiquer les modèles macroéconométriques keynésiens sur un plan méthodologique, mais ils n’ont pas relié leur critique à la stagflation.  

Aurélien Goutsmedt (2017) a alors étudié en détails les travaux qui ont été présentés lors de la conférence afin de préciser la place que tenaient la stagflation et la méthodologie dans les débats qui se tenaient alors et ainsi mieux comprendre les bouleversements que le paysage de la macroéconomie a connus dans les années soixante-dix. Il note tout d’abord que, lors de la conférence, la question de la méthodologie était souvent intimement liée à la question de la stagflation : la préférence d’un économiste pour une explication de la stagflation était associée à une préférence pour une certaine méthodologie dans la modélisation. Une première explication de la stagflation considéraient que l’inadéquation des politiques économiques et les changements dans le comportement des agents constituaient les causes fondamentales de la stagflation ; il s’agissait essentiellement de la thèse des nouveaux classiques. Selon une seconde explication, la stagflation résultait principalement de chocs externes, notamment le choc pétrolier ; c’était celle qu’avançaient les keynésiens et les utilisateurs de modèles macroéconomiques structuraux. Par contre, l’article de Lucas et Sargent n’a pas cherché à expliquer la stagflation, ni à la lier à l’échec du consensus keynésien.

En outre, le conflit entre, d’une part, Lucas et Sargent et, d’autre part, les partisans des modèles macroéconométriques structurels  ne se ramenait pas à une opposition entre la modélisation microfondée (à laquelle les premiers appelleraient) et la modélisation non-microfondée (que privilégieraient les seconds). En effet, Goutsmedt note par exemple que les modèles défendus par Lawrence Klein et Ray Fair, deux concepteurs de modèles macroéconométriques structurels, étaient microfondés.

En fait, l’opposition entre les macroéconomistes portait plutôt sur la nature des microfondations à privilégier. D’un côté, Lucas et Sargent appelaient à construire les modèles sur la base d’équations tirées de ce qui constituait selon eux le cadre le plus robuste en économie, en l’occurrence le modèle walrasien d’équilibre général. Ce qui doit primer avant tout, selon eux, c’est la cohérence interne du modèle. C’est ce programme qu’appliquèrent les premiers nouveaux classiques, les théoriciens de cycles d’affaires réels (real business cycles), puis les tenants de la nouvelle synthèse néoclassique qui proposèrent à partir des années quatre-vingt-dix les modèles d’équilibre général stochastiques dynamiques (DSGE) : ceux-ci sont fondamentalement des modèles de cycles d’affaires réels qui incorporent des éléments nouveaux keynésiens, en l’occurrence la concurrence imparfaite et l’hypothèse d’un ajustement progressif des prix et salaires. Ceux qui s’opposèrent à cette « discipline » le firent au motif qu’ils estimaient que les microfondations devaient résulter aussi bien de l’interaction des théories microéconomiques et macroéconomiques que de celle des données microéconomiques et macroéconomiques. Dans leur optique, si les données ne collaient pas avec le modèle, c’était peut-être en raison d’une erreur de la théorie microéconomique : ainsi, si les modèles structuraux des années soixante-dix ne parvenaient pas à établir des prévisions correctes, il n’était pas nécessaire de les abandonner, mais il était de les améliorer en prenant en compte les données.

Enfin, Goutsmedt note que la conférence marqua une rupture croissante entre la macroéconomie universitaire et la modélisation macroéconométrique des décideurs politiques. Les idées des nouveaux classiques se sont diffusées lentement et qu’elles ne se sont pas totalement imposées dans l’ensemble des grandes institutions économiques. De nombreuses banques centrales et plusieurs ministères des Finances continuent d’utiliser des modèles hybrides, qui ne sont pas de purs modèles DSGE. Goutsmedt estime que ces modèles hybrides ne résultent pas de la nouvelle synthèse néoclassique ; ils sont plutôt l’héritage direct des modèles utilisés dans les années soixante et soixante-dix.  


Références

GOUTSMEDT, Aurélien (2017), « Stagflation and the crossroad in macroeconomics: The struggle between structural and New Classical macroeconometrics », Centre d’économie de la Sorbonne, document de travail, n° 2017.43.

KRUGMAN, Paul (2014), « Stagflation and the fall of macroeconomics », 28 juin.

LUCAS, Jr., Robert E., & Thomas J. SARGENT (1979), « After keynesian macroeconomics », in After the Phillips Curve: the Persistence of High Inflation and High Unemployment.

WREN-LEWIS, Simon (2014a), « Understanding the New Classical revolution? », in Mainly Macro (blog), 28 juin. Traduction française, « Comment expliquer la révolution des nouveaux classiques », in Annotations (blog).

WREN-LEWIS, Simon (2014b), « Rereading Lucas and Sargent 1979 », in Mainly Macro (blog), 11 juillet. Traduction française, « Relire Lucas et Sargent », in Annotations (blog).

Partager cet article
Repost0

Présentation

  • : D'un champ l'autre
  • : Méta-manuel en working progress
  • Contact

Twitter

Rechercher