Overblog Tous les blogs Top blogs Économie, Finance & Droit Tous les blogs Économie, Finance & Droit
Suivre ce blog Administration + Créer mon blog
MENU
31 octobre 2017 2 31 /10 /octobre /2017 15:26
Les inégalités de richesse augmentent-elles quand r > g ?

Plusieurs études suggèrent que les inégalités de patrimoine ont suivi une évolution en U au cours du vingtième siècle : initialement élevées, elles ont décliné, avant de s’accroître à nouveau ces dernières décennies (cf. graphique 1). Thomas Piketty (2013) met l’accent sur deux variables pour expliquer la dynamique des inégalités de richesse : le rendement sur le capital (r) et le taux de croissance économique (g). En l’occurrence, les inégalités de patrimoine auraient tendance à se creuser lorsque r est supérieur à g. En effet, la part du revenu rémunérant le capital aurait alors tendance à augmenter (autrement dit, la part du revenu rémunérant le travail tendrait à diminuer) et le ratio patrimoine sur revenu à augmenter. Comme les revenus du capital sont plus concentrés entre les mains des hauts revenus que les revenus du travail, alors cette déformation du partage du revenu national se traduit par une hausse des inégalités interpersonnelles de revenu.

GRAPHIQUE 1  Parts du patrimoine nationale détenues respectivement par les 10 % et les 1 % les plus riches en Europe et aux Etats-Unis


source : Piketty (2013)

Ce sont précisément une déformation du partage de la valeur ajoutée au détriment du travail et une hausse du ratio richesses sur revenu que les pays développés ont connu ces dernières décennies [Piketty et Zucman, 2013]. Selon Piketty, l’écart entre r et g a eu tendance à se creuser ces dernières décennies en raison de la hausse des prix d’actifs (qui a directement contribué à accroître le rendement des actifs) et le ralentissement de la croissance de la productivité et de la population (qui déprime directement la croissance économique) ; cet écart devrait continuer de se creuser (et donc les inégalités continuer d’augmenter) dans la mesure où ces dynamiques sont susceptibles de se poursuivre.

GRAPHIQUE 2  Rendement du capital et taux de croissance au niveau mondial 

source : Piketty (2013)

La thèse de Piketty a rencontré plusieurs critiques. Toutefois, très peu de travaux empiriques ont été réalisés pour vérifier la relation entre, d’une part, les inégalités et, d’autre part, l’écart entre r et g. Cela s’explique notamment par l’absence de données sur les inégalités et les rendements des actifs qui remontent suffisamment loin dans le passé, mais aussi par les difficultés à construire une mesure composite de r qui inclut toutes les classes d’actifs. Piketty estime que l’écart entre r et g a été positif et relativement constant entre l’antiquité et le début du vingtième siècle, ce qui expliquerait pourquoi le ratio patrimoine sur revenu et les inégalités de richesse étaient élevés il y a un siècle (cf. graphique 2). Mais, selon Jacob Madsen (2017), ces estimations reposent sur un nombre limité d’observations et des hypothèses fragiles.

Daron Acemoglu et James Robinson (2015) et Carlos Goes (2016) ont testé les conclusions de Piketty et leur analyse les a amenés à les rejeter. D’un côté, Acemoglu et Robinson ne sont pas parvenus à montrer que la part du revenu captée par les 1 % les plus riches variait dans le sens de l’écart entre r et g, si bien qu’ils en ont conclu que les inégalités dépendaient d’autres facteurs que l’écart entre r et g, notamment des institutions (1). De l’autre, Goes a constaté que la part du revenu rémunérant le capital variait dans le sens inverse de l’écart entre r et g dans les trois quarts de son échantillon de données. Mais ces deux études reposent également, selon Madsen, sur des ensembles de données fragiles.

Madsen a donc cherché à construire une base de données de très long terme pour étudier si les inégalités de richesse et de revenu ont été influencées par l’écart entre r et g. En l’occurrence, il s’est penché sur les données relatives à la Grande-Bretagne pour la période s’étalant entre 1210 et 2013. Il a déterminé les rendements d’actifs comme étant les rendements réels moyens du capital fixe non résidentiel, des terres agricoles, de l’immobilier, de la dette publique, des actifs étrangers nets, de l’or, de l’argent, des bâtiments de ferme et du bétail, en pondérant chacune de ces classes d’actifs en fonction de sa part dans le patrimoine total.

GRAPHIQUE 3  Rendement des actifs (r) et croissance économique (g)

source : Madsen (2017)

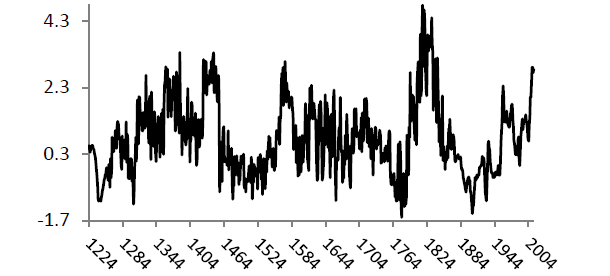
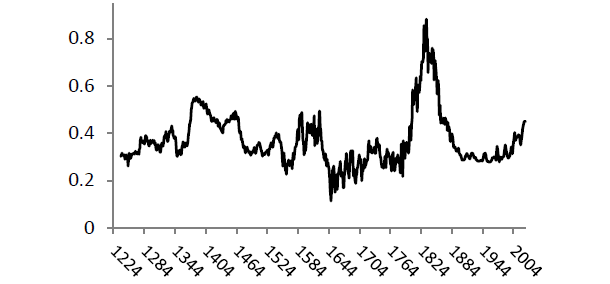
Madsen tire de son analyse trois principaux résultats. Premièrement, il identifie trois grandes vagues dans l’évolution de r et de l’écart r-g au cours des huit derniers siècles en Grande-Bretagne (cf. graphique 3) ; celles-ci semblent en l’occurrence coïncider avec des vagues similaires dans le ratio richesses sur revenu et les inégalités (cf. graphiques 4 et 5). Ces vagues résultent des luttes politiques entre capitalistes, propriétaires terriens et travailleurs, mais aussi de chocs majeurs tels que des guerres et des épidémies, divers facteurs qui se sont traduits par des épisodes d’inflation et de déflation, des variations des tarifs douaniers et des fluctuations des prix alimentaires. A très long terme, toutefois, le ratio richesses sur revenu et la part du revenu rémunérant le capital semblent converger vers des valeurs constantes, comme le suggèrent plusieurs modèles de croissance. Ce dernier résultat est cohérent avec la conjecture de Piketty selon laquelle la faiblesse des inégalités que l’on a pu observer dans une grande partie du vingtième siècle constituait un phénomène temporaire et que les économies avancées pourraient converger à l’avenir vers un niveau élevé d’inégalités.

GRAPHIQUE 4  Croissance du ratio richesses sur revenu
source : Madsen (2017)

Deuxièmement, une grande fraction de r résulte des gains en capital réels sur les biens non reproductibles et ceux-ci se sont révélés être un déterminant crucial des inégalités depuis 1210 ; ce fut notamment le cas avec la hausse de la demande de terres dans un contexte d’offre de terres inélastiques lors des périodes de forte croissance de la population.

GRAPHIQUE 5  Part du revenu rémunérant le capital
source : Madsen (2017)

Troisièmement, Madsen conclut de son analyse que r et g constituent des déterminants significatifs et robustes derrière l’évolution du ratio richesses sur patrimoine et la part du revenu rémunérant le capital. En l’occurrence, leurs effets ont joué dans le sens prédit par la théorie de Piketty.


(1) Piketty n’affirme toutefois pas que l’évolution des inégalités de richesse s’explique uniquement par l’écart entre g et r. Il considère que les inégalités de patrimoine et les ratios richesses sur revenu ont décliné dans les pays développés au début du vingtième siècle notamment en raison des guerres mondiales et de politiques défavorables au capital. Il considère ainsi que les institutions jouent un rôle important pour contraindre et stimuler l’accumulation de patrimoine.


Références

ACEMOGLU, Daron, & James ROBINSON (2015), « The rise and decline of general laws of capitalism », in Journal of Economic Perspectives, vol. 29, n° 1.

GOES, Carlos (2016), « Testing Piketty's hypothesis on the drivers of income inequality: Evidence from panel VAR heteregenous dynamics », FMI, working paper, n° 16/160.

MADSEN, Jakob B. (2017), « Is inequality increasing in r - g? Piketty’s principle of capitalist economics and the dynamics of inequality in Britain, 1210-2013 », CAMA, working paper, n° 63/2017, octobre.

PIKETTY, Thomas (2013), Le Capital au XXIe siècle.

PIKETTY, Thomas, & Gabriel ZUCMAN (2013), « Capital is back: Wealth-income ratios in rich countries 1700-2010 », Paris School of Economics, 26 juillet.

Partager cet article
Repost0
19 septembre 2017 2 19 /09 /septembre /2017 21:32
L’effondrement des échanges lors de l’entre-deux-guerres et la Grande Récession

La crise financière mondiale de 2008 s’est rapidement traduite par une forte contraction des échanges. Beaucoup ont alors craint qu’une véritable démondialisation s’amorce. L’idée d’une inversion du processus de mondialisation ne devait toutefois pas les surprendre : l’économie mondiale a connu plusieurs vagues d’intégration commerciale, puis de désintégration au cours de l’histoire. La précédente mondialisation s’est achevée durant l’entre-deux-guerres, notamment avec la Grande Dépression des années trente.

GRAPHIQUE 1  Volume de la production industrielle mondiale (en indices, base 100 au pic d'avant-crise)

L’effondrement des échanges lors de l’entre-deux-guerres et la Grande Récession

Ce sont justement ces deux épisodes de contraction des échanges internationaux que Kevin O’Rourke (2017) a comparé dans une récente étude. Lors des deux épisodes, la production industrielle a décliné dans des proportions similaires (cf. graphique 1). Pourtant, les échanges se sont effondrés à un rythme plus soutenu lors de la Grande Récession que lors des années trente : en avril 2009, soit un an après le début de la Grande Récession, le volume des échanges mondiaux était inférieur de 18 % à son niveau d’avant-crise, alors qu’il n’était inférieur, en juin 1930, que de 8 % à son niveau d’avant-crise (cf. graphique 2).

GRAPHIQUE 2  Volume du commerce mondiale (en indices, base 100 au pic d'activité)

L’effondrement des échanges lors de l’entre-deux-guerres et la Grande Récession

Beaucoup ont expliqué la plus forte sensibilité des échanges vis-à-vis de la production lors de la récente contraction par la présence de chaînes de valeurs mondiales. O’Rourke doute toutefois que la décomposition internationale des processus productifs suffise à elle seule pour expliquer la violence de la récente contraction des échanges : si les flux bruts sont plus élevés relativement aux flux nets aujourd’hui qu’il y a 80 ans, cela se traduit certes par un plus grand effondrement des échanges en termes absolus, mais pas forcément en termes relatifs. Par contre, si certaines importations de biens chutent davantage que d’autres lors des sévères récessions et si ce sont ces catégories de biens importés qui sont les plus impliquées dans les chaînes de valeur mondiale, alors le développement de ces dernières peut effectivement avoir contribué à la sévérité de la récente contraction des échanges. O’Rourke note toutefois une corrélation positive entre la composition des échanges en termes de marchandises lors des deux épisodes. En l’occurrence, il y a eu de faibles baisses d’importations de produits alimentaires et de biens de consommation, mais aussi de fortes chutes d’importations d’automobiles et de fournitures industrielles. Bref, les forces économiques sous-jacentes ont été relativement similaires lors des deux effondrements des échanges.

Pour expliquer la plus forte sensibilité des échanges vis-à-vis de la production lors de la dernière contraction des échanges, O’Rourke étudie le rôle qu’ont pu jouer les changements dans la structure du commerce international. Il note tout d’abord que l’activité manufacturière s’est répartie sur l’ensemble du globe lors des dernières décennies ; si cette industrialisation touchait déjà l’Amérique latine et l’Asie de l’Est à la fin du dix-neuvième siècle, elle ne s’est véritablement amorcée en Asie du Sud qu’à partir des années soixante. Avec l’industrialisation de l’Asie, une part significative des exportations du Sud à destination du Nord concerne les biens manufacturés. La part des biens manufacturés dans l’ensemble du commerce mondiale a également augmenté : elle s’élève désormais à 70 %, contre 44 % en 1929.

Or, la production et le commerce de biens manufacturiers sont bien plus volatils que la production et le commerce de biens primaires. Entre 1929 et 1932, la production manufacturière mondiale a chuté de 30 %, tandis que la production de biens agricoles restait constante ; les échanges de biens manufacturiers chutèrent de plus de 40 %, tandis que le commerce de biens non manufacturés déclinait de moins de 7 %. Entre 2008 et 2009, la production manufacturière mondiale a chuté de 10 %, tandis que la production agricole augmentait : les échanges de biens manufacturés chutèrent de 15 %, tandis que les échanges de biens manufacturés baissaient de 2 % et les échanges de carburants et minéraux de 5 %. La plus forte concentration de l’économie mondiale dans une activité manufacturière volatile contribue ainsi à expliquer pourquoi les échanges ont décliné bien plus amplement lors de la récente crise mondiale qu’au début de la Grande Dépression : les échanges de biens manufacturés chutèrent au même rythme (en l’occurrence 15 %) lors des deux épisodes, mais l’industrie manufacturière représentait une part plus importante de la production et des échanges lors de la Grande Récession que lors des années trente.

La plus forte importance de l’activité manufacturière explique aussi pourquoi l’effondrement des échanges a été géographiquement bien plus équilibré lors de la Grande Récession que lors de la Grande Dépression. Le volume des exportations a chuté dans les mêmes proportions dans les pays développés et les pays émergents après 2008. A l’inverse, entre 1929 et 1932, le volume des exportations a chuté de 31,5 % en Europe et de 41,5 % en Amérique du Nord, tandis qu’il déclinait de seulement 4,5 % dans le reste du monde. Par contre, la valeur des exportations des diverses régions du monde a chuté d’un montant similaire au cours de cette période. Cette différence entre les chiffres en valeur et les chiffres en volume reflète la forte détérioration des termes de l’échange que des pays en développement ont connue lors de la Grande Dépression : leur production n’a peut-être pas vraiment décliné, mais leurs prix à l’exportation ont fortement chuté. Avec cette détérioration des termes de l’échange, les pays en développement ont eu de plus grandes difficultés à assurer le service de leur dette extérieure. 

Le protectionnisme a été bien plus prégnant lors des années trente qu’après 2008. Il n’y a pas eu de hausse généralisée des tarifs douaniers lors de la Grande Récession : ceux-ci sont restés compris entre 6 et 7 %, alors qu’ils étaient passés de 14,5 % à plus de 22,5 % entre 1928 et 1932. En outre, les pays avaient eu massivement recours aux barrières non tarifaires lors des années trente, notamment en introduisant des quotas et d’autres restrictions quantitatives sur les échanges. L’essor du protectionnisme n’est sûrement pas à l’origine de la Grande Dépression ; par contre, l’étalon-or a pu alimenter ces deux phénomènes, en contribuant à la diffusion internationale des chocs monétaires. Le système financier international de l’entre-deux-guerres privait les pays de l’usage des instruments de stabilisation de l’activité, voire les contraignait à adopter des mesures d’austérité en vue de stabiliser leurs finances publiques. Les gouvernements se tournaient alors vers des mesures protectionnistes pour essayer de stimuler leur activité domestique. Ce n’est qu’une fois sortis de l’Etalon-or que les pays retrouvaient l’autonomie de leurs politiques macroéconomiques et connaissaient une reprise de leur activité.

En 2009, les banques centrales et les gouvernements ont adopté des assouplissements monétaires, voire des relances budgétaires, pour renverser la contraction de l’activité. Ce meilleur usage des politiques de stabilisation explique non seulement pourquoi l’effondrement des échanges a été plus court suite à la Grande Récession que lors de la Grande Dépression, mais aussi pourquoi les tensions protectionnistes ont été moins fortes que lors de cette dernière.


Référence

O’ROURKE, Kevin Hjortshøj (2017), « Two Great Trade Collapses: The interwar period & Great Recession compared », NBER, working paper, n° 23825.

Partager cet article
Repost0
8 septembre 2017 5 08 /09 /septembre /2017 21:42
Est-il de plus en plus difficile d’avoir de nouvelles idées ?

Plusieurs modèles de croissance économique considèrent que la création de nouvelles idées constitue l’une des sources essentielles de la croissance économique ; en l’occurrence, la croissance à long terme dépendrait tout particulièrement du nombre de chercheurs et de la productivité de leurs efforts de recherche.

Or, plusieurs analyses ont suggéré que les nouvelles idées pourraient être de plus en plus dures à trouver. Par exemple, Zvi Griliches (1994) a recensé diverses études suggérant que le nombre de brevets par dollar dépensé en recherche a tendance à décliner au cours du temps, autrement dit que le dépôt d’un brevet nécessite en amont des dépenses en recherche toujours plus importantes. Benjamin Jones (2009) confirme cette baisse d’efficacité de l’activité de recherche en constatant que l’âge auquel les inventeurs déposent leur premier brevet a tendance à augmenter, de même que la taille des équipes de chercheurs. Tyler Cowen (2011) estime que l’innovation, comme les facteurs travail et capital, est marquée par des rendements décroissants : les chercheurs ont tout d’abord « cueilli » les idées les plus faciles d’accès, si bien qu’il est de plus en plus difficile pour eux d’en saisir de nouvelles. Parce que le progrès technique aurait atteint un plateau, les pays développés feraient face à une grande stagnation. Partageant ce pessimisme, Robert Gordon (2012) doute que la croissance économique se poursuive dans les pays développés : non seulement le flux d’innovations se tarit, mais les innovations d’aujourd’hui se révèlent aussi moins influentes que celles du passé.

Plus récemment, Nicholas Bloom, Charles Jones, John Van Reenen et Michael Webb (2017) ont noté que les efforts de recherche se sont substantiellement accrus ces dernières décennies, mais aussi que la productivité de la recherche a fortement décliné en parallèle. La loi de Moore en offre selon eux une bonne illustration. D’après celle-ci, le nombre de transistors contenus dans une puce informatique double environ tous les deux ans, ce qui correspond à une croissance annuelle d’environ 35 %. Or, cette croissance ne s’est maintenue qu’avec l’embauche d’un nombre toujours plus important de chercheurs : le nombre de chercheurs qui est aujourd’hui nécessaire pour que la densité des puces informatiques continue de doubler tous les deux ans est plus de 18 fois plus important qu’au début des années soixante-dix. Autrement dit, la productivité de la recherche dans le secteur des semi-conducteurs aurait fortement décline, au rythme annuel moyen de 6,8 %.

Plusieurs études de cas suggèrent que la productivité de la recherche déclinerait également dans d’autres secteurs de l’économie américaine, notamment celui de la recherche médicale. Cela ne signifie pas pour autant que la productivité de la recherche ait décliné au niveau de l’économie dans son ensemble. En effet, si les variétés existantes présentent des rendements décroissants, il est possible que de nouvelles variétés apparaissent et contrarient cette tendance. Or Bloom et ses coauteurs constatent que la productivité de la recherche américaine au niveau agrégé a été divisée par 41 depuis les années trente : elle diminue au rythme de 5 % par an, si bien qu’elle est divisée par deux tous les 13 ans. Autrement dit encore, l’économie américaine doit doubler ses efforts de recherches tous les 13 ans pour maintenir constante la croissance du PIB par tête. Bref, les idées semblent effectivement de plus en plus difficiles à trouver.

Ce ralentissement de la productivité de la recherche a pu contribuer ces dernières années au ralentissement de la croissance de la productivité et ainsi du PIB. Pour autant, la production de nouvelles idées et la croissance économique se sont poursuivies (du moins jusqu’à présent), mais parce que les efforts de recherche se sont fortement accrus pour compenser le déclin de leur productivité.


Références

BLOOM, Nicholas, Charles I. JONES, John Van REENEN & Michael WEBB (2017), « Are ideas getting harder to find? », CEP, discussion paper, n° 1496, septembre.

COWEN, Tyler (2011), The Great Stagnation: How America Ate All the Low-hanging Food of Modern History, Got Sick, and Will (Eventually) Feel Better.

GORDON, Robert (2012), « Is US economic growth over? Faltering innovation confronts the six headwinds », CEPR, policy insight, n° 63.

GRILICHES, Zvi (1994), « Productivity, R&D and the data constraint », in American Economic Review, vol. 84, n° 1.

JONES, Benjamin F. (2009), « The burden of knowledge and the death of the renaissance man: Is innovation getting harder? », in Review of Economic Studies, vol. 76, n° 1.

Partager cet article
Repost0

Présentation

  • : D'un champ l'autre
  • : Méta-manuel en working progress
  • Contact

Twitter

Rechercher