Overblog Tous les blogs Top blogs Économie, Finance & Droit Tous les blogs Économie, Finance & Droit
Suivre ce blog Administration + Créer mon blog
MENU
29 décembre 2013 7 29 /12 /décembre /2013 21:13

Selon une idée largement répandue, les pays développés seraient structurellement différents des pays émergents, si bien qu’ils n’auraient pas à mettre en place les mêmes politiques économiques que ces derniers. Jusqu’en 2007, beaucoup estimaient que les économies avancés étaient immunisées contre l’instabilité financière. Lorsque les turbulences sur le marché du crédit subprime finirent par menacer l’ensemble du système financier, les autorités publiques restaient convaincues qu’elles sauraient en limiter les répercussions sur l’activité réelle. Alors que l’économie mondiale est sortie de la récession il y a bientôt cinq ans, la reprise reste particulièrement lente dans les économies avancées et leurs dettes souveraines atteignent des niveaux sans précédents. Les autorités publiques considèrent qu’elles sont capables de maintenir l’endettement sur une trajectoire soutenable grâce à une combinaison d’austérité et de croissance. Elles considèrent qu’elles n’ont pas à utiliser les remèdes habituellement adoptés par les pays émergents, en l’occurrence les restructurations et conversions de dette, l’inflation, des contrôles de capitaux et d’autres formes de répression financière.

C’est à cet ensemble d’idées reçues que se sont attaqués Carmen Reinhart et Kenneth Rogoff (2013). Les auteurs observent deux siècles de crises pour en tirer quelques enseignements ou, plutôt, pour rappeler certaines leçons que les gouvernements, les banquiers centraux et autres régulateurs financiers ont eu tendance à oublier.

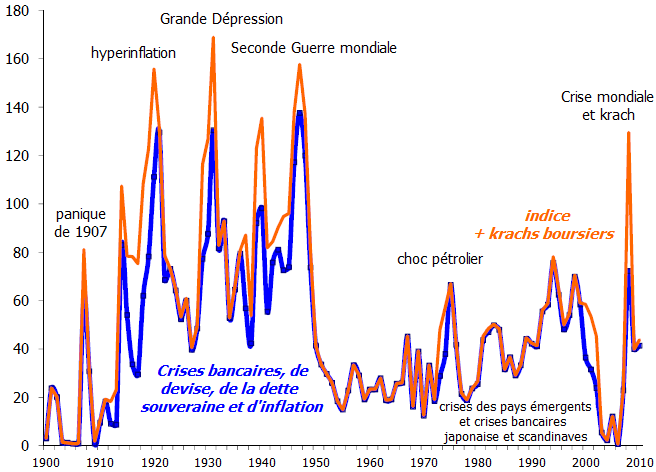
GRAPHIQUE 1  Fréquence des crises bancaires, des crises de devise, des crises de dette souveraine, des crises d’inflation et des krachs boursiers dans le monde
Reinhart-Rogoff--indices-crises-et-krachs-boursiers.png

source : Reinhart et Rogoff (2013)

Ils rappellent tout d’abord que de nombreuses crises financières, dans les pays émergents, comme dans les pays avancés, résultent d’une « libéralisation financière devenue folle ». Les phases de forte croissance du secteur financier sont synchrones avec des hausses rapides de l’endettement privé. Inversement, les crises sont relativement peu fréquentes lors des périodes de répression financière, en particulier entre 1945 et 1979 (cf. graphique 1). La répression financière inclut le crédit consenti au gouvernement par des institutions domestiques captives, le plafonnement des taux d’intérêt, le contrôle des mouvements transfrontaliers de capitaux et généralement un renforcement des liens entre le gouvernement et les banques domestiques. Les autorités publiques adoptent souvent ces mesures pour dissimuler une restructuration de dette. Comme le soutiennent Reinhart et Rogoff, elles se révèlent en outre particulièrement efficaces pour maintenir la stabilité financière : parce qu’elles découragent les excès financiers, elles sont historiquement associées à une moindre fréquence des crises financières.

GRAPHIQUE 2  Dette publique brute en % du PIB

Reinhart-Rogoff--dette-publique.png

source : Reinhart et Rogoff (2013)

Les deux auteurs donnent ensuite un aperçu de l’ampleur des problèmes d’endettement auxquels font aujourd’hui face les économies avancées, tout en soulignant que les diverses mesures ne peuvent que les sous-estimer. Par exemple, le fardeau de la dette publique s’est significativement accru avec les déficits budgétaires creusés dans le sillage de la Grande Récession (cf. graphique 2). Si les pays émergents ont commencé à se désendetter à la fin des années quatre-vingt-dix (en l’occurrence, suite à la crise asiatique), la dette publique atteint dans les pays avancés des niveaux qui n’avaient pas été vus depuis la fin de la Seconde Guerre mondiale.

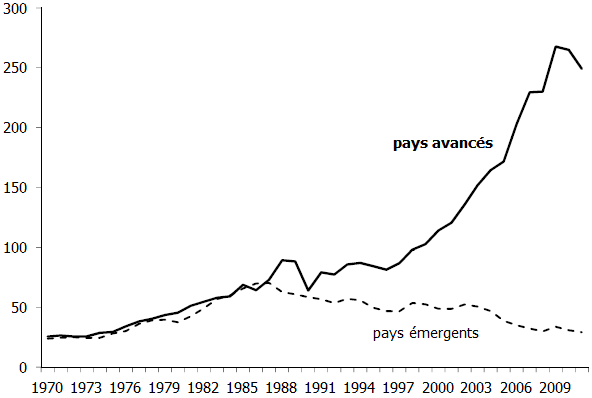
GRAPHIQUE 3  Dette externe brute en % du PIB pour 22 pays avancés et 25 pays émergents
Reinhart-Rogoff--dette-externe.png

source : Reinhart et Rogoff (2013)

Reinhart et Rogoff considèrent également la dette externe comme un indicateur important pour juger de la vulnérabilité des économies (cf. graphique 3). Récemment, les pays émergents ont eu tendance à réduire leur dette externe, tandis que celle-ci augmentait dans les pays avancés, en particulier au sein de la zone euro. Il s’agit d’un indicateur important car les frontières entre dette publique et dette privée ont tendance à se brouiller lors d’une crise. Si Reinhart et Rogoff jugent la distinction entre dette externe et la dette domestique importante, c’est parce que les pays disposent d’une plus large gamme d’options de défaut avec une dette domestique émise en devise domestique qu’avec une dette externe libellée en devises étrangères, notamment la répression financière et l’inflation. 

GRAPHIQUE 4  Crédit domestique privé en % du PIB pour 22 pays avancés et 28 pays émergents

Reinhart-Rogoff--dette-privee.png

source : Reinhart et Rogoff (2013)

Enfin, les deux auteurs observent l’évolution de la dette du secteur privée. Celle-ci a véritablement explosé avant la crise financière (cf. graphique 4). A long terme, elle présente une tendance fortement haussière en raison de la globalisation et de l’innovation financières. Avec l’assouplissement des politiques conjoncturelles et le creusement des déficits publics, le désendettement privé a été limité dans les économies avancées, ce qui a certes permis de réduire la gravité de la crise mondiale, mais retarde l’instant où le désendettement arrivera à son terne.

Lorsqu’ils observent ces deux derniers siècles, Reinhart et Rogoff constatent que c’est à travers la croissance économique, l’austérité budgétaire, le défaut ou la restructuration, l’inflation et la répression financière que les pays ont su durablement réduire leurs ratios dette sur PIB. Si la première solution est la plus populaire, c’est également la plus difficile à mettre en œuvre. Les perspectives de croissance semblent particulièrement faibles dans les économies avancées. Actuellement, les décideurs politiques des pays avancés ont eu tendance à écarter la restructuration et la répression financière comme solutions, alors même que cette dernière était intensivement utilisée au sortir de la Seconde Guerre mondiale. Les périodes au cours de l’histoire où la dette publique atteignait des niveaux élevés ont été marquées par de fréquentes restructurations de dette.

Reinhart et Rogoff se penchent en particulier sur un épisode de l’entre-deux-guerres au cours duquel les défauts et effacements de dette ont joué un rôle important dans l’allègement des ratios d’endettement. Plusieurs pays européens s’étaient fortement endettés vis-à-vis des Etats-Unis lors de la Première Guerre mondiale et surtout immédiatement après celle-ci. En 1934, ils obtiennent auprès des Etats-Unis une annulation de leur dette. Le montant de ces allègements de dette a été considérable. En l’occurrence, la France et le Royaume-Uni ont pu réduire d’un quart leur ratio dette sur PIB. Ces defaults collectifs sur la dette de la Première Guerre mondiale ont représenté entre 15 et 20 % du PIB américain. Les Etats-Unis avaient eux-mêmes fait défaut sur leur dette souveraine en avril 1933. Ces épisodes ont permis de fortement réduire le fardeau d’endettement que les pays avancés avaient accumulé au sortir de la Première Guerre mondiale.

Comme les montants d’endettement sont aujourd’hui plus élevés que durant l’entre-deux-guerres, Reinhart et Rogoff jugent que les pays avancés, en particulier ceux de la périphérie européenne, devront nécessairement procéder à d’amples restructurations de dette. En l'occurrence, une mutalisation des dettes souveraines allègerait fortement le fardeau des pays européens. En persistant à ne voir l'austérité budgétaire et le retour hypothétique de la croissance comme les deux seules options possibles, les autorités publiques risquent de perdre la crédibilité qu'elles désirent souvegarder et finalement d'accroître les coûts de l'ajustement à venir. Pour l'ensemble des pays développés, le retour à la répression financière apparaît non seulement nécessaire pour faciliter le processus de désendettement en maintenant les taux d’intérêt au niveau le plus faible possible, mais il permettra également de protéger les économies d’une nouvelle poussée d’instabilité financière. Pour les deux auteurs, les économies avancées semblent effectivement s'orienter vers la répression financière depuis la Grande Récession.


Référence

REINHART, Carmen M., & Kenneth S. ROGOFF (2013), « Financial and sovereign debt crises: Some lessons learned and those forgotten », IMF working paper, décembre.

Partager cet article
Repost0
23 décembre 2013 1 23 /12 /décembre /2013 11:35

C’est habituellement la littérature hétérodoxe qui relie les crises aux changements dans la répartition des revenus. Par exemple, plusieurs auteurs marxistes et post-keynésiens ont récemment suggéré que la hausse des inégalités observée ces dernières décennies (aussi bien aux Etats-Unis que dans de nombreux pays avancés) trouve une responsabilité dans la Grande Récession. De façon plus surprenante, des économistes plus mainstream ont également prêté un rôle majeur aux inégalités dans l’accumulation des déséquilibres qui ont conduit à la crise du crédit subprime [1]. Des économistes de l'OFCE, Jean-Luc Gaffard et Francesco Saraceno (2009), considèrent la déformation dans le partage des revenus comme l'une des causes réelles de la crise financière. Raghuram Rajan (2010) a été l’un des premiers à suggérer aux Etats-Unis que le recours à l’emprunt a constitué un moyen pour les classes moyennes et populaires américaines de maintenir, voire même d’accroître leurs dépenses de consommation, dans un contexte où leurs revenus réels stagnaient. Rajan met particulièrement l’accent sur le rôle joué par la demande de crédit : le creusement des inégalités aurait été à l’origine d’une pression politique, non pour renverser les inégalités, mais plutôt pour encourager l’emprunt afin de soutenir la demande et la création d’emplois. D’autres auteurs estiment plutôt que le principal vecteur a été un relèvement de l’offre de crédit provoqué par la dérégulation financière. Michael Kumhof et Romain Ranciere (2010), ont été les premiers à modéliser la relation entre les inégalités de revenu et l’instabilité financière pour expliquer la crise du crédit subprime. Ces deux économistes du FMI cherchent à montrer que la crise financière a résulté à la fois d’un accroissement de l’offre et de la demande de crédit.

GRAPHIQUE 1  Inégalités de revenu et levier d’endettement des ménages (en %)

Kumhof--inegalites--dette-des-menages.png

source : Kumhof et alii (2013)

Depuis 2010, cette thèse a été popularisée par plusieurs économistes, notamment Paul Krugman, Robert Reich, Nouriel Roubini et Joseph Stiglitz. Michael Kumhof et Romain Ranciere (2013) viennent d’actualiser leurs précédents travaux, cette fois-ci en compagnie de Pablo Winant. En observant les Etats-Unis, ils recensent cinq faits stylisés qui caractérisent à la fois la période précédant la Grande Dépression et celle précédant la récente Grande Récession. Premièrement, il y a un fort accroissement des inégalités de revenu avant les deux crises. Entre 1920 et 1928, la part du revenu détenue par les 5 % des ménages les plus aisés passa de 27,4 % à 34,8 %, tandis que sur la même période la dette des ménages fit plus que doubler en passant de 16,9 % à 37,1 % du PIB (cf. graphique 1). Entre 1983 et 2007, la part du revenu détenue par les 5 % des ménages les plus aisés passa de 21,8 % à 33,8 %, tandis que la dette des ménages doubla parallèlement en passant de 49,1 % à 98 % du PIB.

GRAPHIQUE 2  Ratios dette des ménages sur revenu entre 1983 et 2007 (en %)

Kumhof-ratios-dette-des-menages-sur-revenu.png

source : Kumhof et alii (2013)

Deuxièmement, au cours des deux épisodes, les ratios dette sur revenu des ménages se sont fortement accrus au niveau agrégé et cette hausse s’explique en grande partie par le surcroît d’endettement des 95 % des ménages les moins aisés. Le crédit à la consommation s’était en l’occurrence rapidement développé lors de l’entre-deux-guerres. La dette à la consommation représentait 4,6 % du revenu en 1919, puis 9,3 % en 1929. Les ménages ont eu davantage recours au crédit pour d’acheter des biens durables, en particulier des voitures. Les ménages les plus aisés pouvaient les acheter comptant, mais les classes moyennes ne purent les acquérir qu’en ayant recours au crédit. L’endettement privé s’est de nouveau fortement accru depuis les années quatre-vingt. En 1983, les 5 % des ménages les plus aisés étaient plus endettés que le reste de la population ; leur ratio dette sur revenu était supérieur de 20 points de pourcentage (cf. graphique 2). La situation s’est inversée au cours des décennies suivantes. Entre 1983 et 2007, le ratio dette sur revenu des 95 % des ménages les plus modestes est passé de 62,3 % à 147 %, alors que celui des 5 % des ménages les plus aisés a stagné sur la période, si bien qu’aujourd’hui les premiers sont deux fois plus endettés que les seconds.

GRAPHIQUE 3  Les inégalités de patrimoine

Kumhof-patrimoine-Kopczuk-Saez-Wolff.png

source : Kumhof et alii (2013)

Troisièmement, les 95 % des ménages les plus pauvres aux Etats-Unis ont vu leur part du patrimoine global décliner (cf. graphique 3). Selon les estimations de Wolff (1995), la part du patrimoine détenue par le 1 % des ménages les plus aisés passa de 36,7 % à 44,2 % entre 1922 et 1929. Selon les estimations réalisées par Kopczuk et Saez (2004), elle passa de 35,2 % à 39,1 % entre 1921 et 1927. Elle diminua à 36,8% en 1929, avant d’atteindre 40,3 % en 1930. Le partage du patrimoine s’est à nouveau détérioré en faveur des plus aisés à partir des années quatre-vingt. Entre 1983 et 2007, la part du patrimoine détenue par les 5 % des ménages les plus aisés passa de 42,6 % à 48,6 %. 

GRAPHIQUE 4  Part de la valeur ajoutée du secteur financier dans le PIB (en %)

Kumhof--taille-secteur-financier-sur-PIB.png

source : Kumhof et alii (2013)

Quatrièmement, la taille du secteur financier s’est élargie aux Etats-Unis avant chacune des deux crises (cf. graphique 4). Entre 1920 et 1928, la part du secteur financier dans le PIB passa de 2,8 % à 4,3 %. Entre 1983 et 2007, elle passa de 5,5 % à 7,9 %. Cinquièmement, l’accroissement des niveaux d’endettement s’est accompagné d’une élévation du risque de crises financières. En outre, les crises furent toutes deux caractérisées par des taux de défaut de paiement très élevés des ménages. 

Kumhof et ses coauteurs (2013) reproduisent alors ces cinq faits stylisés dans un modèle d’équilibre général stochastique. Dans leur modélisation, les ménages se répartissent entre, d’un côté, les 5 % des ménages les plus aisés et, d’autre part, le reste des ménages. Ils simulent alors des chocs sur le partage des revenus sur plusieurs décennies. Les ménages à haut revenu ne dépensent pas la totalité de leur revenu disponible en consommation, mais en utilisent une large partie pour accumuler des actifs financiers. En l’occurrence, ces derniers sont adossés sur les prêts accordés aux autres ménages. En accumulant des actifs financiers, les ménages à haut revenu permettent au reste de la population de soutenir ses dépenses de consommation malgré la détérioration de sa part du revenu. La hausse résultante du ratio d’endettement des ménages les plus modestes est source de fragilisation financière pour l’ensemble de l’économie, si bien qu’une crise financière devient de plus en plus probable. La crise est caractérisée par des défauts de paiement massifs parmi les ménages et une contraction brutale de la production de même ampleur que ce qui a été observé aux Etats-Unis lors de la récente crise financière. 

Entre 1936 et 1944, les inégalités de revenu ont fortement diminué aux Etats-Unis, ainsi que les niveaux de dette privée. Si les inégalités de revenu refluaient à nouveau aujourd’hui, cela réduirait le levier d’endettement des ménages et par là la probabilité qu’éclate une crise financière. Non seulement leur persistance, en contraignant la demande globale, pourrait expliquer pourquoi la reprise actuelle est si lente aux Etats-Unis, mais elle signifie surtout que le risque d’instabilité financière reste particulièrement élevé.


[1] cf. Thomas Goda pour une revue de la littérature en langue anglaise. L’auteur distingue précisément quel rôle les théories marxiste, post-keynésienne et mainstream donnent respectivement aux inégalités de revenu dans les crises financières et en particulier dans la crise du crédit subprime. 


Références

GAFFARD, Jean-Luc Gaffard, & Francesco SARACENO (2009), « Redistribution des revenus et instabilité.  À la recherche des causes réelles de la crise financière », in Revue de l'OFCE, n° 110.

GODA, Thomas (2013), « The role of income inequality in crisis theories and in the subprime crisis », Post Keynesian Economics Study Group, working paper, n° 1305, mai.

KOPCZUK, Wojciech, & Emmanuel SAEZ (2004), « Top wealth shares in the United States: 1916-2000: Evidence from estate tax returns », in National Tax Journal, vol. LVII, n° 2, juin.

KUMHOF, Michael & Romain RANCIÈRE (2010), « Inequality, leverage and crises », IMF working paper, n° 10/268.

KUMHOF, Michael, Romain RANCIÈRE & Pablo WINANT (2013), « Inequality, leverage and crises: The case of endogenous default », IMF working paper, n° 13/249, 17 décembre.

RAJAN, Raghuram G. (2010), Fault Lines: How Hidden Fractures Still Threaten the World Economy.

WOLFF, Edward N. (1995), Top Heavy: A Study of the Increasing Inequality of Wealth in America.

Partager cet article
Repost0
15 décembre 2013 7 15 /12 /décembre /2013 18:43

La baisse des prix observée sur les marchés immobiliers américains à partir de 2006 a profondément déstabilisé le système financier l’année suivante, avant de faire basculer les Etats-Unis et l’économie mondiale dans la récession en 2008. Un déclin des prix d’actifs (par exemple, l’éclatement d’une bulle immobilière ou boursière) entraîne une chute cumulative du crédit, de l’investissement et de la production. Dans le cas de la récente crise immobilière, ce sont avant tout les ménages qui furent affectés par la baisse des prix, notamment car ils se sont endettés pour acquérir leur logement. Ils ont alors fortement baissé leurs dépenses pour se désendetter et réduit par conséquent les débouchés pour les entreprises. La baisse des prix d’actifs est d’autant plus dommageable à l’activité qu’elle déstabilise également le système financier : avec la baisse du prix des actifs qu’elles possèdent et la multiplication des défauts de paiement de leurs clients, les banques rationnent le crédit et sont davantage susceptibles de faire faillite, ce qui amplifie la contraction de l’activité. 

Par conséquent, les autorités publiques ont cherché à soutenir les prix de l’immobilier, notamment à travers un assouplissement sans précédents de la politique monétaire. Leur hausse est susceptible d’améliorer les bilans des ménages et de les inciter à consommer via les effets de richesse. Face à une plus forte demande, les entreprises sont de leur côté incitées à investir et à embaucher davantage, ce qui stimule à nouveau la demande et consolide la reprise. En outre, cette nécessité d’accroître les prix immobiliers apparaît d’autant plus impérieuse que les pays avancés semblent être confrontés depuis quelques décennies à une « stagnation séculaire » pour reprendre les termes de Larry Summers, soit en d’autres termes un déficit chronique de demande global. Dans ce contexte, peut-être qu’aujourd’hui seules les bulles sont susceptible de générer suffisamment de demande pour ramener et maintenir les économies avancées au plein emploi.

Le cycle des prix d’actifs et ses répercussions sur l’économie ont été modélisés à plusieurs reprises, notamment par Ben Bernanke et Mark Gertler (1989) à travers le concept d’accélérateur financier ou encore par Nobuhiro Kiyotaki et John Moore (1997). Si ces auteurs rendent compte des coûts macroéconomiques associés à l’effondrement des prix d’actifs, ils considèrent par contre leur hausse comme favorable à l’investissement productif. En effet, la théorie suggère plusieurs canaux à travers lesquels une hausse des prix d’actifs influence l’investissement. Par exemple, les problèmes d’aléa moral limitent le montant de crédit que peuvent emprunter les entreprises, puisque les banques sont réticentes à prêter si elles ne sont pas convaincues que l’emprunteur utilisera le crédit à un autre usage que celui annoncé. Pour inciter les banques à leur accorder un crédit, les entrepreneurs peuvent mettre leur propre argent en jeu ou utiliser les actifs de l’entreprise comme collatéraux, auquel cas la hausse de leur prix augmentera la capacité d’emprunt de l’entreprise et lui permettra d’accroître ses dépenses d’investissement. Comme les banques détiennent également des actifs, la hausse de leurs prix les incite d’autant plus à prêter. De tels modèles suggèrent ainsi qu’une bulle immobilière est susceptible de stimuler l’investissement en incitant les banques à prêter davantage.

C’est précisément cette idée que Indraneel Chakraborty, Itay Goldstein et Andrew MacKinlay (2013) remettent en cause. Selon eux, la hausse des prix d’actifs est susceptible de dégrader l’investissement productif via des effets d’éviction. Par exemple, la hausse du prix de l’immobilier va conduire à allouer des ressources matérielles, financières et humaines à des usages autres que productifs. Pour arriver à cette conclusion, les auteurs considèrent la période comprise entre 1988 et 2006 et observent l’impact de la bulle immobilière sur l’ensemble de l’économie. Ils constatent que les banques présentes dans les secteurs immobiliers les plus dynamiques tendent à accorder davantage de prêts hypothécaires, mais aussi à réduire les prêts commerciaux. Les entreprises qui empruntent auprès de ces banques investissent significativement moins que les autres.

Ces résultats amènent Chakraborty et ses coauteurs à nuancer l’idée qu’il faille aujourd’hui soutenir la hausse des prix de l’immobilier pour accélérer la reprise de l’activité. Si cette hausse est susceptible d’inciter les ménages à dépenser davantage, elle détériore également les capacités d’emprunt des entreprises, ce qui contraint fortement l’investissement productif. Les bulles ne conduisent donc pas à stimuler la croissance potentielle des économies, mais peut-être au contraire à la dégrader. La récurrence des bulles ces dernières décennies pourrait alors offrir une explication (tout du moins partielle) à la grande stagnation et à la tendance baissière que certains auteurs comme Antonio Fatás (2013a, 2013b) ou Martin Wolf (2013) ont décelée dans l’investissement. De ce point de vue, il apparaît peu désirable de chercher à alimenter des bulles pour ramener l’économie au plein emploi, puisqu’elles contribuent précisément à maintenir les économies dans la stagnation séculaire. 


Références

BERNANKE, Ben S., & Mark GERTLER (1989), « Agency costs, net worth, and business fluctuations », in American Economic Review, vol. 79.

CHAKRABORTY, Indraneel, Itay GOLDSTEIN & Andrew MACKINLAY (2013), « Do asset price bubbles have negative real effects? », document de travail, 5 novembre.

FATÁS, Antonio (2013a), « Bubbles, interest rates and full employment », Antonio Fatás on the Global Economy (blog), 19 novembre.

FATÁS, Antonio (2013b), « Saving glut or investment dearth? », Antonio Fatás on the Global Economy (blog), 22 novembre.

KIYOTAKI, Nobuhiro, & John MOORE (1997), « Credit cycles », in Journal of Political Economy, vol. 105.

WOLF, Martin (2013), « Why the future looks sluggish », in Financial Times, 19 novembre.

Partager cet article
Repost0

Présentation

  • : D'un champ l'autre
  • : Méta-manuel en working progress
  • Contact

Twitter

Rechercher