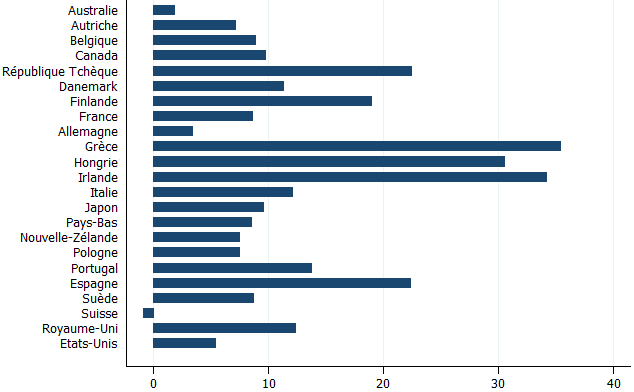Overblog Tous les blogs Top blogs Économie, Finance & Droit Tous les blogs Économie, Finance & Droit
Suivre ce blog Administration + Créer mon blog
MENU
21 juin 2014 6 21 /06 /juin /2014 17:43

Les analyses empiriques et les théories modernes suggèrent que la croissance économique dépend de la diffusion et de l’absorption des nouvelles techniques, mais celles-ci exigent des compétences, non seulement pour les créer, mais aussi pour les utiliser [Mokyr, 2013]. L’innovation et la diffusion des techniques dépendraient donc étroitement du capital humain et notamment de l'éducation scolaire. Par exemple, Edward Glaeser, Rafael LaPorta, Florencio López-de-Silanes et Andrei Shleifer (2004) ont critiqué l’idée selon laquelle les différences en termes d’institutions seraient essentielles pour expliquer les différences dans la performance économique ; en fait, selon eux, les différences en termes de développement économique observées entre les pays s’expliqueraient avant tout par des différences en termes de scolarité.

Pourtant, si le capital humain est aujourd’hui un puissant indicateur avancé pour le développement économique, il n'y a pas consensus sur le rôle qu'il a joué lors de la révolution industrielle. Cette dernière désigne la période d’industrialisation qui débuta au dix-huitième siècle et qui fut marquée par de profondes avancées technologiques, notamment avec l’invention de la machine à vapeur. Avec la révolution industrielle, les économies sont sorties de la stagnation pour enfin connaître la croissance économique. Les pays qui en furent le théâtre acquirent dès le dix-neuvième siècle un avantage substantiel et durable sur le reste du monde en termes de développement économique. Les raisons de cette grande divergence (great divergence) dans les trajectoires de développement demeurent encore toutefois imprécises.

Pour l’Angleterre, le meneur technologique lors de la révolution industrielle, l’éducation scolaire semble ne pas avoir contribué à la croissance économique, du moins pas aux premières étapes de l’industrialisation [Mitch, 1999]. Le taux d’alphabétisation de la Grande-Bretagne s’élevait à environ 60 % pour les hommes et à 40 % pour les femmes, c’est-à-dire à des niveaux très proches de ceux de la Belgique, légèrement plus élevés que ceux de la France, mais bien plus faibles que ceux des Pays-Bas et de l’Allemagne. Diverses raisons ont été alors avancées pour expliquer le leadership technologique de l’Angleterre, notamment les institutions (avec le système de droits de propriété et en l’occurrence des brevets qui auraient incité les agents à se lancer dans l’activité entrepreneuriale et l’innovation), la géographie (avec les dotations en ressources naturelles comme le charbon), la colonisation, la culture et tout simplement la chance.

En revanche, les données empiriques sont plus nuancées en ce qui concerne le rôle du capital humain pour les pays suiveurs. Si certains auteurs suggèrent qu’il n’a pas été un moteur déterminant dans le rattrapage au cours du dix-neuvième siècle, d’autres affirment le contraire : une fois les nouvelles techniques apparues en Grande-Bretagne, le capital humain s’est peut-être révélé crucial en facilitant leur adoption par les pays suiveurs. En l’occurrence, Sasha Becker, Erik Hornung et Ludger Woessmann (2011) montrent que l’évolution de l’emploi dans les secteurs industriels de la Prusse du dix-neuvième siècle s’explique assez finement par les données relatives à l’éducation primaire (sauf pour le secteur du textile). Bref, l’avantage éducationnel dont jouissait la Prusse lui permit d’amorcer son rattrapage sur l’Angleterre. Dans un article précédent, Sasha Becker et Ludger Woessmann (2009) étaient revenu sur la thèse wébérienne selon laquelle l’éthique protestant aurait joué un rôle crucial dans l’apparition (de l’esprit) du capitalisme moderne. Ils constataient que l’avantage éducationnel de la Prusse s’expliquait en partie par la religion. En l’occurrence, le luthéranisme aurait stimulé le développement économique en favorisant l’éducation.

Ces résultats s’appliqueraient également aujourd’hui : le capital humain et, plus précisément, l’éducation de masse ne joueraient pas forcément un rôle important pour la croissance des pays les plus avancés technologiquement, ceux qui sont présents sur la « frontière technologique ». Elle se révélerait par contre essentielle pour les pays en retard de développement en leur permettant d’absorber les techniques les plus avancées et de se rapprocher ainsi de la frontière technologique.

Pour Joel Mokyr (2005, 2013), les études cherchant à évaluer l’importance du capital humain pour la croissance économique ont trop souvent tendance à se focaliser sur la seule éducation scolaire, alors que l’apprentissage et d’autres manières plus informelles pour acquérir du capital humain joueraient selon lui un rôle plus important. Par exemple, d’après Morgan Kelly, Joel Mokyr et Cormac Ó Gráda (2013), c’est parce qu’elle disposait d’une main-d’œuvre d’une meilleure qualité que la Grande-Bretagne a pu jouer son rôle de meneuse lors de la Révolution industrielle. Parce qu’ils étaient mieux nourris que les travailleurs continentaux, les travailleurs britanniques ont été d’une plus grande taille et en meilleure santé. Ils disposaient d’une plus grande force physique et de meilleures capacités cognitives, donc d’une plus forte productivité. En outre, la distribution des aptitudes et de la dextérité était asymétrique : il existait un relativement large contingent de travailleurs qualifiés. Si ce contingent a pu être doté de fortes compétences, c’est grâce à un système efficace d’apprentissage des jeunes travailleurs, ce qui suggère que les institutions ont effectivement joué un rôle décisif dans l’industrialisation précoce de l’Angleterre.

Poursuivant certaines intuitions de Joel Mokyr (2005), Mara Squicciarini et Nico Voigtländer (2014) font la distinction entre le capital humain moyen (c’est-à-dire les compétences des travailleurs) et le savoir supérieur (celui des ingénieurs et entrepreneurs au sommet de la distribution des compétences). Dans leur modélisation, les compétences des travailleurs accroissent la productivité locale dans une technologie donnée, tandis que le savoir scientifique rend les entrepreneurs capables de se maintenir avec une frontière technologique rapidement changeante. Par conséquent, si la présence locale d’élites de savoir peut ne pas être importante dans l’ère préindustrielle, elle peut ensuite constituer un moteur de la croissance, mais les compétences des travailleurs ne sont alors cruciales dans aucune des deux périodes. Pour évaluer la présence géographique des élites du savoir Squicciarini et Voigtländer ont alors utilisé les abonnements à l’Encyclopédie de Diderot et d’Alembert, un ouvrage qui cherchait à rendre compte du savoir scientifique et technologique disponible à l’époque. Ils montrent que la densité d’abonnements dans chaque ville est un puissant indicateur avancé de la croissance urbaine après 1750, soit le début de la révolution industrielle, mais pas avant. Des mesures alternatives de développement confirment cette dynamique : la taille des soldats et l’activité industrielle sont fortement corrélées avec la densité d’inscriptions après, mais pas avant, 1750. D’un autre côté, l’alphabétisation ne prédit pas la croissance, ce qui confirme à nouveau les résultats obtenus par les précédentes études. Finalement, les auteurs utilisent les données provenant d’une enquête sur les entreprises françaises menée en 1837 pour confirmer leur mécanisme théorique : le savoir supérieur accroît la productivité dans les secteurs utilisant les nouvelles technologies. En effet, les entreprises présentes dans les secteurs modernes furent plus productives dans les régions ayant une forte densité d’abonnements. Cela dit, Squicciarini et Voigtländer ne rejettent pas l’idée que des facteurs tels que la culture, les institutions ou la géographie aient pu jouer un rôle plus fondamental pour amorcer la révolution industrielle.


Références

BECKER, Sascha O., & Ludger WOESSMANN (2009), « Was Weber wrong? A human capital theory of protestant economic history », in Quarterly Journal of Economics, vol. 124, n° 2.

BECKER, Sascha O., Erik HORNUNG & Ludger WOESSMANN (2011), « Education and human capital in the Industrial Revolution », in American Economic Journal: Macroeconomics, vol. 3, n° 3.

GLAESER, Edward L, Rafael LAPORTA, Florencio LÓPEZ-DE-SILANES & Andrei SHLEIFER (2004), « Do institutions cause growth? », in Journal of Economic Growth, vol. 9, n° 3.

KELLY, Morgan, Joel MOKYR & Cormac Ó GRÁDA (2013), « Precocious Albion: A new interpretation of the British Industrial Revolution », working paper.

MITCH, David (1999), « The role of education and skill in the British Industrial Revolution », in Joel Mokyr (dir.), The British Industrial Revolution: An Economic Perspective, Westview Press.

MOKYR, Joel (2005), « The intellectual origins of modern economic growth », in Journal of Economic History, vol. 65, n° 2.

MOKYR, Joel (2013), « Human capital, useful knowledge, and long-term economic growth », in Economia politica, vol. 3.

Partager cet article
Repost0
10 juin 2014 2 10 /06 /juin /2014 18:16

Les théories dominantes en économie suggèrent qu’il existe un niveau de production utilisant au-maximum les ressources de l’économie tout en garantissant la stabilité des prix : le niveau de production potentielle. Rien n’assure toutefois que la production viendra naturellement à son niveau potentiel : il peut y avoir des déséquilibres et ceux-ci peuvent être cumulatifs, éloignant toujours davantage l’économie de son potentiel. Dans ce contexte, le rôle de l’Etat et de la banque centrale est d’utiliser les politiques conjoncturelles pour faire varier la demande globale et maintenir la production au plus proche de son potentiel. Si la production est au-dessus de son potentiel, l’économie subit des tensions inflationnistes, auquel cas les autorités publiques devront adopter des politiques restrictives pour réduire la demande globale. Ou alors, elles adoptent des politiques structurelles pour accroître le potentiel de croissance. Inversement, si la production est en-dessous de son potentielle, l’économie s’éloigne de son plein emploi et subit des pressions déflationnistes. Les autorités publiques doivent alors adopter des politiques expansionnistes pour stimuler la demande globale. C’est précisément ce qui s’est passé lors de la crise du crédit subprime et de la Grande Récession qui en a résulté : l’économie mondiale a connu une forte remontée des taux d’épargne, comme les agents privés ont cherché à se désendetter. Les Etats ont alors adopté des plans de relance budgétaire, tandis que les banques centrales ont ramené leurs taux directeurs au plus proche de zéro avant d’opter pour des mesures « non conventionnelles » comme l’assouplissement quantitatif et le forward guidance.

Toutefois, non seulement il est à craindre que les plans de relance budgétaire n’aient pas été suffisamment amples pour ramener les économies au plein emploi (comme le suggèrent les taux de chômage persistant à des niveaux élevés), mais de nombreux Etats, en particulier ceux de la « périphérie » de la zone euro, ont adopté des plans d’austérité budgétaire, réduisant encore davantage la demande globale. D’autre, la production potentielle n’est pas sans être influencée par la conjoncture proprement dite ; loin d’être purement déterminée du côté de l’offre, elle est affectée par l’évolution de la demande : plus l’économie demeure en-deçà de son potentiel, plus le potentiel se contracte via des mécanismes qualifiés d’« hystérèse ». Lorsque la demande est faible, les entreprises réduisent leurs investissements, que ce soit dans l’accumulation de capital proprement dite, dans l’innovation ou encore dans la formation de leur personnel. En outre, si le chômage généré par la Grande Récession était initialement un chômage conjoncturel, qui aurait pu refluer grâce aux relances budgétaire et monétaire, il tend peu à peu à devenir structurel : par exemple, plus les chômeurs passent de temps au chômage, moins ils deviennent productifs et plus leurs chances d’être réembauchés se réduisent [Blanchard et Summers, 1987]. Or, un chômage structurel est bien plus difficile à réduire qu’un chômage conjoncturel. Autrement, les récessions ont un impact durable sur la trajectoire de l’économie, donc les autorités publiques doivent agir massivement et rapidement lors des retournements de l’activité.

GRAPHIQUE 1  Productions courante, potentielle et tendancielle (normalisées pour l’année 2000)

Laurence-Ball--pertes-en-production-potentielle-OCDE.png

source : Ball (2014)

Jane Haltmaier (2012) avait observé si la croissance potentielle était affectée par les récessions, que ces dernières soient ou non associées à une crise financière. Plus récemment, Robert Hall (2014) a observé les répercussions à long terme de la Grande Récession sur l’économie américaine. Laurence Ball (2014) a quant à lui estimé les répercussions à long terme de la récente crise financière mondiale sur la production de 23 pays avancés. Il compare les estimations courantes de la production potentielle réalisées par l’OCDE et le FMI avec la trajectoire du potentiel d’après 2007. Les pertes en production potentielle sont quasiment nulles en Allemagne, en Australie et en Suissen tandis qu’elles s’élèvent à plus de 30 % en Grèce, Hongrie et Irlande. La perte en potentiel de la France s’élevait à 7,5 % en 2013 et devrait atteindre 8,6 % en 2015. D’après les données de l’OCDE, la perte moyenne, pondérée selon la taille des économies, était de 7,2 % en 2013 et devrait s’élever à 8,4 % en 2015, soit 4.300 milliards de dollars. Les données du FMI suggèrent des pertes encore plus élevées. En moyenne, la production actuelle est inférieure de 9,74 % à la production potentielle en 2013. En 2015, l’écart de la production par rapport à sa trajectoire d’avant-crise est de 9,87 %, ce qui correspond à une perte de potentielle de 8,38 % et à un écart de 1,49 % entre la production potentielle et la production courante. En France, l’écart de production s’élevait à 2,7 % en 2013 et devrait s’élever à 3,1 % en 2015. Les chutes dans la production courante par rapport à ses tendances d’avant-crise ont réduit la production potentielle dans les mêmes proportions, ce qui suggère que les effets d’hystérèse ont été particulièrement puissants lors de la Grande Récession.

GRAPHIQUE 2  Pertes en production potentielle en 2015 (en %)

Laurence-Ball--perte-en-production-potentielle-OCDE-en-2015.png

source : Ball (2014)

Pour rattraper la trajectoire d’avant-crise et combler les pertes en production potentielle consécutives à la Grande Récession, il faudrait que le taux de croissance de la production potentielle soit supérieur à sa valeur d’avant-crise. Dans plusieurs pays, la production potentielle a chuté significativement sous sa trajectoire d’avant-crise, mais le taux de croissance de la production potentielle n’est pas loin de sa valeur d’avant-crise. Dans certains pays, le taux de croissance de la production potentielle est bien plus faible qu’auparavant, ce qui signifie que les pertes en production potentielle ne cessent de s’accroître au cours du temps : la production s’éloigne de plus en plus de sa trajectoire d’avant-crise. C’est en particulier le cas de l’Espagne, de la Finlande, de la Hongrie, de l’Irlande, de l’Italie, de la Pologne, du Portugal. En moyenne, pour l’ensemble des pays de l’OCDE, le taux de croissance de la production potentielle s’élevait à 2,39 % avant la Grande Récession, puis à 1,68 %. Pour la France, il s’élevait à 2,08 % avant la crise et devrait s’élever à 1,48 % en 2015.


Références

BALL, Laurence M. (2014), « Long-term damage from the Great Recession in OECD countries », National Bureau of Economic Research, working paper, n° 20185, mai.

BLANCHARD, Olivier, & Lawrence SUMMERS (1986), « Hysteresis in unemployment », in European Economic Review, vol. 31.

HALL, Robert E. (2014), « Quantifying the lasting harm to the U.S. economy from the financial crisis », National Bureau of Economic Research, working paper, n° 20183, mai.

HALTMAIER, Jane (2012), « Do recessions affect potential output? », Federal Reserve, international finance discussion paper, n° 1066.

Partager cet article
Repost0
6 juin 2014 5 06 /06 /juin /2014 22:59

Il y a quelques années, lorsque les turbulences prenaient une ampleur inédite et que les économies avancées basculaient dans leur plus grave crise économique depuis la Grande Dépression, les responsables politiques et les économistes ne sont pas parvenus à se concilier pour déterminer les politiques à adopter. Aujourd'hui, alors même que les pays avancés connaissent une faible reprise, il n'y a toujours pas consensus. Et pour cause : il y a de multiples interprétations de la crise.

A un extrême, selon une conception que l’on peut qualifier d’« interventionniste », la Grande Récession résulte d’une insuffisance de la demande globale : les agents privés, surendettés, ont cherché à se désendetter, si bien qu’ils ont réduit leurs dépenses. Parmi eux, les banques cessent de prêter pour restaurer leur bilan. Voyant leurs débouchés et le crédit se tarir, les entreprises sont amenées à licencier du personnel et à réduire leur investissement, ce qui aggrave en retour la contraction de la demande et complique finalement le désendettement des ménages. Le risque, dans une telle situation, serait que l’économie bascule dans la déflation, ce qui alourdirait encore le fardeau de la dette et la contraction de l’activité. Une action des autorités publiques est alors nécessaire pour contrer les pressions déflationnistes et ramener l’économie au plein emploi.

A un autre extrême, selon une conception que l’on peut qualifier de « liquidationniste », la Grande Récession est un ajustement nécessaire qui permet d’apurer l’économie de ses excès passés. Les politiques monétaires extrêmement accommodantes du milieu des années deux mille ont conduit à une expansion excessive du crédit, des prises de risque inconsidérée et à une hausse insoutenable des prix d'actifs. Parce qu’elles ont été inefficaces dans le financement de l'activité, plusieurs banques auraient dû faire faillite lorsque la bulle immobilière a éclaté. Dans ce contexte, toute intervention des autorités publiques et en particulier des banques centrales qui viserait à générer de la demande ne peut que désinciter les agents à se désendetter. Par conséquent, les renflouements des établissements bancaires et les politiques expansionnistes ne permettent pas à l’économie de renouer avec une croissance soutenable et tendent au contraire à retarder la reprise. C’est bien cette perspective qu’embrasse la Banque des Règlements Internationaux lorsque celle-ci préconise une normalisation rapide des politiques monétaires : en maintenant leurs taux directeurs trop longtemps trop bas, les banques centrales traceraient la voie à une nouvelle crise financière en incitant les agents privés à s’endetter et à multiplier les prises de risque. Bref, les banques centrales répéteraient ainsi le scénario du milieu des années deux mille. 

Cette opposition s’explique notamment par le rôle que chaque perspective donne à l’épargne. La perspective interventionniste a été particulièrement développée par les keynésiens. Dans leur optique, l’épargne est nocive à la croissance. Le revenu est généré par la production, or les entreprises produisent car elles s’attendent à vendre. Si les ménages cherchent à davantage épargner, ils réduisent leurs dépenses, donc les débouchés des entreprises. Ces dernières réduisent alors leur production, donc les flux de revenus, et licencient. C’est le paradoxe de l’épargne : en désirant davantage épargner, les ménages finissent par s’appauvrir. Or, l’économie peut rester durablement éloignée de son plein emploi, car les entreprises ne sont pas incitées à embaucher et à investir tant qu’elles anticipent une faible demande, tandis que les ménages sont réticents à accroître leurs dépenses de consommation tant que le chômage persiste. Par conséquent, si la demande privée est trop faible pour assurer le plein emploi, l’Etat et la banque centrale vont accroître la demande publique ou tout du moins stimuler la demande privée (via l'allègement de la fiscalité, l'extension des prestations sociales et la baisse des taux d'intérêt).

De son côté, la perspective liquidationniste est étroitement associée à l’Ecole autrichienne, notamment à Carl Menger, à Friedrich Hayek et à Roger Garrison. Ces auteurs (comme les néoclassiques) considèrent l’épargne comme essentielle à la croissance car elle finance l’investissement. Pour que la croissance soit soutenable, épargne et investissement doivent être égaux ; le niveau du taux d’intérêt qui équilibre ces deux agrégats correspond au taux d’intérêt naturel. Si les forces du marché sont libres d’exprimer les préférences intertemporelles des agents, elles vont amener le taux d’intérêt à son niveau naturel. Dans ce cadre, si un boom d’investissement s’accompagne d’un accroissement de l’épargne d’un même montant, alors il sera soutenable. Par contre, si en raison des actions des banques centrales le taux d’intérêt se retrouve en-deçà de son niveau naturel, il en résulte une expansion excessive du crédit, une mauvaise allocation des ressources et un boom insoutenable. D'un côté, les emprunteurs empruntent excessivement et des projets qui n’auraient pas dû être financés trouvent désormais un financement : il y a malinvestissement. De l'autre, les épargnants épargnent insuffisamment. Lorsqu’enfin les agents perçoivent plusieurs activités comme non rentables, celles-ci sont liquidées et la mauvaise allocation des ressources laisse place à une phase correctrice de réallocation des ressources : l’expansion (boom) laisse place à un effondrement (bust). Trop de capital et de travail ont été alloués aux nouveaux projets, donc les liquidations accroissent le stock non employé de biens capitaux et de travailleurs. La main-d’œuvre finira par être employée dans d’autres secteurs de l’économie, mais cette réallocation n’est pas immédiate. La récession apparaît comme un mal nécessaire pour apurer l’économie de ses excès passés et elle sera d’autant plus sévère que la suraccumulation de biens capitaux a été importante. Une intervention publique est inopportune, car celle-ci retarderait la reprise : tout nouvel assouplissement de la politique monétaire empêcherait le taux d’intérêt de revenir à son niveau naturel et ne pourrait donc générer qu’un boom précaire.

Paul Beaudry, Dana Galizia et Franck Portier (2014) cherchent à concilier les perspectives hayékienne et keynésienne des récessions, . Ils rappellent tout d’abord que les récessions américaines de ces 70 dernières années ont été généralement plus longues et plus sévères lorsqu’elles furent précédées par une forte accumulation de capital (qu’elles concernent les logements, les biens de consommation durable ou le capital productif). C’est le cas de la Grande Récession qui fut précédée par une bulle immobilière. Selon les auteurs, les liquidations entraînent des périodes où l’économie fonctionne de façon particulièrement inefficace. Des échanges socialement désirables ne sont alors pas réalisés. La demande agrégée est insuffisante car le risque de chômage incite les ménages à épargner selon un motif de précaution. Un processus multiplicateur est alors à l’œuvre, la baisse de la consommation amplifiant la chute initiale de la production et de l’emploi, si bien que l’activité surréagit à la liquidation. C’est précisément en raison de la hausse du chômage que la liquidation est socialement douloureuse. Les interventions visant à stimuler la demande agrégée font face à un arbitrage selon lequel la relance actuelle retarde le processus d’ajustement et donc prolonge les récessions. Certains d’entre elles se révèlent toutefois désirables, même si elles retardent une reprise. 


Références

BEAUDRY Paul, Dana GALIZIA & Franck PORTIER (2014), « Reconciling Hayek's and Keynes' views of recessions », National Bureau of Economic Research, working paper, n° 20101, mai.

GARRISON, Roger W. (2005), « The Austrian school », in Brian Snowdon & Howard Vane (dir.), Modern Macroeconomics. Its Origins, Development and Current State, Edward Elgar.

GLORIA-PALERMO, Sandye (2013), L’Ecole économique autrichienne, La Découverte. 

Partager cet article
Repost0

Présentation

  • : D'un champ l'autre
  • : Méta-manuel en working progress
  • Contact

Twitter

Rechercher