Overblog Tous les blogs Top blogs Économie, Finance & Droit Tous les blogs Économie, Finance & Droit
Suivre ce blog Administration + Créer mon blog
MENU
13 mai 2014 2 13 /05 /mai /2014 21:56

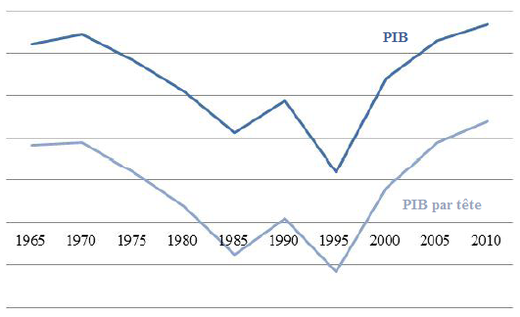
Les pays d’Afrique subsaharienne a connu pendant plusieurs décennies une véritable « tragédie de croissance » avec une croissance lente ou négative du PIB par tête. Divers facteurs comme le passé colonial, les conflits, la géographie, la malédiction des ressources naturelles ou le manque de capital humain contribueraient à les maintenir dans une trappe à pauvreté. The Economist qualifiait en 2000 l’Afrique de « continent sans espoir ». Pourtant, ce portrait a profondément changé depuis. La part de la population vivant avec moins de 1,25 dollar par jour est passée de 58 % en 2000 à 48 % en 2010, les taux de mortalité infantile ont diminué significativement et l’accès à l’éducation s’est significativement amélioré.  L’Afrique subsaharienne connaît des taux de croissance du PIB et du PIB par habitant sans précédents depuis le milieu des années quatre-vingt-dix (cf. graphique). Six des dix économies à avoir connu la plus forte croissance dans le monde au cours de la dernière décennie étaient subsahariens. Certains pays d’Afrique ont connu une croissance supérieure à 6 %, alors même que ces taux de croissance pourraient être sous-estimés. Alwyn Young (2012) a suggéré que le taux de croissance annuel moyen de la consommation en Afrique était récemment compris entre 3,4 et 3,7 %, si bien qu’il a pu parler de « miracle de la croissance africaine ». La Grande Récession en 2008 et 2009 n’a même eu qu’un impact limité sur les performances des pays d’Afrique subsaharienne. La question qui se pose naturellement est si cette accélération de la croissance est temporaire ou marque le début d’un décollage (takeoff) durable.

GRAPHIQUE  Taux de croissance du PIB et du PIB par tête des pays subsahariens (en %)
Cho-tien--Afrique-subsaharienne-croissance-PIB-par-tete.png

source : Cho et Tien (2014)

La forte croissance de l’Afrique subsaharienne a souvent été attribuée aux prix élevés des produits de base (notamment du pétrole et des minéraux). Ceux-ci auraient dopé les recettes et attiré les flux d’IDE. Les pays abondants en ressources naturelles (qu’il s’agisse ou non de pétrole) ont effectivement connu un essor significatif d’IDE entrants [Cho et Tien, 2014]. La Chine pourrait en l’occurrence avoir joué un rôle significatif dans le succès africain : elle importerait d’importantes quantités de matières premières et exporterait en retour des biens manufacturiers vers les pays subsahariens. La forte demande mondiale pour les ressources naturelles aurait accru les ressources budgétaires des Etats subsahariens et la démocratisation des pays africains aurait rendu plus probable que ces ressources financent l’investissement dans le capital humain et les infrastructures. Certes plusieurs régions dépendent en effet fortement des exportations subsahariennes. Pourtant plusieurs pays d’Afrique subsaharienne ont connu des taux de croissance élevés et d’importantes entrées d’IDE alors même qu’ils sont dépourvus de ressources naturelles. En l’occurrence, huit des douze pays à avoir connu la plus forte croissance en Afrique subsaharienne étaient pauvres en ressources naturelles [FMI, 2013].

Yoonyoung Cho et Bienvenue Tien (2014) ont examiné les sources de la croissance économique de 32 pays d’Afrique subsaharienne. Leur analyse suggère que la récente accélération de la croissance est largement associée à la croissance de la population en âge de travailler, à l’accumulation du capital et à la productivité totale des facteurs. La plus grande stabilité politique et la transformation structurelle semblent avoir contribué à la croissance de la productivité totale des facteurs. En l’occurrence, la moindre fréquence des conflits, le recul de la corruption et la meilleure gouvernance ont permis aux pays subsahariens de recevoir des flux plus importants d’aides et d’IDE [FMI, 2013]. L’essor des aides et les allègements de dette ont accru la marge de manœuvre des Etats et ces derniers ont alors davantage investi dans l’éducation et les infrastructures, tandis que les IDE ont stimulé l’investissement privé. 

Pour Margaret McMillan et Kenneth Harttgen (2014), la récente accélération de la croissance africaine s’explique effectivement par une transformation structurelle : entre 2000 et 2010, la part de la main-d’œuvre employée dans l’agriculture  a diminué d’environ 10 points de pourcentage, tandis que le part de la main-d’œuvre employée dans l’industrie augmentait de 2 points de pourcentage et celle employée dans les services augmentait de 8 points de pourcentage. Les précédentes études ont suggéré que l’agriculture est de loin le secteur le moins productif en Afrique et que le revenu et la consommation dans le secteur agricole sont moindres que dans tout autre secteur. Ainsi, comme la main-d’œuvre est passée de l’agriculture à faible productivité vers l’industrie et les services à plus haute productivité, cette réallocation s’est traduite par une hausse de la productivité de la main-d’œuvre. Selon les estimations de McMillan et Harttgen, elle expliquerait en l’occurrence la moitié de la croissance de la production par travailleur en Afrique. Ces déclins ont été plus rapides dans les pays où la part initiale de la main-d’œuvre employée dans l’agriculture a été la plus élevée et où les hausses des prix des matières premières se sont accompagnées d’une amélioration dans la qualité de la gouvernance. 

Pour McMillan et Harttgen, ces résultats sont cohérents avec les travaux de Theodore Schultz et d’Arthur Lewis. Ces derniers expliquaient pourquoi et comment l’agriculture pouvait rester un secteur à faible productivité malgré la croissance du revenu et de la productivité au niveau national. Dans le modèle de Lewis, la faible productivité agricole persiste jusqu’à ce que l’emploi non agricole s’accroisse suffisamment pour absorber la croissance de la population rurale. Schultz et Lewis considéraient que la persistance d’une faible productivité agricole était l’une des causes fondamentales de la pauvreté. Le processus de transformation structurelle jouerait alors un rôle crucial pour sortir les pays en développement de la pauvreté et permettre à leur niveau de vie de converger vers celui des pays avancés. En l’occurrence, selon McMillan et Harttgen, les pays subsahariens auraient su l’amorcer en profitant de la hausse des prix des matières premières et en améliorant la qualité de leur gouvernance. Toutefois la croissance du secteur manufacturier reste encore fortement contrainte par la faiblesse des marchés domestiques et l’insuffisance persistante des infrastructures : le mauvais état des routes freine les échanges, les pannes de courants pénalisent l’activité manufacturière, etc. [FMI, 2013 ; The Economist, 2013].


Références

CHO, Yoonyoung, & Bienvenue N. TIEN (2014), « Sub-Saharan Africa’s recent growth spurt: An analysis of the sources of growth », Banque mondiale, policy research working paper, n° 6862.

The Economist (2013), « No need to dig », 2 novembre.

FMI (2013), Regional Economic Outlook: Sub-Saharan Africa. Keeping the Pace, octobre. Traduction française, Perspectives économiques régionales : Afrique subsaharienne. Maintenir le rythme. Octobre 2013.

MCMILLAN Margaret S., &, Kenneth HARTTGEN (2014), « What is driving the ‘African growth miracle’? », NBER, working paper, n° 20077, avril.

YOUNG, Alwyn (2012), « The African growth miracle », in Journal of Political Economy, vol. 120, n° 4.

Partager cet article
Repost0
23 avril 2014 3 23 /04 /avril /2014 21:29

Les pays émergents ont retrouvé des taux de croissance particulièrement élevés au sortir de la Grande Récession. Leur croissance économique s’est toutefois fortement ralenti ces dernières années. D’après les dernières prévisions de l’OCDE, la croissance dans les pays qui ne sont pas membres de l’OCDE passera de 6,5 à 5 % entre la période 2010-12 et la période 2013-2015. Certains pays émergents font peut-être face à un ralentissement de leur croissance potentielle et plus largement sur des facteurs structurels. Au fur et à mesure qu’ils se développent, leur croissance repose de plus en plus sur le progrès technique et de moins en moins sur l’accumulation des facteurs. Or cette réorientation de leur modèle de croissance dépend de la mise en œuvre de politiques structurelles telles que l’investissement dans le capital humain, le développement des infrastructures et la réforme des institutions ; sans de telles réformes, les pays émergents sont susceptibles d’être piégés dans une trappe à revenu intermédiaire (middle-income trap).

Le ralentissement de la croissance des pays émergents s’explique aussi par des facteurs conjoncturels. D’une part, certains pays émergents ont adopté des politiques accommodantes et ils ont profité du boom des échanges internationaux avec la reprise de l’activité mondiale, mais ces effets stimulateurs se sont depuis dilués. D’autre part, plusieurs pays émergents ont vu des déséquilibres macrofinanciers s’accumuler en leur sein entre 2010 et 2012 en raison de conditions financières mondiales particulièrement accommodantes : avec la faiblesse des taux d’intérêt et des perspectives de croissance dans les pays avancés, les pays émergents ont bénéficié d’amples entrées de capitaux et celles-ci ont alimenté une hausse des prix d’actifs et une expansion du crédit. Le Brésil, la Chine, la Pologne et la Turquie ont notamment connu une expansion particulièrement rapide du crédit ces dernières années. Mais aujourd’hui, avec la poursuite de la croissance dans les pays avancés et la perspective d’un resserrement prochain de la politique monétaire américaine (le tapering de la Fed), les capitaux sont à nouveau susceptibles de refluer des pays émergents. Ces derniers risquent ainsi aujourd’hui de connaitre un arrêt soudain dans les entrées de capitaux. Avec celui-ci, les déséquilibres accumulés risquent de se dénouer violemment, avec l’effondrement des prix d’actifs, des dynamiques de déflation par la dette et le basculement des économies émergentes dans la récession.

GRAPHIQUE  Taux de croissance du PIB mondial (en %)

source : The Economist (2014)

Les pays qui ne sont pas membres de l’OCDE ont contribué aux deux tiers de la croissance mondiale entre 2010 et 2012. Non seulement la croissance est trop faible parmi les pays avancés pour que ceux-ci soient moteurs dans la croissance mondiale, mais ils pourraient voir leur actuelle reprise (déjà particulièrement lente) s’interrompre avec une crise du monde émergent pour les faire basculer dans une nouvelle récession, alors même que leurs taux de chômage persistent à des niveaux particulièrement élevés. En outre, avec des niveaux de dette publique historiquement élevés et des politiques monétaires contraintes par leur borne inférieure zéro, les autorités publiques des pays avancés disposent de peu de marge de manœuvre pour stimuler leur activité économique. Une crise économique peut se transmettre d’un pays à un autre via les canaux des échanges commerciaux et les liens financiers, or les liens commerciaux et financiers entre les pays avancés et les pays émergents se sont particulièrement resserrés ces dernières décennies, rendant les premiers davantage vulnérables aux évolutions touchant à la croissance des seconds. 

Les pays émergents représentent le tiers des exportations des pays avancés. Les exportations vers les pays émergents représentent aujourd’hui en moyenne 3 % du PIB des pays avancés, contre 1,6 % entre 1992 et 2002. Durant la dernière décennie, 20 % des exportations totales de biens des pays avancés étaient destinées aux pays émergents, contre 13 % dans les années quatre-vingt-dix. Les pays avancés (en particulier la zone euro et exportent principalement des biens d’équipement et des biens connexes à ces derniers ; même si la part de ces biens dans le total des exportations ait diminué, elle en représente toujours la moitié. Ainsi, un ralentissement de la croissance dans les pays émergents réduirait les exportations des pays avancés, en particulier en biens durables. En outre, les pays émergents jouent un rôle de plus en plus important dans les chaînes de valeur mondiales, si bien que les pays exportateurs de biens manufacturés, en particulier l’Allemagne et le Japon, sont particulièrement vulnérables aux éventuelles perturbations touchant les flux d’approvisionnement. 

Les pays avancés ont également multiplié les relations financières avec les pays émergents au cours de la dernière décennie : la détention d’actifs émis par les pays émergents représente plus de 20 % du PIB de nombreux pays avancés. Autrement dit, les investisseurs financiers des pays avancés sont exposés au déclin des valeurs financières parmi les pays émergents et ils pourraient perdre de leur appétit pour le risque, ce qui se traduirait également par de fortes corrections sur les marchés financiers des économies avancées. Ces dernières sont également vulnérables à une réduction de la demande des pays émergents pour leurs titres de dette, notamment les titres publics. Si les pays émergents cessent à accumuler des réserves de devises étrangères et surtout vendent ces devises pour protéger leur propre monnaie, les rendements avancés à long terme sur les pays sont susceptibles de s’élever, compliquant la soutenabilité de leur endettement public.

La perspective d’un ralentissement des pays émergents et, plus largement, de la croissance mondiale nous amène à douter de la stratégie suivie par les Etats-membres de la zone euro. Avec la mise en œuvre de politiques de dévaluation interne conduisant à une contraction de la demande domestique, la croissance des pays-membres dépend de plus en plus de la demande extérieure, comme le démontre l’apparition d’un excédent de la balance courante. Une nouvelle dégradation des perspectives de croissance mondiale compromettrait la fragile reprise de la zone euro, rendrait plus probable son basculement dans une trappe déflationniste et risquerait d'amorcer une nouvelle crise de la dette souveraine.

Deux analyses empiriques ont récemment cherché à évaluer l’impact du ralentissement de l’activité des pays émergents sur les pays avancés. La première a été réalisée par Juan Yépez (2014) dans le cadre de la dernière édition des Perspectives de l’économie mondiale du FMI. De leur côté, Patrice Ollivaud, Elena Rusticelli et Cyrille Schwellnus (2014) ont réalisé des estimations pour le compte de l’OCDE. Pour le FMI, un ralentissement de la croissance des pays émergents, semblable à ceux observés lors de la seconde moitié des années quatre-vingt-dix, aurait des effets modérés sur l’ensemble des pays avancées, le Japon étant alors le plus touché. En l’occurrence, la baisse du taux de croissance du PIB des pays émergents d’un point de pourcentage se répercuterait par une baisse du taux de croissance du PIB de 0,15 point de pourcentage au Royaume-Uni et de 0,5 point au Japon. Selon les estimations de l’OCDE, pour toute baisse du taux de croissance du PIB des pays émergents, celui des pays avancés diminuerait en moyenne de 0,67 point de pourcentage. Le déclin des échanges commerciaux expliquerait 0,5 point de pourcentage de cette baisse. Les pays de l’OCDE qui seraient les plus affectés par le ralentissement de la croissance des pays émergents seraient la Belgique, le Japon et les Pays-Bas, en raison des liens commerciaux étroits qu’ils entretiennent avec eux. Le commerce a été le canal de transmission principal au cours des précédents ralentissements, mais les données empiriques suggèrent toutefois que le canal financier jouerait désormais un plus grand rôle dans la transmission des chocs générés au sein des pays  émergents. 


Références

OLLIVAUD, Patrice, Elena RUSTICELLI & Cyrille SCHWELLNUS (2014), « Would a growth slowdown in emerging markets spill over to high-income countries? A quantitative assessment », OCDE, economics department working paper, n° 1110, avril. 

YÉPEZ, Juan (2014), « Spillover feature: Should advanced economies Worry about growth shocks in emerging market economies? », in FMI, World Economic Outlook : Recovery Strengthens, Remains Uneven, avril 2014. Traduction française, « Dossier spécial sur les effets de contagion : les pays avancés doivent-ils se préoccuper d’un ralentissement de la croissance des pays émergents? », in FMI, Perspectives de l’économie mondiale : la reprise s’affermit, mais reste inégale

Partager cet article
Repost0
19 avril 2014 6 19 /04 /avril /2014 14:17

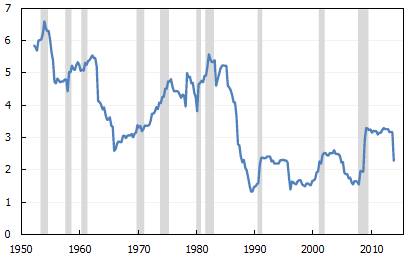
A partir des années quatre-vingt-dix, plusieurs travaux empiriques suggèrent que les Etats-Unis connaissent une extrême stabilité macroéconomique après 1984, un phénomène que James Stock et Mark Watson (2002) ont qualifié de « Grande Modération » (Great Moderation). En particulier, le taux de croissance du PIB semblait moins volatile qu’au cours des précédentes décennies. Selon Olivier Blanchard et John Simon (2001), la variabilité de la croissance trimestrielle de la production réelle a été divisée par deux après le milieu des années quatre-vingt (cf. graphique ci-dessous). La période fut certes ponctuée de récessions (en l’occurrence en 1990-1991 et en 2001), mais celles-ci s'avérèrent courtes et peu sévères. Les reprises qui les suivirent furent lentes et faiblement créatrices d’emplois (jobless recoveries). Les récessions ne furent donc finalement que de simples parenthèses entre des périodes prolongées d’expansion modérée. Bref, les cycles d’affaires se seraient atténués au fil du temps. Les composantes mêmes du PIB et d’autres variables macroéconomiques sont aussi devenues plus stables. En l’occurrence, le taux d’inflation et sa volatilité ont également décliné. Selon Blanchard et Simon, la variabilité de l’inflation trimestrielle de la production réelle a été divisée par deux après le milieu des années quatre-vingt. Enfin, il semblait que l’économie américaine n’était pas la seule à connaître la Grande Modération : les autres pays avancés bénéficiaient aussi au même instant d’une forte stabilité des variables macroéconomiques. 

GRAPHIQUE Ecart-type sur cinq ans du taux de croissance trimestrielle du PIB américain

Jason-Furman--variabilite-croissance-PIB-Etats-Unis--Grand.png

source : Jason Furman (2014)

C’est lors d’un discours prononcé à une conférence organisée par l'Eastern Economic Association que Ben Bernanke (2004) a popularisé le concept de Grande Modération. Il avançait alors alors trois types d’interprétations pour expliquer la stabilité macroéconomique que les économies avancées semblaient connaître depuis deux décennies : les changements structurels, l’amélioration des politiques économiques et tout simplement la chance.

Plusieurs changements structurels de l’économie auraient permis à celle-ci d’absorber plus facilement les chocs. Par exemple, les entreprises savent gérer plus efficacement leurs stocks, grâce notamment aux nouvelles formes d’organisation du travail, elles-mêmes permises par l’amélioration des technologies d’information et de communication ; elles peuvent réagir plus finement aux variations de la demande, ce qui réduit la contribution des stocks dans les cycles d’affaires. L’économie se tertiarise, or la demande pour les services est moins volatile que la demande pour les biens manufacturés. L’approfondissement et la sophistication croissante des marchés financiers auraient permis une meilleur gestion des risques et par là même d’allouer plus efficacement les capitaux vers leur usage le plus productif [Dynan et alii, 2005]. D’autres changements structurels susceptibles d’avoir accru la flexibilité et la stabilité macroéconomiques incluraient notamment la dérégulation de plusieurs secteurs, ainsi que l’ouverture croissante des pays au commerce extérieur et aux flux de capitaux internationaux.

Selon une deuxième interprétation, en l’occurrence celle que privilégie Bernanke, la stabilité macroéconomique observée après 1984 s’expliquerait par la plus grande efficacité des autorités publiques, en particulier des banques centrales, dans la gestion des déséquilibres conjoncturels. suite à la nomination de Paul Volcker à la tête de la Fed, la politique monétaire serait devenue plus agressive dans la lutte contre l’inflation. En donnant la priorité à la stabilité des prix, les banques centrales auraient gagné en crédibilité, ce qui leur aurait permis d’ancrer plus fermement les anticipations d’inflation à un faible niveau et par là même de contenir plus efficacement les pressions inflationnistes. Et en réduisant le taux d’inflation et sa volatilité, les autorités monétaires auraient stabilisé la croissance de la production. En effet, l’inflation perturbe les décisions des agents économiques, notamment en matière d’investissement ; la stabilité des prix favoriserait donc l’allocation optimale des ressources et l’investissement. Non seulement une plus grande stabilité des prix contribuerait à la stabilité macroéconomique, mais la première apparait même comme une condition suffisante à la seconde selon certains nouveaux keynésiens : c’est la thèse de la « divine coïncidence ».

Si ces deux premières interprétations sont correctes, alors la Grande Modération est susceptible de perdurer. Ce n’est toutefois pas la conclusion à laquelle nous amène la troisième interprétation : selon l’hypothèse de la chance (good-luck hypothesis), si les variables macroéconomiques ont été moins volatiles, ce n’est pas parce que l’économie fut intrinsèquement plus stable, ni parce que les autorités publiques ont su gérer plus efficacement les déséquilibres conjoncturels, mais tout simplement parce que l’économie a subi moins de chocs et que ceux-ci furent moins amples que par le passé. Or, si cette hypothèse est juste, rien ne certifie que les Etats-Unis et les autres pays connaissent un nouvel accroissement de la volatilité macroéconomique. 

Beaucoup ont considéré que la Grande Récession mettait un terme la Grande Modération. Ni les changements structurels, ni les autorités publiques ont su empêcher qu’éclate la plus grave crise économique depuis la Seconde Guerre mondiale. En d’autres termes, la Grande Récession laissait penser que la relative stabilité macroéconomique observée au cours des précédentes décennies reposerait sur la seule chance. 

Lors de la vingt-troisième conférence annuelle « Hyman P. Minsky », Jason Furman (2014), le président du Council of Economic Advisers de l’administration Obama, a suggéré que la récente crise mondiale ne remettait peut-être finalement pas en cause la Grande Modération. La volatilité, telle que Blanchard et Simon (2001) la calculaient, a certes brutalement augmenté lors de la Grande Récession, mais elle est toutefois  restée inférieure aux valeurs qu’elle atteignait avant les années quatre-vingt (cf. graphique ci-dessus). Elle a en outre reflué par la suite pour revenir aujourd’hui aux valeurs moyennes qu’elle atteignait entre 1984 et 2008. Cela pourrait suggérer que les forces sous-jacentes à la Grande Modération sont toujours à l’œuvre et donc que nous connaissons probablement une période prolongée d’expansion modérée. Si malgré la sévérité de la Grande Récession l’actuelle reprise est conforme aux précédentes, alors elle est susceptible de durer encore plusieurs années [Davies, 2014]. Les précédentes reprises ont eu tendance à être en forme de L, plutôt qu’en V, ce qui correspond précisément à ce que les économies avancées connaissent actuellement.

Furman se demande alors si les forces qui sont aujourd’hui à l’œuvre derrière la Grande Modération sont les mêmes que celles avant la Grande Récession. Il rejette l’idée selon laquelle l’économie aurait subi moins de chocs ces dernières décennies, mais ceux-ci auraient toutefois effectivement été de moindre ampleur. Pour autant, l’auteur ne considère pas la good-luck hypothesis comme la principale explication à la Grande Modération.

Lorsqu’il se tourne vers les explications structurelles, Furman remet en question le rôle habituellement attribué à la gestion des stocks dans la Grande Modération. Entre 1960 et 1984, les stocks furent assez volatiles et ils furent aussi procycliques, ce qui signifie que lorsque les ventes augmentaient, les stocks augmentaient également, ce qui contribua à amplifier la volatilité de la production. A partir de 1984, l’investissement dans les stocks se stabilise et la relation entre stocks et ventes devient négative. Furman remarque que cette relation s’est de nouveau inversée au cours de la Grande Récession pour redevenir positive. L’amélioration dans la gestion des stocks n’a donc pas suffi à atténuer la crise ; le comportement des stocks a au contraire aggravé cette dernière.

Furman note ensuite que la moindre volatilité de la consommation a particulièrement contribué à la Grande Modération et qu’elle s’est maintenue durant et après la Grande Récession. Karen Dynan, Doug Elmendorf et Dan Sichel (2006) avaient précédemment suggéré que l’innovation financière jouait un rôle crucial dans la Grande Modération ; en l’occurrence, elle aurait facilité l’accès des ménages au crédit et permis à ceux-ci de lisser leurs dépenses de consommation. Furman doute de cette interprétation. L’occurrence même de la Grande Récession a démontré que l’innovation financière pouvait contribuer à générer et amplifier un choc. En outre, les ménages ont eu moins recours au crédit durant et après la crise financière, or la consommation est restée relativement stable.

Cela amène finalement Furman à mettre l’accent sur le rôle joué par les politiques conjoncturelles et pas seulement par la politique monétaire. Si l’économie s’est stabilisée plus rapidement qu’elle ne le faisait par le passé suite à une crise financière de dimension systémique, c’est parce que la politique budgétaire discrétionnaire a réduit les répercussions de la crise sur l’économie, notamment via des investissements stimulant la croissance à long terme (en particulier l’investissement dans les infrastructures). En outre, le gouvernement américain a significativement renforcé les stabilisateurs automatiques au cours des dernières années ; ceux-ci ont permis aux ménages de lisser leur consommation, ce qui a soutenu la demande globale lors de la crise. 

Si la Grande Modération est encore à l’œuvre aujourd’hui, cela ne signifie aucunement que les économies ne connaissent pas de crises de forte amplitude ; la Grande Récession l'a démontré. Surtout, les mêmes facteurs qui sont à l’origine de la première ont pu également générer les déséquilibres qui ont conduit à la seconde. L’endettement des ménages américains a peut-être contribué à lisser leur consommation, mais il a également fragilisé par là même l’économie américaine. L’innovation financière a peut-être permis une meilleure gestion des risques en temps normal, mais, dans un contexte de dérégulation, elle a également accru le risque systémique en interconnectant les institutions financières et en les amenant à adopter des comportements de plus en plus spéculatifs. C’est peut-être justement parce que l’environnement macroéconomique semblait des plus stables que les agents économiques ont multiplié les prises de risque et que les autorités publiques ne s’en sont pas inquiétées. Bref, la stabilité a alimenté les déséquilibres tout en les dissimulant. Si cette interprétation minskyenne est juste, alors les fluctuations économiques vont peut-être continuer à être plus lisses que par le passé, mais au prix d’événements extrêmes plus fréquents. La Grande Modération ne justifie donc pas le retrait des politiques contracycliques ; elle dépend précisément de celles-ci.


Références

BERNANKE, Ben S. (2004), « The Great Moderation », discours prononcé à la conférence organisée par l’Eastern Economic Association, Washington, 20 février

BLANCHARD, Olivier, & John SIMON (2001), « The long and large decline in US output volatility », Brookings Papers on Economic Activity, vol. 32, n° 1.

DAVIES, Gavyn (2014), « The Great Moderation, version 2.0 », in Financial Times, 13 avril.

DYNAN, Karen E., Douglas W. ELMENDORF & Daniel E. SICHEL (2006), « Can financial innovation help to explain the reduced volatility of economic activity? », in Journal of Monetary Economics, vol. 53, n° 1.

FURMAN, Jason (2014), « Whatever happened to the Great Moderation? », discours prononcé à la 23ième conférence annuelle Hyman P. Minsky, 10 avril.

STOCK, James H., & Mark W. WATSON (2002), « Has the business cycle changed and why? », National Bureau of Economic Research, working paper, n° 9127.

Partager cet article
Repost0

Présentation

  • : D'un champ l'autre
  • : Méta-manuel en working progress
  • Contact

Twitter

Rechercher