Overblog Tous les blogs Top blogs Économie, Finance & Droit Tous les blogs Économie, Finance & Droit
Suivre ce blog Administration + Créer mon blog
MENU
1 avril 2014 2 01 /04 /avril /2014 15:20

Alors qu’ils avaient renoué rapidement avec un rythme soutenu de croissance au lendemain de la crise financière mondiale, les pays émergents connaissent depuis quelques années un fort ralentissement de leur croissance, en particulier l'Inde. La croissance réelle du PIB indien était en moyenne supérieure à 9 % au cours de la dernière décennie (cf. graphique ci-dessous). Elle atteignait en moyenne 8,4 % entre 2003/2004 et 2007/2008, puis de 9,5 % entre 2009/2010 et 2010/2011, mais elle chute à 4,75 % au second trimestre de 2013/2014. L’économie connaît en outre une inflation à deux chiffres, une forte dépréciation de la roupie et une fuite des capitaux, qui incitent la banque centrale à resserrer sa politique monétaire, or un tel resserrement ne peut que peser en retour sur la croissance économique.

La question est de savoir si ce ralentissement, observé simultanément dans de nombreux pays émergents, s’explique essentiellement par des facteurs structurels ou bien conjoncturels. Il pourrait en effet marquer l’enfermement des pays émergents dans une « trappe à revenu intermédiaire » (middle-income trap) : celles-ci pourraient voir leur activité stagner durablement, si bien qu'elles se révèleraient alors incapables de rejoindre le club des pays avancés.

Divers facteurs cycliques sont à mettre en avant. Par exemple, au cours de la Grande Récession, les pays émergents ont mis en place des politiques expansionnistes, en particulier les autorités publiques en Chine ; et au lendemain de la crise mondiale, chaque pays émergent a profité du rebond de l’activité mondiale. Mais très rapidement, ces facteurs conjoncturels ont pu s’essouffler et la crise européenne a durablement contraint les échanges mondiaux et la croissance mondiale. Si la zone euro est sortie de la récession, elle génère un excédent extérieur, elle exerce une pression déflationniste sur le reste du monde. En outre, les pays émergents ont bénéficié depuis la Grande Récession d’amples entrées de capitaux en raison de la faiblesse des taux d’intérêt nominaux et de l’activité économique dans les pays avancés. Ils ont alors connu une appréciation de leur devise, un boom du crédit et une forte hausse des prix d’actifs. Mais aujourd’hui la reprise de l’activité dans les pays développés et, par conséquent, la perspective d’un resserrement des politiques monétaires de leurs banques centrales (notamment le tapering de la Fed) exposent désormais les pays émergents à une fuite des capitaux, une dépréciation de leur devise et une chute de leurs prix d’actifs susceptibles de s'auto-alimenter et de profondément dégrader l'activité domestique.

Pour le FMI (2013), le ralentissement de la croissance indienne s’explique pour moitié par des facteurs structurels (ce qui suggère, réciproquement que les facteurs conjoncturels expliquent l’autre moitié du ralentissement). La croissance potentielle aurait fléchit de 1 à 1,5 point de pourcentage. Le FMI suggère que « le potentiel de l’Inde est limité par divers éléments : goulets d’étranglement sur l’offre imputables au cadre réglementaire régissant les activités minières, l’énergie, les télécommunications et d’autres secteurs ; ralentissement consécutif de l’obtention de permis et de l’autorisation de projets ; excès d’endettement dans les bilans des entreprises ».

GRAPHIQUE Croissance du PIB et investissement en Inde

Anand, Tulin, Inde investissement croissance PIB (Martin An

source : Anand et tulin (2014a)

Rahul Anand et Volodymyr Tulin (2014a, b) constatent que la faiblesse de l’investissement privé est la principale responsable du ralentissement de la croissance en Inde. La forte accélération de la croissance économique avant la crise financière mondiale reposait sur une accélération de la croissance de l’investissement, or celle-ci tend à ralentir depuis 2008. Le taux de croissance annuel de la formation brute de capital fixe (FBCF) était en moyenne supérieur à 15 % avant 2008 ; il n’atteignit que 1,75 % en 2012. Les investissements fixes bruts représentaient en moyenne environ 24 % du PIB entre 1996/1997 et 2003/2004, pour atteindre un pic proche de 34 % au deuxième trimestre 2008. Le ratio investissement sur PIB baissa à environ 32 % entre 2009/2010 et 2010/2011, puis à environ 30 % entre 2011 et 2012. De plus en plus de projets d’investissement sont retardés et interrompus, alors que le flux de nouveaux projets se restreint.

Anand et Tulin cherchent alors à expliquer le ralentissement de l’investissement indien. La hausse des coûts de financement a pu jouer un rôle, mais limité. Les taux d’intérêt réels n’expliquent seulement qu’un quart du ralentissement de l’investissement. Les autres variables macrofinancières habituellement avancées, telles que la demande extérieure ou la volatilité sur les marchés financiers ne permettent pas non plus d’expliquer complètement le ralentissement de l’investissement. Les deux auteurs suggèrent que la plus forte incertitude entourant la politique économique et la détérioration de la confiance des entreprises ont joué un rôle clé. En l’occurrence, les décisions fiscales annoncées pour le Budget de l’année 2012/2013 ont réduit l’attractivité de l’Inde aux yeux des investisseurs étrangers, tandis que les plus grandes difficultés à l’obtention de permis pour utiliser les terres ont soulevé de nombreuses incertitudes autour des projets d’infrastructure et à grande échelle. Ensuite, l’acceptation et la mise en œuvre des projets a fortement ralenti avec les scandales de gouvernance. Enfin, les secteurs miniers et énergétiques souffrent particulièrement de goulets d’étranglement, ce qui se répercute sur le reste de l’économie, en particulier sur l’activité manufacturière.


Références

ANAND, Rahul, Kevin C. CHENG, Sidra REHMAN & Longmei ZHANG (2014), « Potential growth in emerging Asia », FMI, working paper, n° 14/2, janvier.

ANAND, Rahul, & Volodymyr TULIN (2014a), « Disentangling India’s investment slowdown », FMI, working paper, n° WP/14/47, mars.

ANAND, Rahul, & Volodymyr TULIN (2014b), « India’s investment slowdown: The high cost of economic policy uncertainty », in IMFdirect (blog), 25 mars. 

FMI (2013), « Comment expliquer le ralentissement des BRICS », Perspectives de l'économie mondiale : transitions et tensions, octobre. 

FMI (2014), « India: Economy stabilizes, but high inflation, slow growth key concerns », IMF Survey, 20 février. 

RAJAN, Raghuram (2013), « Why India slowed », in Project Syndicate, 30 avril. Traduction française par Martin Morel, « Les raisons du ralentissement de l’économie indienne ». 

Partager cet article
Repost0
27 mars 2014 4 27 /03 /mars /2014 23:26

Depuis l'antiquité, beaucoup se sont demandés quel régime politique favorise la prospérité économique. Certains suggèrent qu’un régime autoritaire promeut plus efficacement le développement économique qu’un régime démocratique, en particulier dans les pays relativement pauvres. Ces dernières décennies, plusieurs pays asiatiques ont su amorcer et maintenir un rythme soutenu de croissance, sans pour autant avoir à adopter un modèle démocratique. Les régimes autoritaires seraient incités à mettre en place les politiques économiques qui favorisent la croissance afin d’éviter le mécontentement populaire, ce qui leur permet d'assurer la stabilité du régime. En outre, les gouvernements autoritaires seraient les plus à même à exploiter les ressources naturelles et ainsi à préserver leur économie d'une « maladie hollandaise », en permettant à une minorité de confisquer directement la rente générée par l'exploitation des ressources naturelles et encore une fois de l'utiliser pour promouvoir l'activité économique et la stabilité du régime, en réduisant les impôts et en accroissant les aides publiques.

Réciproquement, l’adoption d’un régime démocratique pourrait pénaliser la croissance économique. L’accord du droit de vote à l’ensemble de la population conduit à un appauvrissement de l’électeur médian. Le gouvernement est alors plus enclin à développer la redistribution de revenus au profit des ménages aisés, mais le durcissement de la fiscalité pour les hauts revenus et le versement de prestations sociales aux moins aisés amènent les premiers comme les seconds (mais pas pour les mêmes raisons) à réduire leur offre de travail et leurs efforts d’investissement. Les élections amèneraient différents groupes concurrents à gaspiller des ressources pour prendre le pouvoir. Une fois au pouvoir, les élites nourrisent des comportements clientélistes. Influencés par l'opinion publique et les groupes de pression, ils ne prennent pas les décisions économiquement optimales. Les gouvernements en place n’hésiteraient d'ailleurs pas à creuser les déficits budgétaires pour adopter des politiques économiques favorisant leur réélection. Au final, les autorités publiques dans un régime démocratique tendraient à favoriser la consommation immédiate et les dépenses improductives au détriment de l’investissement et de la croissance à long terme.

D’autres considèrent au contraire qu’un système démocratique favorise la croissance économique. La redistribution démocratique peut se traduire par le développement du système éducatif et la fourniture de biens publics, notamment la mise en place d’infrastructures favorisant la production et les échanges. Les gouvernements tendent à améliorer la qualité de vie des populations, en particulier leur santé. Ces mesures favoriseraient la confiance entre les individus et stimuleraient (notamment pour cette raison) leur productivité. Le plus grand respect des droits à la propriété pourrait stimuler l’investissement et l’innovation.

En observant 100 pays entre 1960 et 1990, Robert Barro (1996) a recherché un lien empirique entre la démocratie et la croissance économique. Il constate que la première a un léger effet négatif sur la seconde. Son analyse suggère en outre la présence d’une relation non linéaire : la démocratie stimule la croissance pour de faibles niveaux de liberté politique, mais tend par contre à la réduire lorsqu'un certain niveau de liberté est atteint. L’amélioration du niveau de vie, qu’elle soit mesurée par la hausse du PIB, de l’espérance de vie et de l’éducation, accroît les chances qu’un pays adopte un régime démocratique.

Si plusieurs études empiriques tendent à confirmer les conclusions de Barro, d’autres suggèrent en contraire un effet bénéfique de la démocratie sur la croissance, tandis que d’autres encore ne parviennent à saisir aucune influence de la première sur la seconde. Mais Daron Acemoglu, Suresh Naidu, Pascual Restrepo et James Robinson (2014) affirment que l’étude de Barro, comme bien d’autres qui l’ont suivie, rencontrent quatre problèmes lorsqu’elles cherchent à mettre à jour le lien entre démocratie et croissance. Premièrement, les indicateurs de démocratie sont sujets à de profondes erreurs de mesure, si bien que le score démocratique d’un pays est susceptible de varier sans que ses institutions connu de mutations. Deuxièmement, les régressions en coupe transversale ont peu de chances de révéler l’impact causal de la démocratie sur la croissance, car les pays démocratiques diffèrent en de nombreux aspects (institutionnels, politiques, historiques et culturels) des pays non démocratiques. Troisièmement, les démocratisations sont précédées par une chute du PIB, si bien qu’une modélisation de la dynamique du PIB est nécessaire pour estimer l’impact de la démocratie sur ce dernier. Quatrièmement, le biais de variables omises est susceptible d’être particulièrement important, car les basculements dans un régime démocratique peuvent être corrélés avec d’autres changements ou répondre aux conditions économiques.

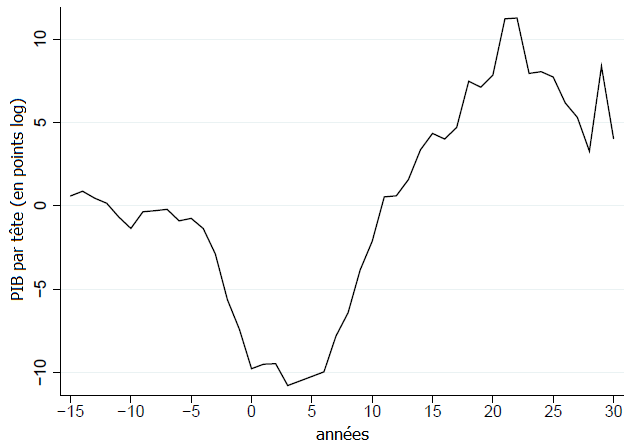
C’est précisément ces quatre problèmes que prennent explicitement en compte Daron Acemoglu et alii (2014) lorsqu’ils proposent leur propre évaluation de l’impact de la démocratie sur le PIB en observant un ensemble de pays entre 1960 et 2010. Ils avaient constaté dans une précédente étude que la démocratie ne réduisait pas les inégalités ; ils montrent ici qu’elle stimule toutefois la croissance économique. En effet, les démocratisations accroissent le PIB par tête d’environ 20 % au cours des trois décennies suivantes. Le graphique ci-dessous représente le PIB par habitant (en logarithmes) des pays qui adoptent un régime démocratique par rapport à ceux qui n’ont pas abandonné leur régime autoritaire (avec l’année 0 représentant l’année de la démocratisation). La démocratisation est précédée par une chute brutale du PIB. Ainsi, un pays tend à basculer dans la démocratie lorsqu’il subit une crise économique : un tel choc offre l’opportunité aux citoyens de contester le pouvoir en classe, puisque le coût d’une telle contestation est alors relativement faible. 

GRAPHIQUE PIB par tête autour d’une démocratisation

Acemoglu--Robinson--democratie-croissance-PIB.png

source : Acemoglu et alii (2014)

Les quatre auteurs constatent également qu’un pays a d’autant plus de chances d'adopter un régime démocratique que ses voisins ont eux-mêmes connu une démocratisation au cours des précédentes années ; réciproquement, un pays a d’autant plus de chance d’adopter un régime non démocratique que ses voisins ont basculé dans un tel régime au cours des précédentes années. Ainsi, les démocratisations tendent à survenir par vagues régionales, tout comme l'instauration des dictatures. 

Ils cherchent ensuite à mettre en évidence les canaux par lesquels la démocratie affecte le PIB. Celle-ci semble stimuler la croissance économique en encourageant l’investissement, en accroissant la scolarité (en particulier dans l’enseignement primaire), en poussant le gouvernement à instaurer des réformes économiques, en améliorant la fourniture de biens publics, notamment en stimulant les services publics dans le domaine de la santé, et enfin en réduisant le désordre social.

Daron Acemoglu et ses coauteurs observent ensuite les interactions entre la démocratie et le niveau de développement économique en saisissant ce dernier à travers le PIB par habitant. Ils ne constatent pas que la démocratie soit une contrainte pour la croissance économique dans les pays les moins développés. En outre, les données empiriques ne suggèrent pas que l’impact de la démocratie sur la croissance économique varie avec le niveau initial de développement économique. En revanche, la démocratie semble d’autant plus stimuler la croissance économique que le pays possède initialement un niveau élevé d’éducation, puisque son impact positif est d’autant plus important que les économies possèdent une large part de la population dans l’enseignement secondaire. Les auteurs avancent deux hypothèses pour expliquer ce résultat : la démocratie pourrait mieux fonctionner avec une population plus instruite ; un capital humain élevé atténue les conflits dans la répartition, ce qui rend le régime démocratique plus stable. Ils privilégient la seconde hypothèse. 


Références

ACEMOGLU, Daron, Suresh NAIDU, Pascual RESTREPO & James A. ROBINSON (2013), « Democracy, redistribution and inequality », National Bureau of Economic Research, working paper, n° 19746, décembre.

ACEMOGLU, Daron, Suresh NAIDU, Pascual RESTREPO & James A. ROBINSON (2014)« Democracy does cause growth », National Bureau of Economic Research, working paper, n° 20004, mars.

BARRO, Robert J. (1996)« Democracy and growth », in Journal of Economic Growth, vol. 1, n° 1.

Partager cet article
Repost0
12 mars 2014 3 12 /03 /mars /2014 16:26

Leonardo Gambacorta, Jing Yang et Kostas Tsatsaronis (2014) explorent dans une publication pour la Banque des règlements internationaux les liens entre la structure financière d’un pays et sa croissance économique. Ils observent tout d’abord comment la structure financière d’une économie change avec les caractéristiques de cette dernière. Pour cela, ils distinguent entre les économies dominées par le financement de marché et celles dominées par le financement bancaire. Plus le PIB par tête s’élève, plus le financement de marché prend une place importante, notamment car les ménages et les entreprises demandent des services plus sophistiqués. En l’occurrence, les compagnies d’assurance, les fonds de pension et les fonds communs de placement représentent une plus grande part du PIB dans les pays avancés. La tertiarisation de l’économie participe au développement du financement de marché. En effet, les secteurs utilisant abondamment du capital physique et facilement transférable (comme l’agriculture) et les secteurs dont la production peut être facilement utilisée comme garantie pour le prêt bancaire (comme la construction) tendent à davantage à utiliser l’endettement bancaire comme source de financement. Par contre, les secteurs dépendant fortement du capital humain (comme les services professionnels) tendent à davantage se tourner vers le financement par émission d’actions et d’obligations. Le financement de marché nécessite toutefois un cadre légal et institutionnel pour se développer, si bien que les pays institutionnellement peu sophistiquées (ce qui est le cas des pays en développement) tendent à utiliser le financement bancaire. Enfin, le droit commun (common law) tendrait à favoriser le financement de marché, tandis que le droit civil à la française favoriserait au contraire le recours aux banques.

Ensuite, les auteurs observent la relation entre la structure financière et la croissance économique. Ils cherchent par là à affiner les résultats obtenus par les précédentes études. Par exemple, Demirgüç-Kunt, Asli, Erik Feyen et Ross Levine (2011) ont constaté que, au fur et à mesure que la croissance économique se poursuit, la production tend à devenir de moins en moins sensible aux mutations du secteur bancaire, mais de plus en plus sensible aux évolutions des marchés financiers. Stephen Cecchetti et Enisse Kharroubi (2012) analysent comment la taille du secteur financier affecte la croissance de la productivité. Leur analyse suggère qu’il existe une relation en U inversé entre la première et la seconde : le développement du secteur financier tend à stimuler la croissance dans les pays disposant d’un système financier faiblement développé, mais il tend au contraire à nuire à la croissance lorsque la taille du secteur financier atteint une certaine taille critique. Siong Hook Law et Nirvikar Singh (2014) confirment une telle relation entre la taille du secteur financier et la croissance du PIB. Christiane Kneer (2013) explique en partie ces résultats en observant que les réformes financières amènent à détourner la main-d’œuvre qualifiée au profit du secteur financier, mais au détriment de l’activité réelle. Bref, la finance attire les talents au détriment de la croissance. 

Gambacorta et ses coauteurs confirment que, jusqu’à un certain point, les banques et les marchés financiers stimulent la croissance économique. Comme l’a noté Ross Levine (2005) d’un point de vue théorique, les banques et les marchés financiers jouent un rôle complémentaire en proposant des services différents. Il apparaît que les services bancaires sont particulièrement bénéfiques pour les pays les moins développés. Toutefois, au-delà de ce seuil critique, toute croissance supplémentaire de l’activité financière tend à s’accompagner d’un ralentissement de la croissance économique. Ils cherchent alors où se situent les pays émergents et les pays avancés par rapport ce seuil. Leurs estimations suggèrent que tout développement supplémentaire des marchés financiers se révélera bénéfique pour la croissance des émergents, tandis que tout développement supplémentaire du secteur bancaire ne se traduira que par un gain limité de croissance. En revanche, les pays avancés semblent avoir dépassé le point au-delà duquel tout développement financier s’avère dommageable pour la croissance. 

Enfin, Gambacorta et ses coauteurs observent le rôle que les banques et les marchés financiers jouent dans l’amortissement du cycle d’affaires. Ils constatent que les banques et marchés se distinguent considérablement selon leurs effets. Les pays développés perdent en moyenne l’équivalent de 4 % de leur PIB lors d’une récession normale. Les économies dominées par le système bancaire apparaissent toutefois particulièrement résilientes, car elles n’enregistrent en moyenne aucune perte. En effet, lors des récessions normales, les banques en bonne santé aident à amortir le choc ; les banques bien capitalisées restent enclines à prêter en raison des relations de long terme qu’elles peuvent nouer avec leurs clients, chose que ne peuvent faire les marchés financiers.

En revanche, lorsque les récessions coïncident avec des crises financières, elles tendent à être plus sévères, un résultat obtenu à plusieurs reprises par Carmen Reinhart et Kenneth Rogoff et confirmé par d’autres auteurs. L’impact sur le PIB est en l’occurrence trois fois plus important dans les économies dominées par les banques que dans celles dominées par le marché : en moyenne, les premières enregistrent une perte en production équivalente à 12,5 % de leur PIB, tandis que les secondes perdent en moyenne 4,2 % de leur PIB. Lors d’une crise financière, les banques peuvent être réticentes à restructurer leurs bilans. Certaines banques peuvent choisir de reconduire les prêts non performants pour ne pas reconnaître leurs pertes, tout en refusant de prêter aux entreprises solvables ; mais ce faisant, ces « banques zombies » contraignent la croissance à long terme en perturbant l’allocation des ressources. Au contraire, les marchés financiers incitent les agents à se désendetter lors des crises financières, ce qui permet à l’économie de renouer avec une croissance plus soutenable à l’issue de la récession [Bech et alii, 2012]. Gambacorta et ses coauteurs retrouvent une conclusion régulièrement avancée par la Banque des règlements internationaux : les politiques monétaires qui ont été mises en œuvre ces dernières ont peut-être été excessivement accommodantes dans les pays avancés, dans la mesure où elles auraient empêché le désendettement des agents d’arriver à son terme et privé les économies d’une reprise durable.


Références

BECH, Morten, Leonardo GAMBACORTA & Enisse KHARROUBI (2012), « Monetary policy in a downturn: Are financial crises special? », BRI, working paper, n° 388, septembre. 

CECCHETTI, Stephen G., & Enisse KHARROUBI (2012), « Reassessing the impact of finance on growth », BRI, working paper, n° 381, juillet.

DEMIRGÜÇ-KUNT, Asli, Erik FEYEN & Ross LEVINE (2011), « The evolving importance of banks and securities markets », Banque mondiale, policy research working paper, n° 5805.

GAMBACORTA, Leonardo, Jing YANG & Kostas TSATSARONIS (2014), « Financial structure and growth », in BIS Quarterly Review, mars.

KNEER, Christiane (2013), « Finance as a magnet for the best and brightest: Implications for the real economy », De Nederlandsche Bank, working paper, n° 392, septembre.

LAW, Siong Hook & Nirvikar SINGH (2014), « Does too much finance harm economic growth? », in Journal of Banking and Finance, vol. 41, pp 36-44.

LEVINE, Ross (2005), « Finance and growth: Theory and evidence », In Philippe Aghion & Steven Durlauf (dir.), Handbook of Economic Growth, chapitre 12.

Partager cet article
Repost0

Présentation

  • : D'un champ l'autre
  • : Méta-manuel en working progress
  • Contact

Twitter

Rechercher