Overblog Tous les blogs Top blogs Économie, Finance & Droit Tous les blogs Économie, Finance & Droit
Suivre ce blog Administration + Créer mon blog
MENU
27 septembre 2014 6 27 /09 /septembre /2014 09:30

Il existe une longue tradition dans la littérature macroéconomique qui associe les récessions américaines soit aux chocs monétaires et financiers, soit aux chocs pétroliers, soit à une combinaison de ces deux types de chocs. Historiquement, il s’est révélé difficile de distinguer le rôle que jouent respectivement ces deux types de chocs dans les cycles d’affaires, car la plupart des récessions ont été précédées par une hausse des prix du pétrole, une resserrement de la politique monétaire et une déstabilisation des marchés du crédit. C’est notamment le cas de la Grande Récession de 2007-2009.

A un extrême, certains auteurs ont souligné l’importance des hausses de prix du pétrole dans le récent ralentissement de l’activité économique. Alors que les précédents chocs pétroliers étaient provoqués par des perturbations du côté de l’offre, James Hamilton (2009) note que la hausse des prix du pétrole que l’on a pu observer avant 2008 s’explique par une forte demande de pétrole dans un contexte de stagnation de la production. Toutefois, même si les causes n’ont pas été les mêmes lors de ces divers épisodes, Hamilton considère que les répercussions macroéconomiques semblent avoir été similaires. Il s’agit notamment d’une baisse des dépenses de consommation et surtout des achats d’automobiles. Hamilton estime que si cette baisse n’avait pas eu lieu, il n’y aurait pas eu de récession entre le quatrième trimestre 2007 et le troisième trimestre 2008. A l’autre extrême, des auteurs comme Lawrence Christiano, Martin Eichenbaum et Mathias Trabandt (2014) affirment que les dynamiques de l’activité que l’on a pu observer au cours de la Grande Récession s’expliquent entièrement par l’interaction des frictions financières avec la borne inférieure zéro (zero lower bound). Dans une position intermédiaire, certains auteurs comme James Stock et Mark Watson (2012) concèdent que la hausse des prix du pétrole a joué un rôle dans le ralentissement initial, mais ils considèrent que la contraction de l’activité s’explique essentiellement par d’autres facteurs : à partir d’automne 2008, ce sont avant tout la volatilité financière, l’effondrement du secteur immobilier, l’accroissement de l’incertitude et la chute non anticipée de la richesse qui freinent l’activité. Stock et Watson confirment en outre que la borne inférieure zéro a contribué à aggraver la récession en rendant la politique monétaire excessivement restrictive. 

James Hamilton a été le premier à suggérer un lien entre les récessions américaines et les chocs pétroliers. Ces derniers pénalisent aussi bien l’offre que la demande des pays importateurs en accroissant le coût des consommations intermédiaires, en réduisant le pouvoir d’achat des ménages et en détériorant les termes de l’échange. Hamilton notait en 1983 que sept des huit récessions que les Etats-Unis avaient connues depuis la Seconde Guerre mondiale avaient été précédées par une hausse brutale du prix du pétrole brut. C’est notamment le cas des récessions de 1973-1975, de 1980 et de 1981-1982 qui suivirent les divers chocs pétroliers qui émaillèrent les années soixante-dix. Suite à la publication de l’article fondateur d’Hamilton, les Etats-Unis connurent trois autres récessions et celles-ci furent également précédées par une hausse rapide du prix du pétrole : l’invasion du Koweït par l’Irak en 1990 s’est traduite par un doublement du prix du pétrole à l’automne 1990 et elle fut suivie par la neuvième récession d’après-guerre en 1990-1991 ; le prix du pétrole fit plus que doubler, à nouveau, en 1999-2000, et les Etats-Unis basculèrent dans la récession en 2001 ; enfin, les prix du pétrole doublèrent à nouveau en 2007-2008 avant que l’économie américaine connaisse sa onzième récession d’après-guerre [Hamilton, 2011].

Ainsi, chaque récession que les Etats-Unis ont connue après 1974 a été précédée par une hausse des prix du pétrole. Lutz Kilian et Robert Vigfusson (2014) jugent toutefois plus pertinent de se demander si chaque hausse des prix du pétrole a été suivie par une récession. Ils reconstituent alors l’historique des choses pétroliers et des récessions américaines en utilisant l’indicateur proposé par Hamilton (2003), en l’occurrence le prix net du pétrole. Ce faisant, lorsqu’ils considèrent les hausses du prix du pétrole net entre 2004 et 2006 comme un épisode unique, ils constatent qu’il y a eu depuis 1974 huit épisodes au cours desquels les prix nets du pétrole ont augmenté. Seulement cinq de ces épisodes ont été suivis par des récessions. Dans certains cas, notamment en 2000, la hausse du prix net du pétrole eut lieu bien avant la récession. Dans d’autres cas, notamment en 1981 et en 1990, ces hausses ont eu lieu immédiatement avant ou durant les récessions. Dans trois cas, les hausses de prix n’ont pas du tout été suivies par une récession : il s’agit de l’année 1996, de la période 2004-2006 et de la période 2011-2012. Une explication pourrait être que durant ces trois derniers épisodes, les hausses de prix nets du pétrole furent trop faibles pour générer une récession. Or ce n’est pas nécessairement le cas. Par exemple, la hausse observée entre 2011 et 2012 est comparable en magnitude à celle de 1981, ce qui suggère qu’une hausse d’une telle amplitude ne suffit pas en soi à provoquer une récession. Réciproquement, la hausse observée entre 2004 et 2005 est plus importante que celle de 2000, mais elle ne fut pourtant pas suivie par une récession ; cela pourrait tout simplement suggérer par le fait que la récession de 2000 ne résulte pas de la hausse du prix du pétrole observée la même année. Ou encore, la hausse observée entre 2004 et 2006 fut aussi élevée que celle de 1979, mais elle ne fut pas suivie par une récession ; elle fut pourtant plus ample que la hausse observée en 2007, à la veille de la Grande Récession. Bref, dans l’absolu, seulement cinq des huit épisodes pourraient être associés aux récessions subséquences, ce qui contredit l’idée que pratiquement toutes les récessions américaines ont été provoquées par des chocs pétroliers. 

Kilian et Vigfusson en concluent qu’il n’y a pas de lien mécanique entre les hausses des prix nets du pétrole et les récessions subséquentes, et ce même si l’on prend en compte la magnitude de ces hausses. Une explication pourrait être que l’impact récessif associé aux hausses des prix nets du pétrole varie au cours du temps. En d’autres termes, la même hausse est dans certains cas suivie par une récession plus sévère que dans d’autres cas. Les rares travaux qui ont cherché à déterminer si les chocs pétroliers contribuaient aux récessions américaines se sont focalisées sur des modèles linéaires. Par exemple, James Hamilton (2003) suggère, d’une part, que les hausses de prix du pétrole sont plus dommageables que leurs baisses et, d’autre part, que les hausses sont moins susceptibles d’entraîner une récession si elles corrigent simplement des baisses passées. Si la relation entre le prix du pétrole et l’activité économique aux Etats-Unis est effectivement non linéaire, il est alors nécessaire de la conditionner à l’état de l’économie à la veille du choc pétrolier. 

Les études qui ont cherché des non linéarités ont eu tendance à se focaliser sur la réponse non conditionnelle (ou moyenne) du PIB réel américain aux chocs pétroliers à partir d’un échantillon. De leur côté, Kilian et Vigfusson se sont focalisés sur l’impact conditionné des chocs pétroliers pendant et après les épisodes de hausses du prix du pétrole. Ils quantifient les effets récessifs de plusieurs chocs pétroliers en examinant, d’une part, les différentes récessions répertoriées par le National Bureau of Economic Research (NBER) depuis la fin des années soixante-dix et, d’autre part, les épisodes au cours desquels les hausses du prix du pétrole n’ont pas été suivies par une récession. Selon une modélisation non linéaire, les chocs pétroliers pourraient expliquer une réduction cumulative de 3 % du PIB réel des Etats-Unis à la fin des années soixante-dix et au début des années quatre-vingt, puis à une réduction cumulative de 5 % au cours de la récente crise financière mondiale. Ce pouvoir explicatif subsiste même après la prise en compte des conditions d’offre de crédit, de l’orientation de la politique monétaire et de la confiance des consommateurs. Par contre, le modèle linéaire suggère que les effets récessifs cumulés des chocs pétroliers représentent moins de 1 % du PIB au cours de ces trois épisodes.


Références

CHRISTIANO, Lawrence J., Martin EICHENBAUM & Mathias TRABANDT (2014), « Understanding the Great Recession », Réserve fédérale, international finance discussion paper, n° 1107.

HAMILTON, James D. (1983), « Oil and the macroeconomy since World War II », in Journal of Political Economy, vol. 91.

HAMILTON, James D. (2003), « What is an oil shock? », in Journal of Econometrics, vol. 113, n° 2. 

HAMILTON, James D. (2009), « Causes and consequences of the oil shock of 2007-08 », in Brookings Papers on Economic Activity, vol. 40, n° 1.

HAMILTON, James D. (2011), « Nonlinearities and the macroeconomic effects of oil prices », in Macroeconomic Dynamics, vol. 15, n° S3.

KILIAN, Lutz, & Robert J. VIGFUSSON (2014), « The role of oil price shocks in causing U.S. recessions », Réserve fédérale, international finance discussion paper, n° 1114, août.

STOCK, James H., & Mark W. WATSON (2012), « Disentangling the channels of the 2007-2009 recession », National Bureau of Economic Research, working paper, n° 18094.

Partager cet article
Repost0
19 septembre 2014 5 19 /09 /septembre /2014 09:44

Les pays en développement ont connu une accélération significative de leur croissance au cours de la dernière décennie. Entre 2000 et 2012, leur taux de croissance annuel s’est élevé en moyenne à 4,75 %, soit à un niveau supérieur d’un point de pourcentage à celui observé au cours des deux précédentes décennies. Puisque la croissance des pays avancés est restée relativement stable au cours des années deux mille, les pays en développement ont connu une convergence rapide de leur niveau de vie avec celui des pays avancés. Ils réalisent désormais plus de la moitié de la production mondiale. Même les pays d’Afrique sub-saharienne ont connu un véritable décollage.

GRAPHIQUE  Taux de croissance du PIB (en %)

FMI__pays_emergents__en_developpement__pays_avances_croissance_PIB.png

Luis Cubeddu et alii (2014) ont cherché à identifier les facteurs sous-jacents à l’accélération de la croissance économique des pays en développement. Cette dernière semble s’expliquer essentiellement par la croissance de la productivité totale des facteurs. Cela dit, l’accumulation des facteurs demeure le principal moteur de la croissance économique. En l’occurrence, l’essor du commerce international et l’assouplissement des conditions de financement semblent avoir directement stimulé l’accumulation du capital. L’accélération de la croissance de la productivité s’expliquerait notamment par les réformes mises en œuvre au cours des précédentes décennies, la réallocation des facteurs vers les secteurs à plus haute productivité et la hausse de l’investissement.

La performance des pays en développement au cours des années deux mille résulte de meilleurs fondamentaux et de puissants vents arrières. Ils jouirent en effet de conditions externes favorables et celles-ci expliqueraient la moitié de leur croissance économique selon Luis Cubeddu et ses coauteurs. D’une part, depuis les années quatre-vingt, la demande extérieure constitue un moteur de croissance de plus en plus important dans la croissance des pays en développement, notamment en raison de la libéralisation commerciale et de l’essor des chaînes de valeur. En l’occurrence, si leur activité domestique est devenue de plus en plus sensible à la demande émanant des autres pays en développement, elle reste tout de même dépendante pour l’essentiel de la demande émanant des pays avancés, ultimes maillons dans les chaînes de valeur. Par contre, la hausse des prix des matières premières (qui s’explique elle-même pour partie par la demande des pays émergents) a joué un rôle ambivalent : d’un côté, elle stimula l’investissement et plus largement l’activité dans les pays exportateurs en leur offrant d’amples revenus ; de l’autre, elle nuisit aux pays importateurs, mais ceux-ci surent en compenser les effets récessifs en s’appuyant sur d’autres moteurs de croissance. Enfin, avec la faiblesse des taux d’intérêt dans les pays avancés et la réduction des primes de risque, les pays en développement bénéficièrent de conditions de financement accommodantes. Celles-ci stimulèrent également l’investissement et plus largement la croissance, en particulier dans les pays les plus ouverts financièrement. 

Les pays en développement n’ont pas été épargnés par la crise financière mondiale, mais ils surent rebondir rapidement après celle-ci. Le fait qu’ils aient su se constituer ces dernières décennies une plus grande marge de manœuvre budgétaire et assainir leurs bilans en adoptant des politiques davantage contracycliques explique notamment pourquoi ils ont été initialement épargnés par le choc financier mondial. La crise des pays avancés se transmit toutefois aux pays en développement via d’autres canaux, notamment celui du commerce international. La reprise qui s’ensuivit a été hétérogène. A un extrême, les pays émergents d’Asie connurent la reprise la plus rapide et la plus forte, ce qui permit à leur croissance de retrouver rapidement son rythme d’avant-crise. De l’autre, l’Europe émergente fut la plus durement touchée et elle connut la reprise la plus lente. En fait, la reprise semble avoir été d’autant plus rapide dans les pays en développement qu’ils assouplirent leur politique budgétaire, que leurs partenaires commerciaux avaient une forte croissance, que leurs fondamentaux étaient plus robustes avant la crise et qu’ils disposaient d’un taux de change flottant. Le fait que les pays en développement mènent leurs politiques conjoncturelles de façon plus contracyclique leur permit ainsi de se constituer une marge de manœuvre budgétaire avant la crise financière mondiale et de relancer efficacement leur activité après celle-ci [Didier et alii, 2012].

Suite à ce rebond, plusieurs pays émergents ont connu un fort ralentissement de leur croissance. Pourtant, les termes de l’échange leur sont restés favorables et les conditions financières mondiales sont restées très accommodantes malgré la perspective d’un tapering dans les achats d’actifs de la Fed. Le taux de croissance annuel moyen de la production des pays émergents a été en 2013 inférieur de 1,5 point de pourcentage à celui qu’ils connurent sur la période 2010-2011 lorsque la reprise mondiale de l’activité attint son pic. La croissance du PIB s’élevait à 7 % entre 2003 et 2008, puis à 6 % entre 2010 et les prévisions du FMI suggèrent qu’elle s’élèvera à 5 % au cours des cinq prochaines années [Saxena, 2014]. Loin de toucher seulement les grands émergents comme la Chine ou l’Inde, il s’agit d’un phénomène généralisé, puisque les trois quarts des pays en développement connurent un ralentissement de la croissance de leur production en 2013. La première région à décélérer fut l’Asie, suivie par le Moyen-Orient et l’Afrique du Sud, puis par l’Amérique latine et l’Europe émergente. Les pays en développement ont déjà connu de tels ralentissements synchronisés par le passé, mais ce fut alors durant une crise, ce qui n’est pas le cas aujourd’hui. Les récents ralentissements sont peut-être un effet retardé de la crise financière mondiale. D’un côté, la synchronisation des ralentissements suggère qu’ils résultent de facteurs communs à l’ensemble des pays, en premier lieu la conjoncture mondiale ; de l’autre, la persistance de ces ralentissements pourrait suggérer que des facteurs structurels ont également été à l’œuvre. Dans tous les cas, la plupart des universitaires et des prévisionnistes n’ont pas anticipé le récent ralentissement.

Luis Cubeddu et alii (2014), ainsi que Ghada Fayad et Roberto Perrelli (2014) ont cherché à identifier les principaux facteurs qui expliquent ces ralentissements synchronisés dans les pays émergents suite à la reprise mondiale. Ils constatent que la demande extérieure a joué un rôle clé pour expliquer les événements entre 2011 et 2013. La croissance économique de chaque pays en développement a ralenti car la demande émanant de ses partenaires commerciaux a chuté ; réciproquement, la décélération de l’activité dans chaque pays en développement a déprimé mécaniquement les exportations de ses partenaires commerciaux. C’est surtout la demande émanant des pays avancés et de la Chine qui est en cause. En l’occurrence, la crise de la zone euro, puis l’apparition d’un large excédent courant dans la zone euro, ont très certainement joué un rôle déterminant. Au niveau domestique, les pays en développement ont eu tendance à resserrer leur politique budgétaire. L’abandon des plans de relance budgétaire qui avaient été mis en œuvre lors de la Grande Récession a alors amplifié les répercussions de l’effondrement de la demande extérieure sur l’activité domestique.

Les diverses études réalisées par le FMI mettent en avant le rôle des facteurs du côté de l’offre. Fayad et Perrelli suggèrent que des goulots d’étranglement structurels, propres à chaque pays, ont dégradé leur croissance potentielle et ont ainsi contribué à ce que le ralentissement de l’activité persiste. Leurs conclusions font échos à celles de Rahul Anand et alii (2014) : la Chine et l’Inde semblent avoir récemment connu un ralentissement de leur croissance potentielle en raison d’un ralentissement de la croissance de la productivité totale des facteurs. Sebastián Sosa et alii (2013) ont de leur côté constaté que l’accumulation des facteurs (en particulier du travail) avait constitué le principal moteur de la croissance du PIB réel dans les pays d’Amérique latine, mais que les contraintes naturelles pesant sur le travail et la faiblesse de l’accumulation du capital menaçaient la pérennité d’une forte croissance.


Références

ANAND, Rahul, Kevin C. CHENG, Sidra REHMAN & Longmei ZHANG (2014), « Potential growth in emerging Asia », Fonds Monétaire International, working paper, n° 14/2.

CUBEDDU, Luis, Alexander CULIUC, Ghada FAYAD, Yuan GAO, Kalpana KOCHHAR, Annette KYOBE, Ceyda ONER, Roberto PERRELLI, Sarah SANYA, Evridiki TSOUNTA & Zhongxia ZHANG (2014), « Emerging markets in transition: Growth prospects and challenges », Fonds Monétaire International, staff discussion note, n° 14/6.

DIDIER, Tatiana, Constantino HEVIA & Sergio L. SCHMUKLER (2012), « How resilient and countercyclical were emerging economies during the global financial crisis? », in Journal of International Money and Finance, vol. 31, n° 8.

FAYAD, Ghada, & Roberto PERRELLI (2014), « Growth surprises and synchronized slowdowns in emerging markets—An empirical investigation », Fonds Monétaire International, working paper, n° 17/173, septembre.

SAXENA, Sweta (2014), « Three key questions about the slowdown in emerging markets », in IMFdirect (blog), 18 septembre.

SOSA, Sebastián, Evridiki TSOUNTA & Hye Sun KIM (2013), « Is the growth momentum in Latin America sustainable? », Fonds Monétaire International, working paper, n° 13/109.

Partager cet article
Repost0
3 septembre 2014 3 03 /09 /septembre /2014 18:18

Les économistes tendent à s’accorder que la croissance du PIB américain sera comprise entre 3 et 3,5 % au cours des deux, voire trois prochaines années, alors qu’elle n’atteignait que 2,1 % sur la période comprise entre le milieu de l’année 2009 (marquant la fin de la Grande Récession) et aujourd’hui. Si Robert Gordon (2014b) est d’accord avec l’idée d'une amélioration du côté de la demande, il suggère que l’offre ne parviendra pas à suivre, si bien que les prévisions de croissance officielles lui paraissent excessivement optimistes. En effet, entre fin 2009 et juin 2014, le taux de chômage est passé de 10 % à 6,1 %. Au regard de la lenteur avec laquelle la production a crû sur la période, Gordon juge la baisse du taux de chômage rapide et cela suggère que le PIB potentiel des Etats-Unis est particulièrement faible.

GRAPHIQUE 1  Croissance tendancielle de la production, de la productivité et des heures par travailleur aux Etats-Unis (en %)

Robert-Gordon--croissance-productivite-production-heures-E.png

Le taux de croissance du PIB se ramène à la somme des taux de croissance de la productivité du travail, du nombre d’heures par travailleur, du taux d’emploi, du taux de participation à la vie active et de la population en âge de travailleur. Pour que la croissance du PIB soit durablement supérieure aux 2,1 % observés ces quatre dernières années, il faudrait une accélération de la croissance de la productivité, du nombre d’heures par travailleur, du taux d’emploi et/ou du taux de participation à la population active.

Les estimations consensuelles de la croissance de la productivité du travail suggèrent qu’elle atteindra 1,2 % par an entre 2014 et 2020, soit le même taux qu’au cours de la dernière décennie. Gordon (2014a) a toutefois suggéré dans sa récente analyse de la croissance à long terme qu’elle s’établira à 1,3 % par an. En effet, c’est précisément à ce rythme que s’est accrue la productivité du travail entre 1972 et 2014, si l’on fait abstraction de la période exceptionnelle de 1996-2004 où elle s’est fortement accélérée avec la diffusion des nouvelles technologies d’information et de communication. Gordon considère en effet la période 1996-2004 comme non reproductible. John Fernald (2014) a confirmé que le sursaut de la productivité observé entre 1996 et 2004 s’avère exceptionnel et qu’il n’aura pas d’implications pour la croissance de la productivité à long terme. Gordon doute que la productivité puisse être supérieure à 1,3 %, ne serait-ce parce qu’il n’y a pas eu de réponse conjoncturelle de la productivité du travail aux variations de l’écart de production depuis le milieu des années quatre-vingt, comme il a pu le constater dans une précédente étude [Gordon, 2010]. Une accélération lui apparaît d’autant plus improbable dans l’immédiat que le taux de croissance annuel moyen de la productivité du travail s’est établi à 0,6 % au cours des quatre dernières années. Bref, rien n’assure que la croissance de la productivité sera suffisante pour qu’il n’y ait pas d’excès de demande par rapport à la capacité du côté de l’offre. 

Puisqu’une accélération substantielle de la productivité semble exclue, Gordon identifie trois conditions pour que le taux de croissance du PIB réel s’élève effectivement à un taux proche de 3 % en 2015 et en 2016 comme le suggèrent les prévisions faisant consensus aux Etats-Unis. Premièrement, il faudrait que le taux de chômage continue de diminuer régulièrement jusqu’à atteindre 4,8 %. Deuxièmement, le déclin actuel du taux de participation à la population active ne se contente pas de ralentir, mais stoppe. Troisièmement, non seulement le taux de participation à la population active des jeunes générations doit cesser de décliner, mais il doit aussi suffisamment augmenter pour compenser la vague de départs à la retraite des baby boomers

Le Congressional Budget Office (CBO) prévoit que la croissance potentielle de la production américaine s’établira en moyenne à 2,2 % pour la période 2014-2020. Même en adoptant des hypothèses qu’il juge optimistes, Gordon ne parvient pas à obtenir ce résultat. Selon lui, le taux de croissance annuel moyen de la production potentielle s’élèvera au mieux à 1,8 %, mais très certainement plutôt aux alentours de 1,6 %. 

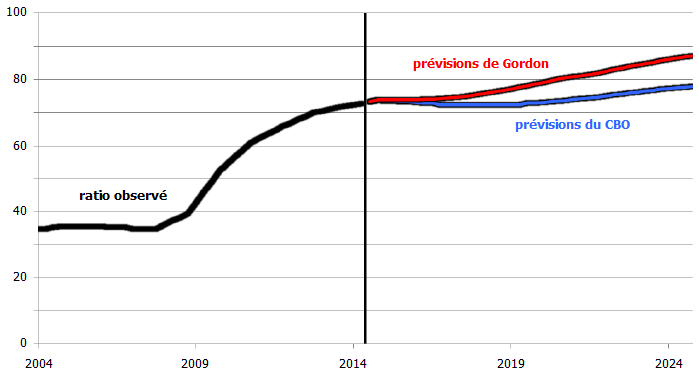
GRAPHIQUE 2  Evolution du ratio dette publique sur PIB (en %)

Robert-Gordon--Etats-Unis--ratio-dette-publique-sur-PIB.png

La croissance du PIB est pourtant essentielle, puisqu’elle détermine l’évolution du niveau de vie à long terme. Elle affecte directement la demande en réduisant la demande pour les biens d’investissement, dans la mesure où les entreprises ne voient alors pas l’intérêt d’accumuler du capital et où les ménages disposent d’un moindre revenu disponible pour verser des loyers ou assurer le service de leur dette hypothécaire. En outre, la faiblesse de la croissance potentielle a de profondes implications pour les autorités publiques, notamment pour la trajectoire de l’endettement et l’orientation de la politique budgétaire. Le niveau du PIB américain au troisième trimestre 2024 tel que l’anticipe Gordon sera inférieur de 9 % (soit 1.900 milliards de dollars) sous le niveau anticipé par le CBO, ce qui se traduira par une perte de 6000 dollars sur le revenu par habitant. Le ratio dette publique sur PIB sera alors plus important qu’attendu : la baisse du PIB réduit directement le numérateur et accroît indirectement le dénominateur en réduisant les recettes fiscales. Le CBO prévoit que la dette publique représentera 78 % du PIB en 2024 ; selon Gordon, elle s’établira à 87 % du PIB (cf. graphique 2). Cela n’est pas non plus sans implications pour la politique monétaire. Si la croissance du PIB potentiel a ralenti, l’écart entre le PIB courant et son niveau potentiel est plus faible que ne l’estime la Fed et le taux de chômage est plus proche du NAIRU. En d’autres termes, le PIB atteindra son niveau potentiel bien plus rapidement que prévu, au risque de générer des tensions inflationnistes.


Références

FERNALD, John (2014), « Productivity and potential output before, during, and after the Great Recession », Federal Reserve of San Francisco, working paper, n° 2014-15.

GORDON, Robert J. (2010), « Okun’s law and productivity innovations », in American Economic Review Papers and Proceedings, vol. 100, mai.

GORDON, Robert J. (2014a), « The demise of U.S. economic growth: Restatement, rebuttal, and reflections », National Bureau of Economic Research, working paper, n° 19895, février.

GORDON, Robert J. (2014b), « A new method of estimating potential real GDP growth: Implications for the labor market and the debt/GDP ratio », National Bureau of Economic Research, working paper, n° 20423, août.

Partager cet article
Repost0

Présentation

  • : D'un champ l'autre
  • : Méta-manuel en working progress
  • Contact

Twitter

Rechercher