Overblog Tous les blogs Top blogs Économie, Finance & Droit Tous les blogs Économie, Finance & Droit
Suivre ce blog Administration + Créer mon blog
MENU
25 janvier 2014 6 25 /01 /janvier /2014 13:03

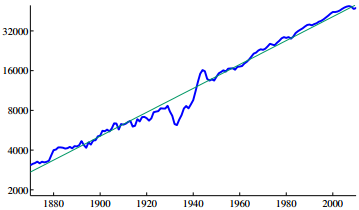
Les Etats-Unis ont connu une forte amélioration du niveau de vie au cours du vingtième siècle. Le taux de croissance annuel du PIB par personne a été plutôt stable depuis 1870, avoisinant quasiment 2 % (cf. graphique 1). La croissance s’est toutefois éloignée à de nombreuses reprises de sa tendance linéaire. Elle s’établissait en moyenne à 1,76 % entre 1870 et 1929, s’accéléra au sortir de la Seconde Guerre mondiale (atteignant en moyenne 2,5 % entre 1950 et 1973), puis ralentit au début des années soixante-dix (atteignant en moyenne 1,82 % entre 1973 et 1995). La « décennie perdue » (lost decade) du Japon et surtout l’expérience de la Grande Récession ont amené beaucoup à craindre que les pays avancés connaissent un ralentissement durable de la croissance. Une crise financière a en effet des répercussions à long terme sur le niveau de vie. Et si les Etats-Unis ont su au final recouvrir les pertes de la Grande Dépression, le Japon a récemment échoué à renouer avec une croissance soutenue, si bien que le niveau de vie des Japonais n’a cessé de diverger de celui des Américains depuis le début des années quatre-vingt-dix. Les plus pessimistes, notamment Tyler Cowen (2011) et Robert Gordon (2012), considèrent que les pays avancés étaient condamnés à une « grande stagnation » (great stagnation) avant même que survienne la Grande Récession, un pessimisme récemment partagé par Larry Summers lors du discours qu’il a récemment tenu autour de l’idée d’une « stagnation séculaire » (secular stagnation). 

GRAPHIQUE 1  PIB par tête aux Etats-Unis (en dollars 2009)
Fernald-Jones--PIB-par-tete-Etats-Unis.png

source : Fernald et Jones (2014)

John Fernald et Charles Jones (2014) se sont également penchés sur les perspectives de croissance à long terme des Etats-Unis. Le second considérait dans ses précédents modèles de croissance semi-endogène que la croissance de long terme reposait sur la découverte de nouvelles idées [Jones, 2002]. En effet, la production dépend fondamentalement du capital physique, des heures travailleurs, du capital humain par personne et du stock d’idées. Selon Romer (1990), la nature non rivale des idées mène à des rendements croissants, si bien que le revenu par tête dépend du nombre total d’idées dans l’économie : chaque nouvelle idée profite à tout le monde. A long terme, le stock d’idées est proportionnel au nombre de chercheurs et ce dernier est lui-même proportionnel à la population, si bien que l’échelle importe pour les économies dont la croissance repose sur les idées.

Fernald et Jones observent alors les moteurs de la croissance américaine pour la période 1950-2007. Selon leur modélisation, la production par personne dépend du ratio capital sur production (comme chez Robert Solow [1956]), du capital humain par personne (comme chez Robert Lucas [1988]), de l’intensité de la recherche-développement, c’est-à-dire le taux d’investissement qui s’applique à la chasse aux nouvelles idées (comme chez Paul Romer [1990] et les néo-schumpétériens Philippe Aghion et Peter Howitt [1992]) et enfin de la population ; le stock d’idées correspond alors à l’intensité de la recherche et à la population. Partant, la théorie moderne de la croissance économique suggère que plus des trois quarts de la croissance américaine depuis 1950 repose sur la hausse du niveau d’éducation et surtout sur l’intensification de la recherche, puisque la première explique en moyenne 0,4 point de pourcentage des 2 % de croissance annuel, tandis que la seconde en explique 1,2 point de pourcentage.

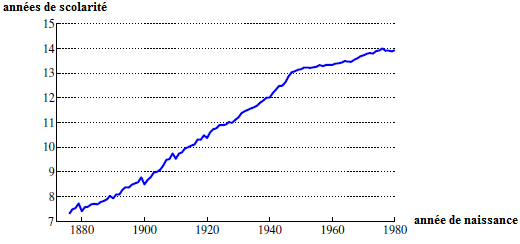
La croissance américaine du dernier demi-siècle a donc été due à des facteurs transitoires. La croissance du niveau d’éducation, l’intensité en recherche-développement des économies développements et de la population est susceptible d’être significativement plus faible lors des prochaines décennies qu’au cours des précédentes. La hausse du niveau scolaire est déjà en train de ralentir (cf. graphique 2), tandis que le taux d’activité ne pourra s’accroître indéfiniment. Par conséquent, la croissance du niveau de vie aux Etats-Unis risque également d’être plus lente ces prochaines décennies.

GRAPHIQUE 2 Niveau scolaire selon la cohorte
Fernald-Jones--scolarite-Etats-Unis.png

source : Fernald et Jones (2014)

En outre, la production d’idées pourrait être soumise à des rendements décroissants : plus l’on découvre des idées, moins il est facile d’en trouver de nouvelles. C’est précisément cette idée d’épuisement de l’innovation que Tyler Cowen et Robert Gordon mettent en avant dans leurs explications de la grande stagnation. Fernald et Jones estiment toutefois que les rendements décroissants de la production d’idées ne sont pas forcément incompatibles avec la poursuite de la croissante ; cette dernière est assurée si le nombre de chercheurs connaît une croissance exponentielle. Or, l’essor des pays émergents comme la Chine et l’Inde devrait se traduire par une croissance plus rapide du nombre de chercheurs dans le monde, si bien que ces économies vont de plus en plus contribuer à faire repousser la frontière technologique. 

En outre, comme l’ont discuté Erik Brynjolfsson et Andrew McAfee (2012), le développement des intelligences artificielles va permettre de remplacer une part croissante de la main-d’œuvre par du capital dans la production de biens et services. Dans les pays avancés, le partage des revenus avait déjà tendance à se déformer en faveur du capital (et réciproquement au détriment du travail) ces dernières décennies ; cette tendance devrait se poursuivre au cours des prochaines avec la substitution des facteurs impulsée par le progrès technique. Puisque cette dynamique favorise l’offre, Fernald et Jones considèrent qu’elle renforcera la croissance à long terme. Ils reconnaissent toutefois que la hausse des inégalités pourrait à l’inverser peser sur les perspectives de long terme.


Références 

AGHION, Philippe & Peter HOWITT (1992), « A model of growth through creative destruction », in Econometrica, vol. 60, n° 2, mars.

BRYNJOLFSSON, Erik & Andrew MCAFEE (2012), Race Against the Machine: How the Digital Revolution is Accelerating Innovation, Driving Productivity and Irreversibly Transforming Employment and the Economy.

COWEN, Tyler (2011), The Great Stagnation: How America Ate All The Low-Hanging Fruit of Modern History, Got Sick, and Will (Eventually) Feel Better.

FERNALD, John G., & Charles I. JONES (2014), « The future of U.S. economic growth », Federal Reserve Bank of San Francisco, working paper, n° 2014-02, janvier.

GORDON, Robert J. (2012), « Is U.S. economic growth over? Faltering innovation confronts the six headwinds », NBER working paper, n ° 18315, août.

JONES, Charles I. (2002), « Sources of U.S. economic growth in a world of ideas », in American Economic Review, mars, vol. 92, n° 1.

LUCAS, Robert E. (1988), « On the mechanics of economic development », in Journal of Monetary Economics, vol. 22, n° 1.

ROMER, Paul M. (1990), « Endogenous technological change », in Journal of Political Economy, vol. 98, n° 5.

SOLOW, Robert M. (1956), « A contribution to the theory of economic growth », in Quarterly Journal of Economics, vol. 70, n° 1.

Partager cet article
Repost0
10 décembre 2013 2 10 /12 /décembre /2013 15:16

Les analyses se sont multipliées pour expliquer la violence de la Grande Récession et la faiblesse de la reprise qui l’a suivie. Plusieurs économistes ont mis l’accent sur le cycle financier : les récessions sont plus sévères et les reprises plus lentes lorsque le retournement du cycle d’affaires coïncide avec une crise financière. En effet, les agents privés cherchent alors à se désendetter, ce qui les amène à fortement réduire leurs dépenses, tandis que les banques sont de leur côté particulièrement réticentes à prêter. 

D’autres auteurs, en particulier Nicholas Bloom (2013), ont développé ces dernières années le concept d’« incertitude » et cherché à le relier au cycle économique. Dans leur optique, elle correspond finalement au degré de divergence entre les anticipations. Elle concerne aussi bien des phénomènes macroéconomiques comme la croissance économique ou le changement climatique que des phénomènes microéconomique comme la croissance de l’entreprise. La définition de l’incertitude reste toutefois encore imprécise et se révèle moins riche, par exemple, que celle développée dans la littérature post-keynésienne. Ces auteurs reconnaissent qu’il est particulièrement difficile de la quantifier. Ils tentent alors de la saisir à travers une multitude d’indicateurs, notamment la volatilité des cours boursiers et du PIB, la divergence entre les prévisions conjoncturelles ou encore la fréquence du terme même d’« incertitude » dans les médias.

Les études empiriques suggèrent que l’incertitude est dommageable pour l’activité à court terme. Elle désincite, d’une part, les entreprises à investir et à embaucher et, d’autre part, les consommateurs à acheter des biens durables. En raison du caractère irréversible des investissements, les agents sont incités lors d’une récession à reporter ou annuler leurs projets d’investissement, le temps qu’ils rassemblent suffisamment d’informations pour s’assurer de leur rentabilité. Ce recul de l’investissement amplifie alors la contraction de l’activité. Certaines études empiriques tendent par contre à suggérer que l’incertitude est susceptible de stimuler l’innovation à long terme : lorsque les entreprises font face à un avenir plus incertain, elles seraient plus incitées à se lancer dans l’innovation. 

GRAPHIQUE  Volatilité boursière aux Etats-Unis

Bloom--VXO-volatilite-boursiere.png

source : Bloom (2013)

Qu’elle soit micro ou macroéconomique, l’incertitude est fortement contracyclique. Elle s’élève brutalement lors des récessions et tend à refluer durant les expansions. Pour l’illustrer, Bloom utilise l’indice de variabilité de la Bourse des options de Chicago (VXO) qui mesure la volatilité boursière aux Etats-Unis (cf. graphique ci-dessous, avec les zones grisées représentant les récessions, telles qu’elles sont définies par la National Bureau of Economic Research). L’indice VXO est clairement contracylique ; en l’occurrence, il s’élève en moyenne de 58 % lors des récessions [1]. Plusieurs auteurs se sont ainsi focalisés sur la Grande Modération (great moderation) : jusqu’à la Grande Récession, la volatilité du taux de croissance du PIB et du taux d’inflation fut relativement faible, tandis que la croissance même du PIB fut relativement élevée. Bloom note également que l’incertitude est également plus élevée dans les pays avancés que dans les pays en développement, en particulier l’Afrique et l’Amérique du Sud.

Bloom met principalement l’accent sur deux mécanismes pour expliquer les variations de l’incertitude au cours du cycle. D’une part, des chocs exogènes comme les guerres, paniques financières et chocs pétroliers, qui tendent justement à faire basculer les économies dans la récession, sont non seulement sources de « mauvaises nouvelles », mais alimentent aussi directement l’incertitude. D’autre part, l’incertitude semble s’élever de façon endogène durant les récessions, puisque les ralentissements économiques accroissent la volatilité micro et macroéconomique. L’incertitude apparaît alors comme un mécanisme de propagation et d’amplification des chocs. Bloom avance une troisième explication : lors des récessions, les autorités publiques sont amenées à expérimenter pour relancer l’activité. L’incertitude entourant la politique économique tend alors à s’accroître lors des récessions. Or, si les autorités publiques ne parviennent pas à préciser leurs objectifs et manœuvres de façon claire et crédible, les entreprises peuvent notamment rester insensibles aux mesures de relance et ne pas accroître leur investissement, ce qui réduit l’efficacité de la politique monétaire.

En ce qui concerne la Grande Récession, l’éclatement de la bulle immobilière et la crise financière ont conduit à une envolée de l’incertitude. Entre 2008 et 2009, le PIB américain a décroché de 9 % par rapport à son niveau potentiel. Selon les estimations de Bloom, le choc d’incertitude fut alors si important qu’il pourrait expliquer un tiers de cette contraction. Initialement, il n’était pas clair pour l’ensemble des agents quel était la gravité des problèmes financiers et immobiliers, quel serait leur impact économique tant au niveau national que mondial et quel serait la réponse appropriée des autorités publiques. La Grande Récession elle-même a davantage accru l’incertitude, amenant le ralentissement initial à s’aggraver. L’incertitude commença à refluer à partir de début 2010. La reprise fut toutefois très rapidement contrainte par la plus grande incertitude entourant la politique budgétaire, notamment aux Etats-Unis avec les bras de fer entre l’exécutif et le législatif (notamment autour du relèvement du plafond de la dette publique) ou encore en zone euro avec la mauvaise gestion de la crise des dettes souveraines.

Cette redéfinition de la notion d’incertitude et son utilisation pour expliquer le cycle d’affaires ne font pas l’unanimité. Pour certains auteurs comme Paul Krugman, les répercussions que l’on prête à l’incertitude lors d’une récession sont en fait celles d’une demande insuffisante. En d’autres termes, le choc d’incertitude dissimule un choc de demande. Antonio Fatás (2013) affirme que ce n’est pas l’incertitude entourant les décisions des autorités publiques qui explique la faiblesse de l’actuelle reprise, mais plus simplement le caractère excessivement restrictif des politiques conjoncturelles, en particulier de la politique budgétaire. Selon lui, la récente littérature qui s’est développée autour de la notion d’incertitude, tend à inclure les « mauvaises nouvelles » dans sa définition du « choc d’incertitude », ce qui vide cette notion de sa substance et par là de sa pertinence.


[1] L’indice VXO est également utilisé pour mesurer l’aversion au risque. C’est dans cette acception que l’utilise Hélène Rey lorsqu’elle fait apparaître un véritable cycle financier mondial : la faible aversion au risque, telle qu’elle est mesurée par l’indice VXO, est synchrone avec la phase ascendante d’un cycle financier touchant l’ensemble des économies financièrement intégrées.


Références

BLOOM, Nicholas (2013), « Fluctuations in uncertainty », NBER working paper, n° 19714, décembre.

BLOOM, Nicholas, M. Ayhan KOSE & Marco E. TERRONES (2013), « Held back by uncertainty », in Finance & Development, mars. Traduction française, « Le poids de l’incertitude », in Finance & Développement.

FATÁS, Antonio (2013), « Wait a (second) moment… », in Antonio Fatás on the Global Economy (blog), 9 octobre 2013. Traduction française, « Attendez un (deuxième) moment… Retour sur le lien entre incertitude et croissance en zone euro ».

KRUGMAN, Paul (2013), « Phony fear factor », in New York Times, 8 août. 

Partager cet article
Repost0
30 novembre 2013 6 30 /11 /novembre /2013 18:25

Au début des années deux mille, les analystes craignaient que les économies avancées basculent dans une stagnation durable comme le Japon quelques années plus tôt. Cela explique notamment pourquoi la Fed a fortement réduit ses taux directeurs suite à l’éclatement de la bulle internet et les a ensuite maintenu à un faible niveau durant une longue période. A partir de 2008, la Grande Récession a renouvelé ces craintes. Les banquiers centraux ont à nouveau fortement assoupli leur politique monétaire et, une fois les taux directeurs au plus proche de leur borne inférieure zéro (zero lower bound), ils ont également adopté des mesures « non conventionnelles ». Toutefois, plus de trois ans après la reprise officielle de l’activité (tout du moins aux Etats-Unis), les performances macroéconomiques des pays avancés demeurent particulièrement médiocres.

Il y a quelques semaines, l’ancien candidat à la présidence de la Fed, Lawrence Summers, a tenu un discours particulièrement pessimiste (et de grande qualité) à la quatorzième conférence Jacques Polak du FMI et ses propos ont suscité de nombreux commentaires sur la toile. Il y suggérait en effet que les économies avancées sont en fait promises à une stagnation séculaire (secular stagnation) depuis plusieurs décennies. Ce terme a été forgé par le keynésien Alvin Hansen à la fin des années trente, lorsque lui-même et ses contemporains pensaient que la Grande Dépression marquait une baisse irrémédiable du taux de croissance tendanciel de long terme. Selon Summers, la Grande Récession n’a pas été une rupture, mais un véritable « retour à la normale ».

Il s’appuie sur deux constats. D’une part, suite à la Grande Récession de 2008-2009, la reprise a été particulièrement lente dans les pays avancés et ce malgré les politiques monétaires ultra-accommodantes menées par les banques centrales. Si la croissance économique a peu ou prou renoué avec son rythme d’avant-crise, le PIB n’est pas revenu à sa tendance d’avant-crise. Aujourd'hui, le PIB cumulé des quatre plus grandes économies développées ne dépasse que de quelques points de pourcentage son niveau au pic d'avant-crise (cf. graphique). Il s'éloigne même au cours du temps de sa trajectoire tendancielle de long terme, ce qui suggère une détérioration de la production potentielle.

GRAPHIQUE  Evolution du PIB effectif, du PIB potentiel et du PIB tendanciel du G4 (Etats-Unis, zone euro, Japon et Royaume-Uni)

Larry-Summers--Gary-Davies--stagnation-seculaire.png

source : Davies (2013)

Mais ce qui interpelle également Larry Summers, c’est que l’expansion précédant la crise financière mondiale fut elle-même atypique au regard des précédentes. Plusieurs pays ont connu une hausse rapide de l’endettement du secteur financier et des ménages, ainsi qu’une forte hausse des prix de l’immobilier. Malgré la formation d’une bulle immobilière alimentée par le crédit, il n’y a eu aucun signe d’un excès de demande globale, d’une économie fonctionnant au-dessus de son potentiel : la croissance n’a pas été supérieure à sa tendance de long terme, il n’y a pas eu de réelle accélération de l’inflation, les taux de chômage n’ont pas été particulièrement faibles et des capacités de production restèrent inemployées. Les Etats-Unis ont connu une monstrueuse bulle immobilière, mais même celle-ci n’a pas été capable de générer des pressions inflationnistes.

Pour expliquer l’absence de surchauffe lors de l’expansion et la faiblesse de la reprise, Summers suggère que le taux d’intérêt naturel a été particulièrement faible ces dernières décennies, voire même négatif ces dernières années. Dans la logique des nouveaux keynésiens, le taux d’intérêt naturel est l’hypothétique taux d’intérêt qui équilibre l’investissement et l’épargne au niveau agrégé. Puisque les taux d’intérêt nominaux ne peuvent être négatifs, le taux d’intérêt réel courant est excessivement élevé, ce qui signifie que les pays avancés font face à un sous-investissement chronique, avec le risque de voir leur PIB s’éloigner de plus en plus de sa tendance de long terme. Martin Wolf (2013) et Antonio Fatás (2013a, b) confirment que l’investissement connaissait une tendance baissière avant même l’éclatement de la crise mondiale. Les bulles ont pu dissimuler la stagnation séculaire en stimulant momentanément la demande globale : ce fut précisément le cas avec la bulle internet à la fin des années quatre-vingt-dix et avec la bulle immobilière dans les années deux mille. La stagnation ne serait donc pas atypique, mais précisément le niveau « normal » d’activité. Cette situation peut en outre persister durablement, ce qui signifie que la crise est loin d’être finie. Désormais, il pourrait même être nécessaire de générer des bulles continuellement pour que les économies avancées atteignent le plein emploi.

La faiblesse du taux d’intérêt d’équilibre peut trouver une explication dans l’existence d’un « excès mondial d’épargne » (global saving glut) pour reprendre les termes de Ben Bernanke (2005). L’économie mondiale dégage davantage d’épargne qu’elle ne génère d’investissements productifs pour l'utiliser, si bien que les taux d’intérêt mondiaux ont eu tendance à diminuer et à demeurer à de faibles niveaux. Les déséquilibres globaux qui se sont accumulés depuis la crise asiatique de 1997 reflètent eux-mêmes un excès mondial d’épargne. Certains pays ont engrangé et continuent d’engranger de larges excédents courants : il s’agit des pays émergents est-asiatiques (en particulier la Chine), des pays producteurs de pétrole et de quelques pays à haut revenu comme l’Allemagne. En offrant davantage de biens et services qu’ils n’en consomment, ces pays ont joué un rôle d’exportateurs nets d’épargne pour le reste du monde. D’autres pays, comme les Etats-Unis ou l’Espagne, ont absorbé cette épargne en accroissant leurs dépenses et leur endettement, ce qui les a amenés à creuser des déficits courants. Dans ces économies, l’épargne n’est toutefois pas venue financer des investissements productifs, mais une prise de risque excessive dans le système financier et une bulle sur le marché immobilier. Le faible niveau des taux d’intérêt mondiaux a lui-même contribué à alimenter les déséquilibres financiers et immobiliers.

Pour d’autres auteurs, la faiblesse du taux d’intérêt naturel et la faiblesse de la reprise trouvent leur origine dans des facteurs plus structurels, par exemple démographiques et technologiques, et ceux-ci peuvent notamment expliquer pourquoi l’investissement ne s’est pas accru malgré la baisse des taux d’intérêt réels. A long terme, la croissance du PIB dépend de la croissance de la population active et du progrès technique, or ces deux moteurs seraient désormais grippés. Par exemple, le déclin des taux de fertilité contraint la population active à ne croître que lentement. Hansen lui-même mettait l’accent sur la dynamique démographique pour suggérer l’idée d’une stagnation séculaire lors des années trente. Or le ralentissement de la croissance démographique se traduirait également par une baisse de l’investissement [Krugman, 2013]. Robert J. Gordon est de son côté le principal chantre du pessimisme technologique. D'après lui, la croissance de la productivité a connu un renouveau au cours des années quatre-vingt-dix avec la diffusion des nouvelles technologies d’information et de communication, mais le potentiel attaché à ces innovations serait à présent épuisé. Le taux de croissance de la productivité a désormais retrouvé la tendance qu'il suivait avant les années quatre-vingt-dix, soit un taux de 1,5 % par an, et pour Gordon il se maintiendra durablement à ce faible niveau [Bartlett, 2013]

Suite au discours de Larry Summers, Ben Bernanke a suggéré que l’investissement public pouvait être utilisé pour sortir les économies de la stagnation séculaire. En effet, il existera toujours des projets d’investissement avec un taux de rendement positif que le secteur public pourra entreprendre [Davies, 2013]. Ces projets peuvent être financés en émettant des titres publics à des taux réels nuls, voire négatifs, si bien que la dette sera soutenable et la valeur nette du gouvernement s’améliorera au final. L’Etat doit intervenir pour générer l’investissement dont manque l’économie mondiale et l’épargne excessive peut alors être directement utilisée pour financer l’investissement public. 

De son côté, Ryan Avent (2013) suggère que la solution réside du côté de la politique monétaire. Le discours de Larry Summers, tout comme les commentaires qu'il a suscités, concluent sur le fait que la stagnation séculaire implique une poursuite durable des politiques monétaires fortement expansionnistes. Avent va encore plus loin. Il rappelle que la borne inférieure zéro est un problème nominal : si les banques centrales ne peuvent davantage réduire les taux d’intérêt nominaux pour diminuer les taux d’intérêts réels, il est alors possible de ramener les taux d’intérêt réels à leur niveau d’équilibre en stimulant l’inflation. Les banquiers centraux doivent alors relever leur cible et chercher à relever les anticipations d’inflation. Avent suggère qu’un taux d’inflation proche de 4 % est nécessaire pour sortir les économies de la stagnation séculaire. Les banques centrales sont toutefois réticentes à modifier leur cible actuelle. Et comme le montre à nouveau l’exemple du Japon, les autorités monétaires peuvent échouer à relever les anticipations d’inflation : la Banque du Japon n’a relevé sa cible qu’à 2 % et il n’est toujours pas certain qu’elle parvienne à l’atteindre.


Références

AVENT, Ryan (2013), « The solution that cannot be named », in Free Exchange (blog), 17 novembre.

BARTLETT, Bruce (2013), « Are we suffering from ‘secular stagnation’? », in The Fiscal Times, 22 novembre.

BERNANKE, Ben (2005), « The global saving glut and the U.S. current account deficit », discours prononcé à Saint Louis, 14 avril.

COHEN-SETTON, Jérémie (2013), « The secular stagnation hypothesis », in Bruegel (blog), 25 novembre.

DAVIES, Gavyn (2013), « The implications of secular stagnation », in Financial Times, 17 novembre.

FATÁS, Antonio (2013a), « Bubbles, interest rates and full employment », in Antonio Fatás on the Global Economy (blog), 19 novembre.

FATÁS, Antonio (2013b), « Saving glut or investment dearth? », in Antonio Fatás on the Global Economy (blog), 22 novembre.

KRUGMAN, Paul (2013), « Secular stagnation, coalmines, bubbles, and Larry Summers », in The Conscience of a Liberal (blog), 16 novembre.

WOLF, Martin (2013), « Why the future looks sluggish », in Financial Times, 19 novembre.

Partager cet article
Repost0

Présentation

  • : D'un champ l'autre
  • : Méta-manuel en working progress
  • Contact

Twitter

Rechercher