Overblog Tous les blogs Top blogs Économie, Finance & Droit Tous les blogs Économie, Finance & Droit
Suivre ce blog Administration + Créer mon blog
MENU
27 octobre 2013 7 27 /10 /octobre /2013 15:13

Dans le secteur financier de plusieurs pays avancés, les rémunérations ont fortement crû depuis les années quatre-vingt et cette croissance a atteint un pic autour de la crise. Cette dynamique s’est accompagnée d’une hausse du niveau de qualifications dans le secteur financier. Thomas Philippon et Ariell Reshef (2009) montrent qu’au cours des dernières décennies l’accroissement de la demande de main-d’œuvre qualifiée dans le secteur financier s’explique avant tout par la dérégulation de ce dernier et relativement peu par la diffusion des nouvelles technologies de l’information et de la communication.

Plusieurs études empiriques suggèrent que le secteur financier se caractérise par des primes salariales élevées : à qualifications égales, les travailleurs du secteur financier sont davantage rémunérés que ceux des autres secteurs. Elles suggèrent également que ces primes salariales sont loin de rémunérer un surcroît de productivité, mais s’apparentent davantage à des rentes. Philippon et Reshef estiment que dans la décennie qui précède la crise financière, les rentes représentaient de 30 à 50 % des écarts salariaux entre le secteur financier et le reste du secteur privé. Pour Christiane Kneer (2013), si le secteur financier génère des rentes, cela signifie que trop de talents se destinent à la finance au regard de l’optimum social. Or, une allocation inefficiente de la main-d’œuvre qualifiée est susceptible de pénaliser la croissance économique.

Cela nous amène à nous interroger à nouveau sur le lien entre finance et croissance. Depuis plusieurs décennies, de nombreuses études ont affirmé que le secteur financier fournissait des services essentiels à l’activité réelle. Ross Levine (2005) a recensé ces divers avantages. Il note par exemple, qu’avec leur rôle d’intermédiaires entre agents à capacité de financement et agents à besoin de financement, les institutions financières contribueraient à allouer les capitaux vers leur usage le plus productif et à stimuler ainsi l’investissement. La récurrence des crises financières met toutefois sérieusement en doute l’idée que la causalité entre finance et croissance soit strictement positive. La littérature, notamment l'hypothèse d'instabilité financière développée par le post-keynésien Hyman Minsky, a depuis longtemps souligné le rôle ambigu du crédit bancaire. La tendance du secteur financier à croître pour lui-même, en fragilisant l’ensemble du système économique, surexpose ce dernier à l’instabilité financière.

Suite à la récente crise mondiale, les études se sont multipliées autour du lien entre finance et croissance économique. Par exemple, Stephen Cecchetti et Enisse Kharroubi (2012) suggèrent l’existence d’une relation en forme de U inversé entre la taille du secteur financier et la croissance de la productivité : le développement financier stimule la croissance jusqu’à un certain point au-delà duquel il se révèle au contraire nocif à celle-ci. En l’occurrence, le développement financier de plusieurs pays avancés semble avoir déjà dépassé ce seuil. En outre, un crédit bancaire dépassant le PIB se révèle également nocif à la croissance. Enfin, Cecchetti et Kharroubi constatent que lorsque l’emploi dans le secteur financier représente plus de 3,8 % de l’emploi total, toute croissance supplémentaire de l’emploi financier se révèle nocive à la croissance. Les deux auteurs interprètent l’ensemble de leurs résultats en suggérant que le secteur financier fait concurrence aux autres secteurs dans l’allocation des ressources, notamment dans l’affectation de la main-d’œuvre. Ils n’explorent toutefois pas empiriquement ce canal.

Christiane Kneer (2013) observe précisément les effets de la libéralisation financière sur l’économie réelle en se focalisant sur l’allocation de la main-d’œuvre entre les différents secteurs. Pour cela, elle compile les données relatives à 13 pays, essentiellement européens, pour la période s’étalant entre 1980 et 2005. Elle constate que suite aux réformes du secteur financier, celui-ci devient plus intensif en travail qualifié, tandis que la croissance du nombre d’emplois qualifiés ralentit dans les secteurs non financiers qui sont intensifs en qualifications et en recherche-développement. Surtout, la libéralisation financière freine la croissance de la productivité du travail, de la productivité globale des facteurs et de la valeur ajoutée dans les secteurs non financiers qui dépendent fortement de la main-d’œuvre qualifiée. Kneer estime que ces divers résultats sont cohérents avec l’idée que la libéralisation financière provoque une fuite des cerveaux et qu’elle nuirait par-là à la croissance potentielle.


Références

CECCHETTI, Stephen G., & Enisse KHARROUBI (2012), « Reassessing the impact of finance on growth », BIS working paper, n° 381, juillet.

CREEL, Jérôme, Paul HUBERT et Fabien LABONDANCE, « Trop de finance tue-t-il la croissance ? », in blog de l’OFCE, 2 septembre.

KNEER, Christiane (2013), « Finance as a magnet for the best and brightest: Implications for the real economy », De Nederlandsche Bank working paper, n° 392, septembre.

LEVINE, Ross (2005), « Finance and growth: Theory and evidence », In Philippe Aghion & Steven Durlauf (dir), Handbook of Economic Growth, chapitre 12.

PHILIPPON, Thomas, & Ariell RESHEF (2009), « Wages and human capital in the U.S. financial industry: 1909-2006 », NBER working paper, n° 14644, janvier.

Partager cet article
Repost0
3 octobre 2013 4 03 /10 /octobre /2013 22:36

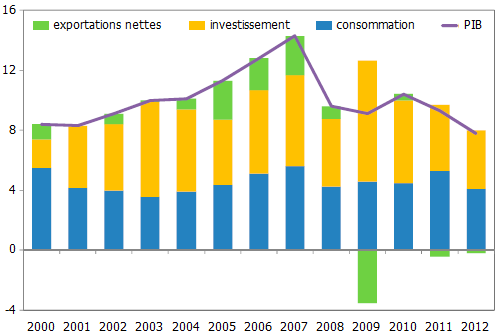
Le modèle de croissance actuel de la Chine lui a permis de connaître une croissante à deux chiffres au cours des deux dernières décennies et de sortir un demi milliard de personnes de la pauvreté. Elle fait à présent partie des pays à revenu intermédiaire et son niveau de vie converge vers celui des pays avancés. Toutefois, ces dernières années ont été marquées par un ralentissement de la croissance chinoise (cf. graphique ci-dessous). Une partie de ces « mauvaises » performances s’explique par la faible activité dans les pays avancés pendant et après la Grande Récession, ces derniers représantant une part importante de la demande extérieure en Chine.

GRAPHIQUE  Les contributions à la croissance chinoise (en points de pourcentage)

FMI-IMF-china-chine-growth-croissance.png

source : Nabar et N’Diaye (2013)

Le ralentissement de la croissance chinoise dénote également sa trop grande dépendance vis-à-vis de l’investissement et du crédit. L’investissement représentait 41 % du PIB entre 2002 et 2007 (période au cours de laquelle la croissance s’élevait en moyenne à 11,2 %), tandis qu’il représentait 47 % du PIB entre 2008 et 2012 (période au cours de laquelle le taux de croissance moyen était de 9,7 %) ; malgré l’accélération de l’accumulation du capital, le rendement du capital a chuté. Parallèlement, le crédit a aussi connu un fort essor, puisqu’il représentait moins de 130 % du PIB au dernier trimestre de l’année 2008 et quasiment 200 % début 2013. La combinaison d’un ralentissement de la croissance économique avec une hausse de l’investissement et une expansion rapide du crédit suggère que l’économie chinoise souffre des rendements décroissants. Autrement dit, le ralentissement de la croissance chinoise pourrait facilement s’expliquer à travers un modèle à la Solow.

Par conséquent, son modèle de croissance extensive ne peut plus assurer une progression rapide du niveau de vie de ses habitants, ni lui permettre de continuer d’absorber la main-d’œuvre excédentaire des campagnes ; à l’avenir, il ne pourrait qu’accentuer les déséquilibres domestiques. Certains en l’occurrence estiment que le surinvestissement représente dès à présent jusqu’à 10 % du PIB. La Chine a fortement accru ses capacités de production, alors même que la demande tendait à déprimer. Si la demande extérieure ne retourne pas à son niveau d’avant-crise, les prix des biens manufacturés pourraient  diminuer et le retour sur investissement se révéler encore plus décevant qu’attendu. Cela pourrait entraîner une chute des profits, une hausse des faillites et une profonde déstabilisation du système financier, ce qui affecterait non seulement l’économie intérieure, mais également le reste du monde. Au final, la Chine risque non seulement de voir son rattrapage sur les pays avancés être retardé, mais elle est notamment susceptible de basculer dans une trappe à revenu intermédiaire. Selon les estimations de Malhar Nabar et Papa N’Diaye (2013), si la Chine poursuit sa stratégie actuelle de croissance basée sur l’accumulation du capital, la croissance ne dépassera pas 4 % et le PIB par tête par habitant ne pourra au mieux atteindre que le quart de celui des Etats-Unis en 2030.

Conscientes des limites de leur modèle de croissance, les autorités chinoises cherchent à réorienter l’emploi et la production vers services, à accroître la part de la consommation dans le PIB et surtout à stimuler la productivité globale des facteurs (PGF) en promouvant la recherche-développement ; de cette manière, l’économie deviendrait moins dépendante de l’accumulation du capital et du reste du monde. Beaucoup estiment qu’un certain nombre de réformes doivent nécessairement être mises en place pour que la Chine puisse garder un rythme de croissance soutenu et continuer de converger vers le niveau de vie des pays à haut revenu. En l’occurrence, si la Chine parvient à mettre en œuvre les réformes adéquates, Nabar et N’Diaye estiment que son niveau de vie pourrait atteindre 40 % de celui des Etats-Unis en 2030. 


Référence

NABAR, Malhar, & Papa N’DIAYE (2013), « Enhancing China’s medium-term growth prospects: The path to a high-income economy », IMF working paper, n° 13/204, octobre.

Partager cet article
Repost0
24 septembre 2013 2 24 /09 /septembre /2013 20:12

La littérature économique mainstream développe deux explications concurrentes des cycles économiques. Selon la théorie des cycles d’affaires réels, les fluctuations de l’activité trouvent leur origine dans les chocs d’offre. Ceux-ci incluent notamment les changements météorologiques, les désastres naturels, les chocs et contre-chocs pétroliers, les guerres, l’instabilité politique, les décisions gouvernementales en matière de régulation (la mise en place de quotas à l’importation par exemple) et les chocs technologiques. Ces derniers, auxquels les nouveaux classiques donnent une place particulièrement importante dans leurs modélisations, comprennent les changements dans la qualité des facteurs de production, la modification de l’organisation du travail, le développement de nouveaux produits et procédés de fabrication, etc. [Snowdon et Vane, 2005]. Ces divers chocs sont susceptibles de profondément affecter l’activité en entraînant de fortes variations de la productivité.

La théorie des cycles d’affaires réels a été initialement formulée dans l’article de Finn Kydland et Edward Prescott (1982). Jusqu’à sa parution, les nouveaux classiques (notamment Robert Lucas) acceptaient l’idée que les cycles d’affaires soient générés par des chocs monétaires ; Kydland et Prescott affirment que les fluctuations conjoncturelles ne sont engendrées que par les seuls chocs réels. Les deux auteurs radicalisent la vision néoclassique d’un système intrinsèquement harmonieux en considérant que l’économie est constamment à l’équilibre, c’est-à-dire en tout point du cycle, même au cœur d’une récession. Les agents ont beau ne pas désirer les récessions, celles-ci résultent toutefois de l’agrégation de leurs réactions individuelles aux modifications des contraintes auxquelles ils font face, par exemple les contraintes technologiques. Même si l’économie est plongée dans une récession, celle-ci demeure une situation optimale, car les agents agissent en maximisant leur bien-être. Pour stimuler l’activité et réduire le chômage, les nouveaux classiques préconisent l’adoption de politiques d’offre. En effet, les politiques de relance sont non seulement inefficaces, mais surtout elles nuisent à l’activité en contrariant les calculs d’optimisation des agents privés. Dans ce cadre, la fiscalité apparaît par exemple comme particulièrement perturbatrice en réduisant l’offre de travail, la consommation, la production, l’investissement et les incitations à innover. La politique monétaire est, quant à elle, sans effets sur l’activité, car les décisions individuelles dépendent des variables réelles et non des variables monétaires. 

A la différence des nouveaux classiques, les nouveaux keynésiens donnent un rôle essentiel au crédit et surtout à la demande pour expliquer les cycles d’affaires. Ils mettent en avant les problèmes de défaut de coordination : notamment en raison des asymétries d’information, chaque agent prend des décisions sans forcément tenir compte de leurs répercussions sur l’activité des autres agents et, par là même, sur leur propre activité. Si la demande globale décline, il est rationnel pour les entreprises de réduire leur production et de licencier du personnel pour maintenir leurs profits, mais chaque firme fait alors face à une nouvelle chute de la demande et des profits. L’économie peut donc se retrouver dans un équilibre sous-optimal caractérisé par une demande insuffisante et un chômage élevé. L’intervention des pouvoirs publics est alors nécessaire, de manière à ramener l’économie au plein emploi, notamment en stimulant la demande globale via les politiques conjoncturelles. Si les nouveaux keynésiens ont particulièrement mis l’accent sur la rigidité des prix et salaires dans leurs travaux, celle-ci n’apparaît toutefois pas cruciale pour expliquer les fluctuations de l’activité : même si les prix et salaires étaient pleinement flexibles, la production serait instable et la flexibilité tendrait même à accentuer cette instabilité

Ces deux conceptions ne sont pas contradictoires en soi. Les nouveaux keynésiens admettent l’idée que l’économie est régulièrement sujette à des chocs d’offre, mais, selon eux, ces derniers ne suffisent pas pour expliquer l’ampleur des fluctuations de l’activité. En l’occurrence, ce sont les chocs de demande qui jouent un rôle primordial dans le cycle conjoncturel. Le débat sur l’importance relative des chocs d’offre et de demande est essentiel, car leur nature conditionne l’utilité et l’efficacité des politiques conjoncturelles [1] [2]. Il s’est cristallisé à plusieurs reprises autour du comportement de l’inflation. En effet, selon les nouveaux classiques, un choc d’offre positif, en relevant la production, conduit à une baisse des prix afin de maintenir l’équilibre entre l’offre et la demande ; autrement dit, si l’économie est avant tout sujette aux chocs d’offre, le niveau de production et le taux d’inflation devraient évoluer dans le sens inverse l’un de l’autre. Si ce sont au contraire les chocs de demande qui sont principalement à l’origine du cycle d’affaires comme le soutiennent les nouveaux keynésiens, les prix devraient évoluer de façon procyclique ; autrement dit, l’inflation et la production devraient évoluer dans le même sens.

Ainsi, démontrer la présence ou l’absence de coévolution entre l’inflation et la production apparaît pour certains comme une manière de révéler la nature des chocs et ainsi de trancher le débat entre les deux écoles de pensée. C’est ce qu’ont justement cherché à faire Michal Andrle, Jan Bruha et Serhat Solmaz (2013). En observant la zone euro entre 1995 et le premier trimestre de l’année 2013, les auteurs font apparaître une coévolution entre l’inflation et la production à la fréquence des cycles d’affaires. Ils notent que l’inflation réagit avec un retard d’un trimestre aux variations de la production. En outre, les dynamiques de l’inflation sont également en phase avec les mouvements du chômage. Au final, la forte relation entre la production et l’inflation amène les auteurs à conclure que les cycles d’affaires en zone euro sont principalement conduits par les chocs de demande. Ils rejettent ainsi la thèse des cycles d’affaires réels.


[1] On peut douter de la pertinence du concept de chocs. Par exemple, les travaux réalisés dans le sillage des écrits d’Irving Fisher et d’Hyman Minsky montrent que le cycle du crédit est endogène puisque les marchés financiers et immobiliers connaissent naturellement et régulièrement un boom et un effondrement des prix. Quant aux chocs technologiques dont parle l’école des cycles d’affaires réels, ils ne sont pas non plus pleinement exogènes : par exemple, l’innovation dépend des dépenses de recherche-développement que réalisent les firmes (une idée que développera notamment Robert Lucas dans l’un des premiers modèles de la croissance endogène).

[2] Même si l’on accepte le concept de chocs, on peut douter qu’il soit pertinent de distinguer strictement les chocs d’offre des chocs de demande. Comme plusieurs nouveaux keynésiens (notamment Stiglitz) le suggèrent, si l’économie connait un choc de demande (par exemple, si les entreprises vendent beaucoup moins qu’elles ne l’avaient anticipé), celui-ci se mue alors en choc d’offre (les entreprises réduisant leur production). Cela rejoint d’ailleurs l’idée keynésienne que l’on ne peut analyser les marchés isolément, mais bien au contraire directement au niveau macro, en raison des interdépendances qui existent entre ces marchés et plus largement entre les agents économiques : on ne peut étudier séparément l’offre et la demande globales. En outre, des phénomènes d’hystérèse sont également à l’œuvre durant une récession : lorsque l’activité reste durablement atone, les chômeurs perdent leurs compétences, voient leur santé se dégrader, deviennent moins productifs, voire quittent la population active, tandis que les entreprises réduisent leurs dépenses investissements ; autrement dit, les capacités de production (ce que la littérature moderne désigne comme étant la production potentielle) s’en trouvent affectées. Dans tous les cas, même si la distinction entre chocs d’offre et de demande n’est pas nette, cela n’empêche pas pour autant les nouveaux keynésiens de conclure à la nécessité pour les autorités publiques de fortement stimuler l’activité lors des récessions pour ramener rapidement l’économie au plein emploi, de manière à ne pas laisser le chômage conjoncturel devenir structurel et la croissance potentielle se dégrader. 


Références

Michal ANDRLE, Jan BRUHA & Serhat SOLMAZ (2013), « Inflation and output comovement in the euro area: Love at second sight? », IMF working paper, n° 13/192, septembre. 

KYDLAND, Finn E., & Edward C. PRESCOTT (1982), « Time to build and aggregate fluctuations », in Econometrica, vol. 50, n° 6, novembre. 

SNOWDON, Brian, & Howard R. VANE (2005), Modern Macroeconomics. Its Origins, Development and Current State, éditions Edward Elgar.

SUMMERS, Lawrence H. (1986), « Some skeptical observations on real business cycle theory », in Federal Reserve Bank of Minneapolis Quarterly Review, automne.

Partager cet article
Repost0

Présentation

  • : D'un champ l'autre
  • : Méta-manuel en working progress
  • Contact

Twitter

Rechercher