Overblog Tous les blogs Top blogs Économie, Finance & Droit Tous les blogs Économie, Finance & Droit
Suivre ce blog Administration + Créer mon blog
MENU
18 novembre 2014 2 18 /11 /novembre /2014 23:59

Avant qu’il n’amorce sa transition démographique, un pays connaît des taux de natalité et de mortalité élevés, si bien que sa population ne croît que lentement. La transition démographique débute lorsque les taux de mortalité déclinent, si bien que la croissance démographique s’accélère et la part des jeunes dans la population augmente ; ce n’est que dans un deuxième temps que les taux de natalité déclinent. Au cours de ce processus, la part de la population en âge de travailler va tout d’abord s’accroître, avant de diminuer avec le ralentissement de la natalité et l’allongement de l’espérance de vie : le pays amorce alors un vieillissement démographique [Lee, 2014].

Avant 1900, la croissance de la population mondiale était faible, puis elle s’accéléra dans la première moitié du vingtième siècle, pour ensuite commencer à ralentir dans sa seconde moitié avec l’allongement de l’espérance de vie, entraînant un vieillissement de la population mondiale [Batini et alii, 2006]. A chaque instant, les pays ne se situent toutefois pas au même stade de la dynamique démographique. En l’occurrence, les pays avancés ont commencé leur transition démographique avant les pays en développement ; parmi ces derniers, certains l’ont à peine amorcé, tandis que d’autres arrivent à son terme. Ces dernières décennies, les taux de fertilité ont chuté partout dans le monde, mais ils restent toujours plus élevés dans les pays en développement que dans les pays avancés. Dans plusieurs pays européens et au Japon, ils ont tendance à être inférieurs au taux de remplacement, si bien que ces pays sont susceptibles de connaître une contraction et un vieillissement rapide de leur population en l’absence d’immigration.

GRAPHIQUE  Part de la population en âge de travailler (en % de la population totale)
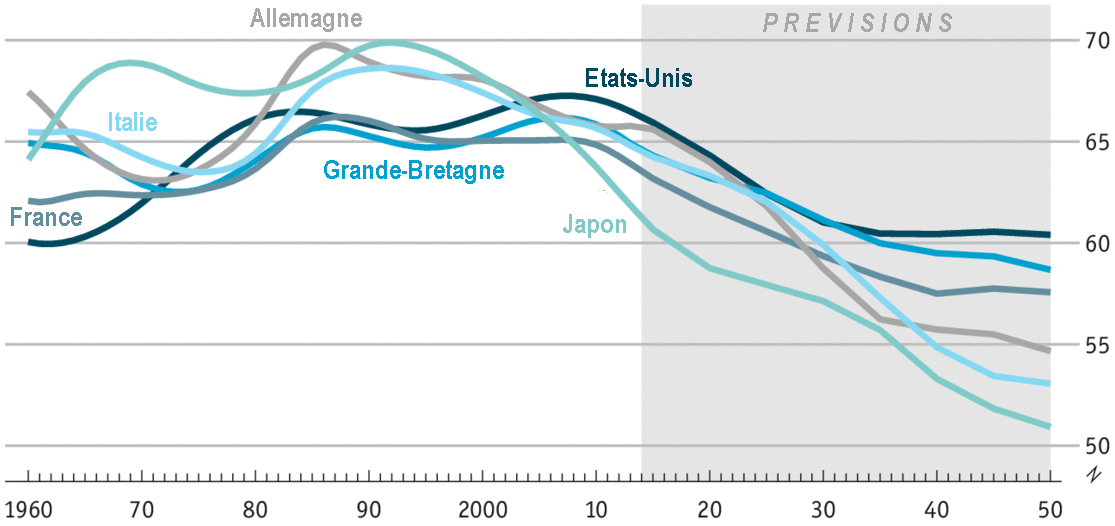
source : The Economist (2014)

Jusqu’à la fin des années quatre-vingt-dix, les différentes analyses qui ont cherché à estimer l’impact de la dynamique démographique sur la production se sont focalisées sur le « dividende démographique » : avec la chute des taux de natalité, la taille de la population en âge de travailler s’accroit plus rapidement que la population totale, ce qui stimule certes temporairement les taux de croissance par tête, mais génère des gains permanents en termes de PIB par tête [Gomez et Hernandez de Cos, 2008]. En fait, c’est comme si l’on ajoutait davantage de facteur travail dans une fonction de production agrégée. Puisqu’ils ont connu leur transition démographique bien après les pays avancés, de nombreux pays en développement devraient continuer à profiter du dividende démographique au cours des prochaines décennies. 

Le vieillissement démographique affecterait directement la croissance économique en freinant l’« accumulation » du facteur travail, voire même en réduisant la quantité de facteur travail, mais aussi indirectement, notamment via ses effets sur la productivité du travail, sur l’épargne et sur l’accumulation du capital. Or, ces divers effets sont loin d’être clairs.

Le vieillissement démographique est considéré comme problématique, car les personnes âgées continuent de consommer, mais leur consommation doit nécessairement être financée autrement que par le salaire car elles ne travaillent plus [Lee, 2012]. Lors de la transition démographique, le déclin de la mortalité, puis de la fertilité accroît pendant plusieurs décennies les ratios de soutien démographique (rapportant le nombre de personnes en âge de travailler sur le nombre de personnes de plus de 65 ans), ce qui accroît la consommation par tête toutes choses égales par ailleurs. Une forte fertilité et une croissance démographique rapide réduisent la proportion de personnes âgées dans la population, ce qui allège le fardeau financier de la population active. Avec le vieillissement démographique, les ratios de soutien se détériorent, ce qui signifie que la consommation par tête devrait diminuer toutes choses égales par ailleurs, tandis que les systèmes de retraite et de santé connaissent des difficultés croissantes de financement.

L'impact net du vieillissement démographique sur l'épargne agrégée reste imprécis. Théoriquement, dans un modèle de cycle de vie standard, les agents lissent leur consommation au cours de leur existence, mais ils ne reçoivent pas de salaire initialement. Par conséquent, ils empruntent lorsqu’ils sont jeunes, puis se désendettent pour ensuite commencer à se constituer un patrimoine. Les retraités puisent dans leur patrimoine pour financer leurs dépenses : ils désépargnent. La transition démographique devrait donc se traduire par une hausse de l’épargne agrégée, puisque la part croissante de la population est d'âge intermédiaire. En réduisant la part des travailleurs d'âge intermédiaire dans la population active, le vieillissement démographique tendrait au contraire à réduire l’épargne agrégée si les agents ne changent pas de comportement. Or, l’allongement de l’espérance de vie pourrait justement inciter les agents à changer de comportement, notamment à rester plus longtemps sur le marché du travail et donc finalement à davantage épargner durant leur vie active. Si ce n’est pas le cas, les autorités publiques sont susceptibles d’imposer de tels changements de comportements. En outre, la plus grande incertitude entourant le système de retraite devrait d'autant plus inciter les agents à épargner durant la vie active. Ainsi, il n'y a pas consensus sur le sens dans lequel variera au final l'épargne agrégée, mais les économistes ne s'accordent pas non plus sur le rôle exact que joue l'épargne dans la croissance économique.

Dans un cadre néoclassique, l'épargne est un préalable à l'investissement. Donc, si le vieillissement démographique conduit effectivement à une baisse de l'épargne agrégée, celle-ci nuira à la croissance économique. En réduisant le nombre de travailleurs et leur productivité, il réduit la contribution du facteur travail à la production potentielle. Il risque notamment de pénaliser la croissance à long terme en freinant l’entrepreneuriat et l'innovation. Selon David Bloom, David Canning et Günther Fink (2011), le vieillissement de la population dans les pays avancés devrait contribuer à réduire l’épargne et l’offre de travail par tête, mais leur analyse des pays de l’OCDE suggère que, loin d’être catastrophique, le ralentissement de leur croissance économique devrait être modeste.

Dans une perspective keynésienne, si le vieillissement de la population entraîne une hausse de l'épargne agrégée, celle-ci nuit à la croissance économique en déprimant la demande globale. Certains auteurs, notamment Larry Summers et Paul Krugman, identifient le vieillissement démographique comme l’une des causes de la stagnation séculaire à laquelle les pays avancés semblent aujourd'hui confrontés. Avec le ralentissement de la croissance de la population en âge de travailler, le taux d’investissement devrait diminuer, car il devient moins pressant d’équiper les travailleurs en capital physique ; or, avec la baisse de l’investissement, le taux d’intérêt naturel (celui qui maintient l'économie au plein emploi) est poussé à la baisse et la demande globale connaît une insuffisance chronique. Lorsqu'Alvin Hansen forgea le terme de « stagnation séculaire » dans les années trente, lors de la Grande Dépression, il faisait déjà référence aux dynamiques démographiques. En outre, si le vieillissement démographique conduit effectivement à une baisse de l'investissement et/ou un accroissement de l'épargne, il est susceptible de générer des pressions déflationnistes, déprimant par là davantage l'activité. La récente histoire du Japon donne crédit à une lecture pessimiste du vieillissement démographique : l'économie insulaire est tombée dans la stagnation économique précisément à l'instant même où sa population active commença à décliner, puis elle s'est enfoncée depuis dans la déflation.

Les diverses analyses étudiant le lien entre dynamique démographique et croissance oublient toutefois généralement le fait que les marchés du travail se composeront de travailleurs de plus en plus qualifiés au fur et à mesure que la population vieillit, car les travailleurs d’âge intermédiaire ont acquis davantage de capital humain que les jeunes grâce à l’apprentissage par la pratique ; leur productivité atteint un pic lorsqu’ils ont entre 35 et 54 ans. Ce processus est susceptible, en soi, d’améliorer la performance économique. Prenant en compte cet effet, Rafael Gómez et Pablo Hernández de Cos (2008) observent quatre décennies de données et ils mettent en évidence une relation positive entre, d’une part, le ratio population en âge de travailler sur population totale et, d’autre part, les niveaux de PIB par tête. Ils constatent qu’une hausse de 5 % du ratio de la population active peut expliquer pratiquement un quart des différences en termes de PIB par tête que l’on constate d’un pays à l’autre au cours d’une décennie. Il existerait en outre un ratio de population active optimal. Les auteurs constatent en effet que le ratio rapportant la population d'âge intermédiaire (35-54 ans) sur la population des jeunes travailleurs (15-34 ans) doit présenter des rendements positifs, mais décroissants au regard du PIB par tête. La croissance de la production par tête semble maximale lorsqu’il y a environ 0,95 travailleur âgé de 35 à 54 ans pour chacun travailleur âgé de 15 à 34 ans (c’est-à-dire pratiquement un mentor pour chaque travailleur encadré). En-deçà ou au-delà de ce ratio optimal, la croissance de la production tête est moindre.

Pour Ronald Lee et Andrew Mason (2010), le vieillissement démographique conduit en fait à une hausse de la productivité et du revenu par tête en accroissant l’investissement dans le capital physique et dans le capital humain. En effet, la baisse de la fertilité et de la mortalité est associée à un plus grand investissement dans le capital humain de chaque enfant. D’autre part, un allongement de l’espérance de vie, la baisse de la fertilité et le vieillissement démographique accroissent la demande de richesse nécessaire pour soutenir la consommation durant la vieillesse. Selon eux, cela conduit à un accroissement du capital par travailleur, et ce même si les taux d’épargne chutent. Cependant, cet accroissement sera limité si la plus grande demande de richesse est satisfaite par un accroissement des transferts de revenus à destination des plus âgés. Selon Lee et Mason, l’impact positif de cette plus grande accumulation de capital humain et physique sur la productivité devrait compenser les effets négatifs associés au déclin des ratios de soutien démographique.


Références

BATINI, Nicoletta, Tim CALLEN, & Warwick MCKIBBIN (2006), « The global impact of demographic change », FMI, working paper, n° 06/9, janvier.

BLOOM, David E., David CANNING, & Günther FINK (2011), « Implications of population aging for economic growth », NBER, working paper, n° 16705, janvier.

GÓMEZ, Rafael, & Pablo HERNÁNDEZ DE COS (2008), « Does population ageing promote faster economic growth? », in Review of Income and Wealth, vol. 54, n° 3.

GOODHART, Charles A.E., & Philipp ERFURTH (2014), « Demography and economics: Look past the past », in VoxEU.org, 4 novembre

LEE, Ronald (2012), « Macroeconomic implications of demographic changes: A global perspective », IMES, discussion paper, n° 12-E-11.

LEE, Ronald (2014), « How population aging affects the macroeconomy », document de travail présenté à la conférence de Jackson Hole.

LEE, Ronald, & Andrew MASON (2010), « Some macroeconomic aspects of global population aging », in Demography, vol. 47, n° 1.

Partager cet article
Repost0
15 novembre 2014 6 15 /11 /novembre /2014 17:08

La croissance économique des pays émergents a été particulièrement forte entre 2000 et 2012. Elle atteignait environ 3,25 % dans les années quatre-vingt-dix, puis elle s’éleva à 4,25 % entre 2000 et 2012 (cf. graphique 1). Cette accélération s’explique notamment par la hausse des prix des matières premières, par des conditions financières accommodantes au niveau mondial, par l’adoption de politiques macroéconomiques contracycliques ou encore par l’essor des échanges internationaux. En l’occurrence, la hausse des prix des matières premières et l’essor du commerce mondial ont été à la fois cause et résultat de la forte croissance des pays en développement : par exemple, la forte croissance des grands émergents, en particulier de la Chine, a contribué à la hausse des prix des matières premières, ce qui favorisait en retour l’activité économique dans les pays qui les exportaient.

GRAPHIQUE 1  Taux de croissance annuel moyen du PIB réel (en %) 

Evridiki-Tsounta--Taux-de-croissance-annuel-moyen-PIB-reel.png

Toutefois, la croissance des pays émergents a sensiblement ralenti en 2013 et en 2014, puisqu’elle a atteint en moyenne 3,25 % au cours de ces deux années. Les ralentissements les plus significatifs ont été observés parmi les grands émergents constituant les BRICS : l’Afrique du Sud, le Brésil, la Chine, l’Inde et la Russie. Par exemple, par rapport à sa moyenne sur la période 2000-2012, la croissance économique a diminué de 2,25 points de pourcentage au Brésil et de 1,5 point de pourcentage en Inde. Après avoir atteint deux chiffres durant une période exceptionnellement longue, la croissance chinoise n’est plus qu’à un chiffre, mais elle reste toutefois encore très élevée, surtout au regard des performances des pays développés.

GRAPHIQUE 2  Contributions à la croissance du PIB en volume (en points de pourcentage) 

Evridiki Tsounta, Contributions à la croissance du PIB en

Loin de se concentrer sur une poignée de pays émergents comme ont pu le faire par exemple Rahul Anand et alii (2014) qui s'étaient concentrés sur les seuls émergents d'Asie quelques mois plus tôt, Evridiki Tsounta (2014) a cherché à identifier du côté de l’offre les facteurs qui expliquent, d’une part, la bonne performance de 63 pays en développement et, d’autre part, le récent ralentissement de leur croissance afin de déterminer si ce dernier est temporaire ou permanent. Afin de déterminer la trajectoire passée du taux de croissance potentielle et prévoir sa trajectoire future, elle a décomposé les sources de la croissance de la production en distinguant entre la contribution de l’accumulation des facteurs travail et capital et la contribution de la productivité globale des facteurs (PGF). Ce faisant, elle a pu déterminer à quelle ampleur le récent ralentissement est d’origine structurel. 

GRAPHIQUE 3  Comparaison entre la croissance de la PGF observée en 2000-12 et celle observée en 1990-1999 (en %)

Evridiki Tsounta, croissance de la PGF (Martin Anota)

note : les carrés jaunes se réfèrent aux émergents d’Amérique latine et des Caraïbes : les carrés bleus se réfèrent aux émergents asiatiques ; les carrés oranges se réfèrent aux émergents du Moyen-Orient, d’Amérique du Nord, du Caucase et d’Asie centrale ; les carrés verts se réfèrent aux émergents européens.    

En analysant plus finement les contributions à la croissance, Tsounta confirme ce que de précédentes études du FMI avaient conclu : depuis les années quatre-vingt-dix, la croissance des pays en développement repose avant tout sur l’accumulation des facteurs. Mais son accélération proprement dite à partir de 2000 s’explique par l’accélération de la croissance de la PGF : cette dernière explique à elle seule un point de pourcentage de l’accélération de la croissance du PIB. L’accumulation du capital physique a certes davantage contribué à la croissance au cours de cette période (quoique de façon plus limitée), sauf en Asie émergente.  La croissance économique est restée plus forte en Asie qu’ailleurs, en raison d’une croissance plus forte de la PGF. Les écarts de croissance que les autres pays en développement accusaient vis-à-vis de l’Asie émergente se sont réduits depuis les années quatre-vingt-dix grâce à une accumulation plus rapide du capital fixe. La PGF s’est globalement améliorée, mais il demeure de fortes différences entre pays : entre 2000 et 2012, la Chine a connu la plus forte croissance de la PGF en Asie ; plusieurs émergents européens ont connu une contraction de leur PGF depuis 2009 ; les pays qui ont connu les plus fortes accélérations de leur PGF entre les deux périodes se situent en Amérique latine, au Moyen-Orient, en Afrique du Nord et en Asie centrale, mais celle-ci était initialement très faible (cf. graphique 3).

GRAPHIQUE 4 Taux de croissance potentielle (en %)

Evridiki-Tsounta--croissance-potentielle-pays-emergents--M.png

La forte croissance que l’on a pu observer entre 2000 et 2012 est toutefois peu susceptible d’être soutenable, car l’accumulation du capital risque de ralentir et, surtout, le travail de moins contribuer à la croissance : certains pays vont connaître un vieillissement démographique ; les taux d’activité sont déjà élevés dans plusieurs pays, notamment pour les femmes ; certains pays ont des taux d’emploi élevés grâce à une baisse significative du taux de chômage au cours des dernières années, etc. Si le taux de croissance potentielle s’est élevé en moyenne à 4,25 % sur la période 2000-2012 pour l’ensemble des pays émergents, il sera compris entre 3 et 4 % sur la période 2013-2017 (cf. graphique 4). En moyenne, ce sont l’Asie, le Moyen-Orient et l’Afrique du Nord qui connaîtront les plus forts taux de croissance potentielle.

GRAPHIQUE 5  Décomposition du ralentissement de la croissance (en points de pourcentage) 

Evridiki-Tsounta--Decomposition-du-ralentissement-de-la-cr.png

Tsounta constate qu’en moyenne le récent ralentissement observé dans les pays émergents s’explique pour moitié par des facteurs structurels et donc pour moitié également par des facteurs conjoncturels. En l’occurrence, ces derniers incluent le retrait des mesures de relance monétaire et budgétaire qui avaient été adoptées lors de la Grande Récession, le resserrement des conditions financières, le ralentissement de la demande mondial et l’affaiblissement des prix des matières premières. Les résultats diffèrent toutefois d’une région à l'autre et d'un pays à l’autre (cf. graphique 5). En l’occurrence, les facteurs conjoncturels semblent avoir davantage joué en Asie, tandis que les facteurs structurels semblent avoir joué un rôle plus important au Moyen-Orient, en Afrique du Nord, dans le Caucase, en Asie centrale et dans certains pays émergents d’Europe et d’Amérique latine. Concernant le ralentissement de la croissance économique dans les BRICS, il semble essentiellement structurel en Chine, en Russie et en Afrique du Sud, alors qu’il semble avant tout conjoncturel au Brésil et en Inde. Le taux de croissance potentielle a tout de même diminué respectivement de 0,75 et de 1,5 point de pourcentage au Brésil et en Inde, ce qui suggère que ces derniers ne parviendront pas non plus à renouer avec une aussi forte croissance qu’entre 2000 et 2012.


Références

ANAND, Rahul, Kevin C. CHENG, Sidra REHMAN & Longmei ZHANG (2014), « Potential growth in Emerging Asia », FMI, working paper, n° 14/02.

CUBEDDU, Luis M., Alexander CULIUC, Ghada FAYAD, Yuan GAO, Kalpana KOCHHAR, Annette KYOBE, Ceyda ONER, Roberto PERRELLI, Sarah SANYA, Evridiki TSOUNTA & Zhongxia ZHANG (2014), « Emerging markets in transition: Growth prospects and challenges », FMI, staff discussion note, n° 14/06.

FAYAD, Ghada, & Roberto PERRELLI (2014), « Growth surprises and synchronized slowdown in emerging markets—An empirical investigation », FMI, working paper, n° 14/173.

TSOUNTA, Evridiki (2014), « Slowdown in emerging markets: Sign of a bumpy road ahead? », FMI, working paper, n° 14/205, novembre.

Partager cet article
Repost0
14 octobre 2014 2 14 /10 /octobre /2014 20:42

Les prévisions consensuelles pour la croissance mondiale à moyen et long terme prévoient que l’économie mondiale va se recentrer sur l’Asie. Deux « géants », la Chine et l’Inde, hébergeant chacun plus d’un milliard d’habitants, ont vu leur croissance s’accélérer tout d’abord dans les années quatre-vingt, puis à nouveau dans les années quatre-vingt-dix, pour se maintenir depuis à un rythme exceptionnellement soutenu. Malgré la Grande Récession, la croissance reste forte en Inde et en Chine, alors que les Etats-Unis connaissent une faible reprise et l’Europe une reprise encore plus lente. Si l’on extrapole les dynamiques observées au cours des deux dernières décennies, voire tout simplement de la dernière décennie, cela suggère que l’économie mondiale sera de plus en plus façonnée par la trajectoire des géants asiatiques. Selon l’OCDE, la croissance annuelle par tête s’établira autour de 6,6 % en Chine et autour de 6,7 % en Inde entre 2011 et 2030. De son côté, la Banque mondiale suggère que la croissance annuelle  de la production par tête s’établira en Chine à 8,3 % entre 2011 et 2015, à 7,1 % entre 2016 et 2020 et à 6,2 % entre 2012 et 2025. Selon les projections de la Communauté du renseignement des Etats-Unis, la part de la Chine dans l’économie mondiale était de 6,4 % en 2010, mais elle serait susceptible de s’établir entre 17 et 23 % en 2030. De même, l’Inde représentait 1,8 % de l’économie mondiale en 2010, mais elle pourrait représenter entre 6,5 et 7,9 % de celle-ci en 2030.

Pourtant, par le passé, plusieurs économies asiatiques ont déjà connu une période de rattrapage rapide sur les pays avancés avant de connaître un ralentissement durable et significatif de leur croissance. Par exemple, le Japon a amorcé son décollage avant la Seconde Guerre mondiale et il constituait dans les années quatre-vingt l’une des plus grandes économies au monde, mais son économie bascula dans une longue stagnation suite à l’éclatement d’une bulle immobilière. Personne en 1991 n’aurait imaginé que le PIB par tête serait seulement supérieur que de 12 % vingt ans plus tard, ni même que la productivité totale des facteurs diminuerait de 6 % au cours des deux décennies suivantes. De leur côté, les « Dragons » de l’Asie de l’est, en l’occurrence la Corée du Sud, Hong-Kong, Singapour et Taïwan, ont amorcé leur essor dans les années soixante, suivis par l’Indonésie, la Malaisie et la Thaïlande. Ces derniers ont toutefois subi une puissante crise financière au milieu des années quatre-vingt-dix qui freinèrent fortement leur croissance. L’Indonésie, la Malaisie et la Thaïlande ont récemment connu des taux de croissance s’élevant respectivement à 1,42 %, à 2,1 % et à 1,85 %. La Corée du Sud et Taïwan ont récemment connu des taux de croissance de 3,48 % et 3,29 % respectivement, ceux-ci restent bien inférieurs aux taux de croissance des deux géants asiatiques. 

Malheureusement, les prévisionnistes tendent à extrapoler les performances récentes pour prévoir la croissance future et à se révéler excessivement optimistes. En effet, Lant Pritchett et Larry Summers (2014) confirment que les épisodes de croissance exceptionnellement rapide durent rarement. La Chine connaît un épisode de croissance sans précédents. La croissance rapide de la Chine a déjà duré trois fois plus longtemps qu’un épisode normal et elle est la plus longue jamais enregistrée. Or, comme le suggéraient déjà Easterly et alii (1993), le retour du taux de croissance à sa moyenne historique constitue le fait empirique le plus saillant de la croissance économique. La faible persistance des taux de croissance à moyen et long terme implique que le taux de croissance actuel n’a qu’un très faible pouvoir prédictif pour la croissance future ; autrement dit, la performance passée ne garantit aucunement la performance future. Bref, Pritchett et Summers se montrent plus pessimistes que les prévisions consensuelles concernant la croissance des grands émergents. 

En outre, dans les pays en développement, les épisodes de croissance rapide sont fréquemment ponctués de ralentissements et d’accélérations de la croissance. De telles discontinuités expliquent une large part des variations des taux de croissance. Les intervalles de confiance dans les prévisions habituelles peuvent donc fortement sous-estimer les trajectoires futures. Ils rappellent que la récente crise mondiale nous a démontré que les risques baissiers et la fragilité de l’économie sont souvent fortement sous-estimés. Pritchett et Summers suggèrent que les pays qui connaissent une croissance rapide sont davantage susceptibles de connaître un ralentissement de leur croissance qu’une nouvelle accélération de celle-ci. En outre, les ralentissements de la croissance sont davantage susceptibles d’être soudains et amples que graduels et faibles. Autrement dit, si la Chine connaissait un ralentissement de sa croissance, celui-ci a plus de chances d’être brutal que graduel.

Pour Pritchett et Summers, ces résultats ont d’importantes implications. Tout d’abord, si la croissance chinoise ralentit effectivement, beaucoup auront tendance à expliquer ce ralentissement par des erreurs de la part des autorités publiques. En fait, le retour à la moyenne est une règle et non une exception. Ce qu’il faudrait expliquer par contre, c’est une éventuelle poursuite d’une forte croissance chinoise, car celle-ci constituerait vraiment une anomalie au regard de l’histoire. Ensuite, ceux qui réalisent des prévisions au niveau mondial doivent utiliser un très large intervalle de confiance en ce qui concerne les pays dont les taux de croissance actuels sont les plus éloignés de la moyenne. Par exemple, comme la demande mondiale de matières premières est particulièrement sensible aux taux de croissance asiatiques, les trajectoires futures des prix des matières premières sont bien plus incertaines qu’on ne pourrait le penser. Puisque la hausse des prix des matières premières contribue fortement à la croissance de plusieurs pays émergents au cours de la dernière décennie, Pritchett et Summers suggèrent de revoir également à la baisse leurs prévisions de croissance.


Références

EASTERLY, William, Michael KREMER, Lant PRITCHETT & Lawrence SUMMERS (1993), « Good policy or good luck: Country growth performance and temporary shocks », in Journal of Monetary Economics, vol. 32, n° 3.

PRITCHETT, Lant, & Lawrence H. SUMMERS (2014), « Asiaphoria meets regression to the mean », National Bureau of Economic Research, working paper, n° 20573, octobre.

Partager cet article
Repost0

Présentation

  • : D'un champ l'autre
  • : Méta-manuel en working progress
  • Contact

Twitter

Rechercher